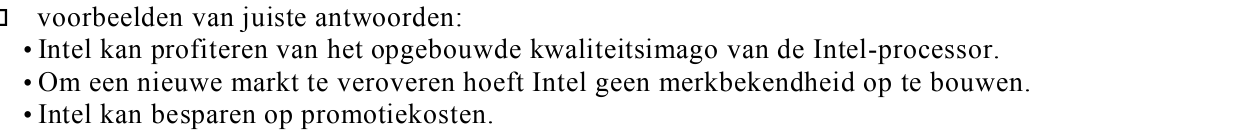
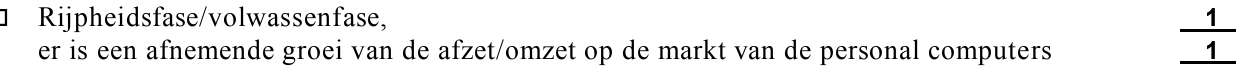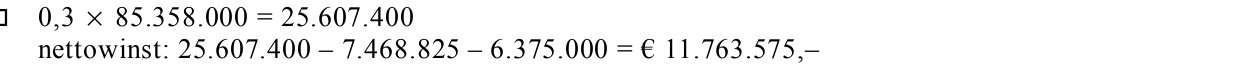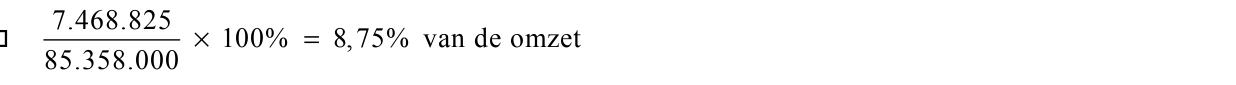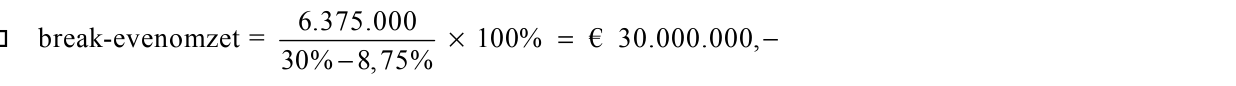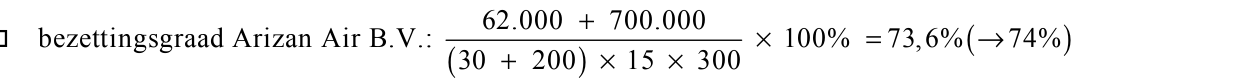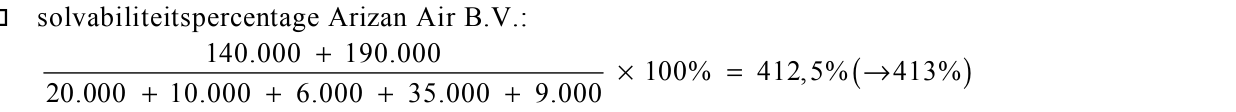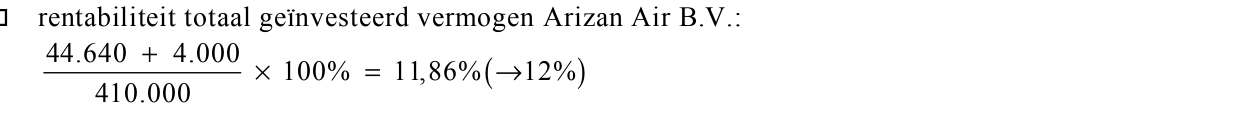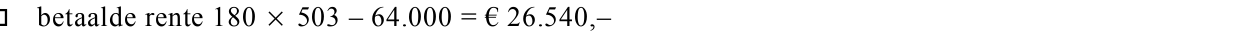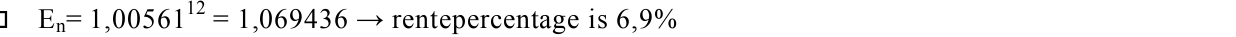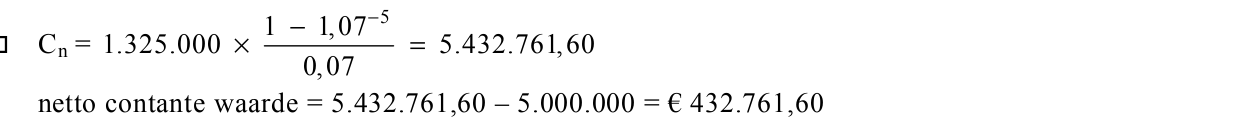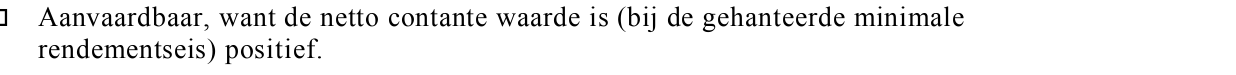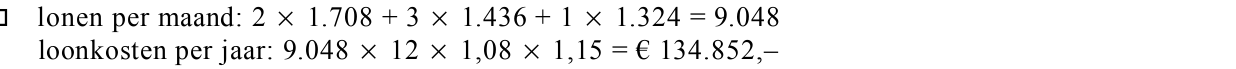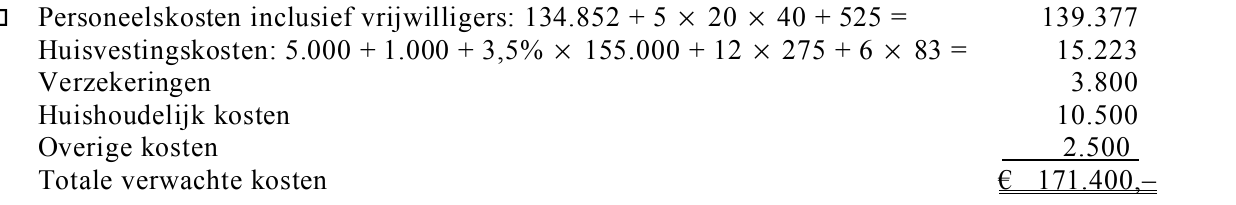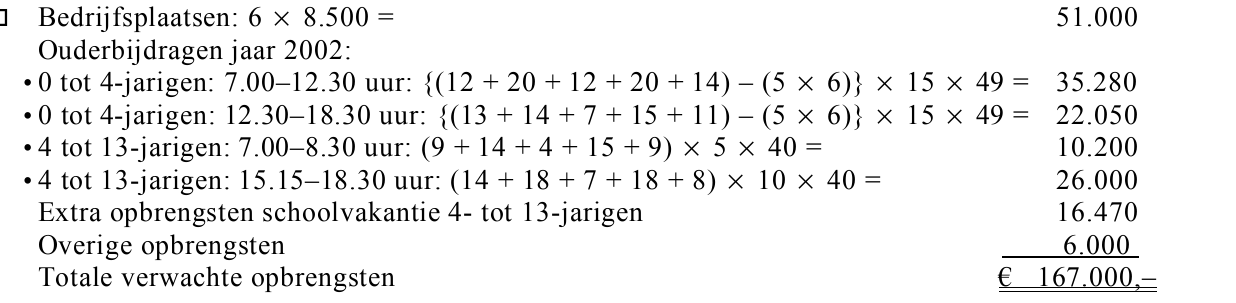opgave 2Intel waagt gokje met solide merknaam
12p
21p
32pIn deze opgave blijft de BTW buiten beschouwing.
Van handelsonderneming Veld zijn over 2001 de volgende gegevens bekend:
• de omzet bedraagt € 85.358.000,–;
• alle in 2001 verkochte goederen zijn afgeleverd;
• de brutowinst is 30% van de omzet;
• de variabele bedrijfskosten zijn € 7.468.825,–;
• de variabele bedrijfskosten zijn rechtevenredig met de omzet;
• de constante bedrijfskosten zijn € 6.375.000,–;
• de waarde van de voorraad op 1 januari 2001 bedraagt € 4.300.000,–;
• de waarde van de voorraad op 31 december 2001 bedraagt € 4.650.000,–;
• alle in 2001 ingekochte goederen zijn ontvangen.

Bereken de nettowinst van Veld over 2001.

Bereken voor welk bedrag Veld in 2001 goederen heeft ingekocht.

Druk de variabele bedrijfskosten uit in een percentage van de omzet. Antwoord in ten
minste twee decimalen.

Bereken met behulp van het antwoord van vraag 6 de break-evenomzet voor 2001
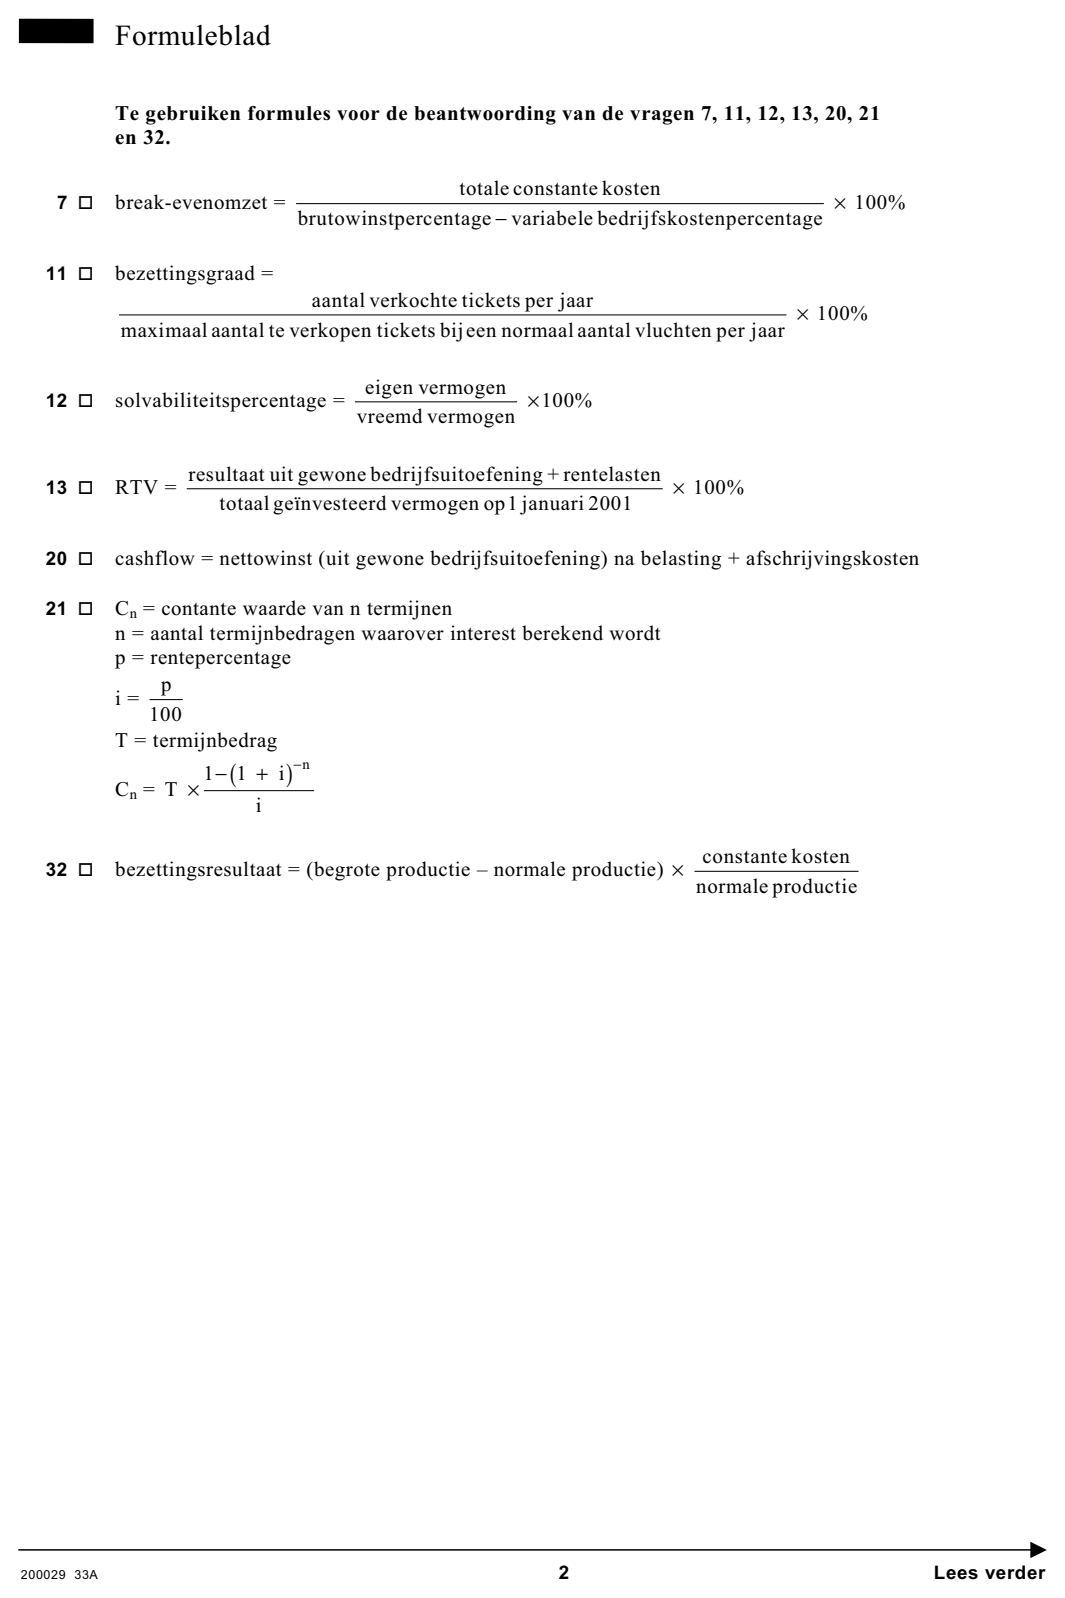
(zieformuleblad).
opgave 2Opgave 2
In deze opgave blijft de BTW buiten beschouwing.
Van handelsonderneming Veld zijn over 2001 de volgende gegevens bekend:
• de omzet bedraagt € 85.358.000,–;
• alle in 2001 verkochte goederen zijn afgeleverd;
• de brutowinst is 30% van de omzet;
• de variabele bedrijfskosten zijn € 7.468.825,–;
• de variabele bedrijfskosten zijn rechtevenredig met de omzet;
• de constante bedrijfskosten zijn € 6.375.000,–;
• de waarde van de voorraad op 1 januari 2001 bedraagt € 4.300.000,–;
• de waarde van de voorraad op 31 december 2001 bedraagt € 4.650.000,–;
• alle in 2001 ingekochte goederen zijn ontvangen.
42p Bereken de nettowinst van Veld over 2001.
52p Bereken voor welk bedrag Veld in 2001 goederen heeft ingekocht.
61p Druk de variabele bedrijfskosten uit in een percentage van de omzet. Antwoord in ten
minste twee decimalen.
71p Bereken met behulp van het antwoord van vraag 6 de break-evenomzet voor 2001
(zieformuleblad).
opgave 3Opgave 3
Bij deze opgave horen zes informatiebronnen. In informatiebron 1 staat een
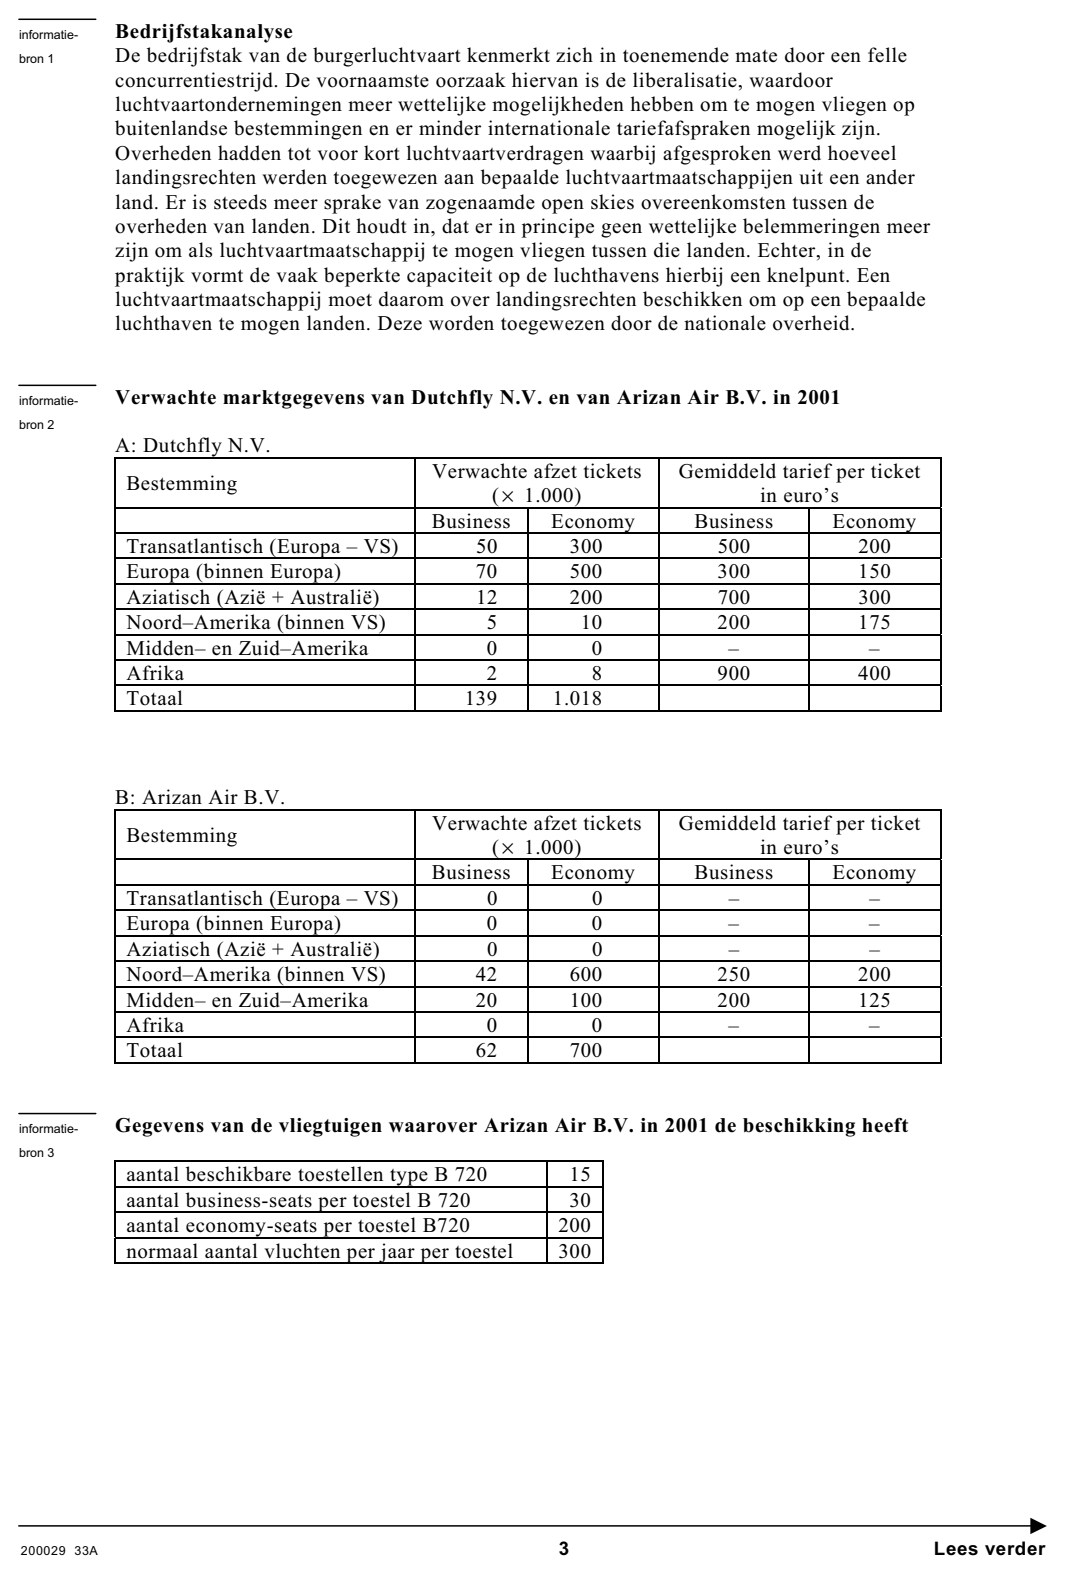
bedrijfstakanalyse van de burgerluchtvaart. In informatiebron 2 staan de verwachte
marktgegevens over 2001 van Dutchfly N.V. en Arizan Air B.V. In informatiebron 3 staan
gegevens van de vliegtuigen waarover Arizan Air B.V. in 2001 de beschikking heeft. In
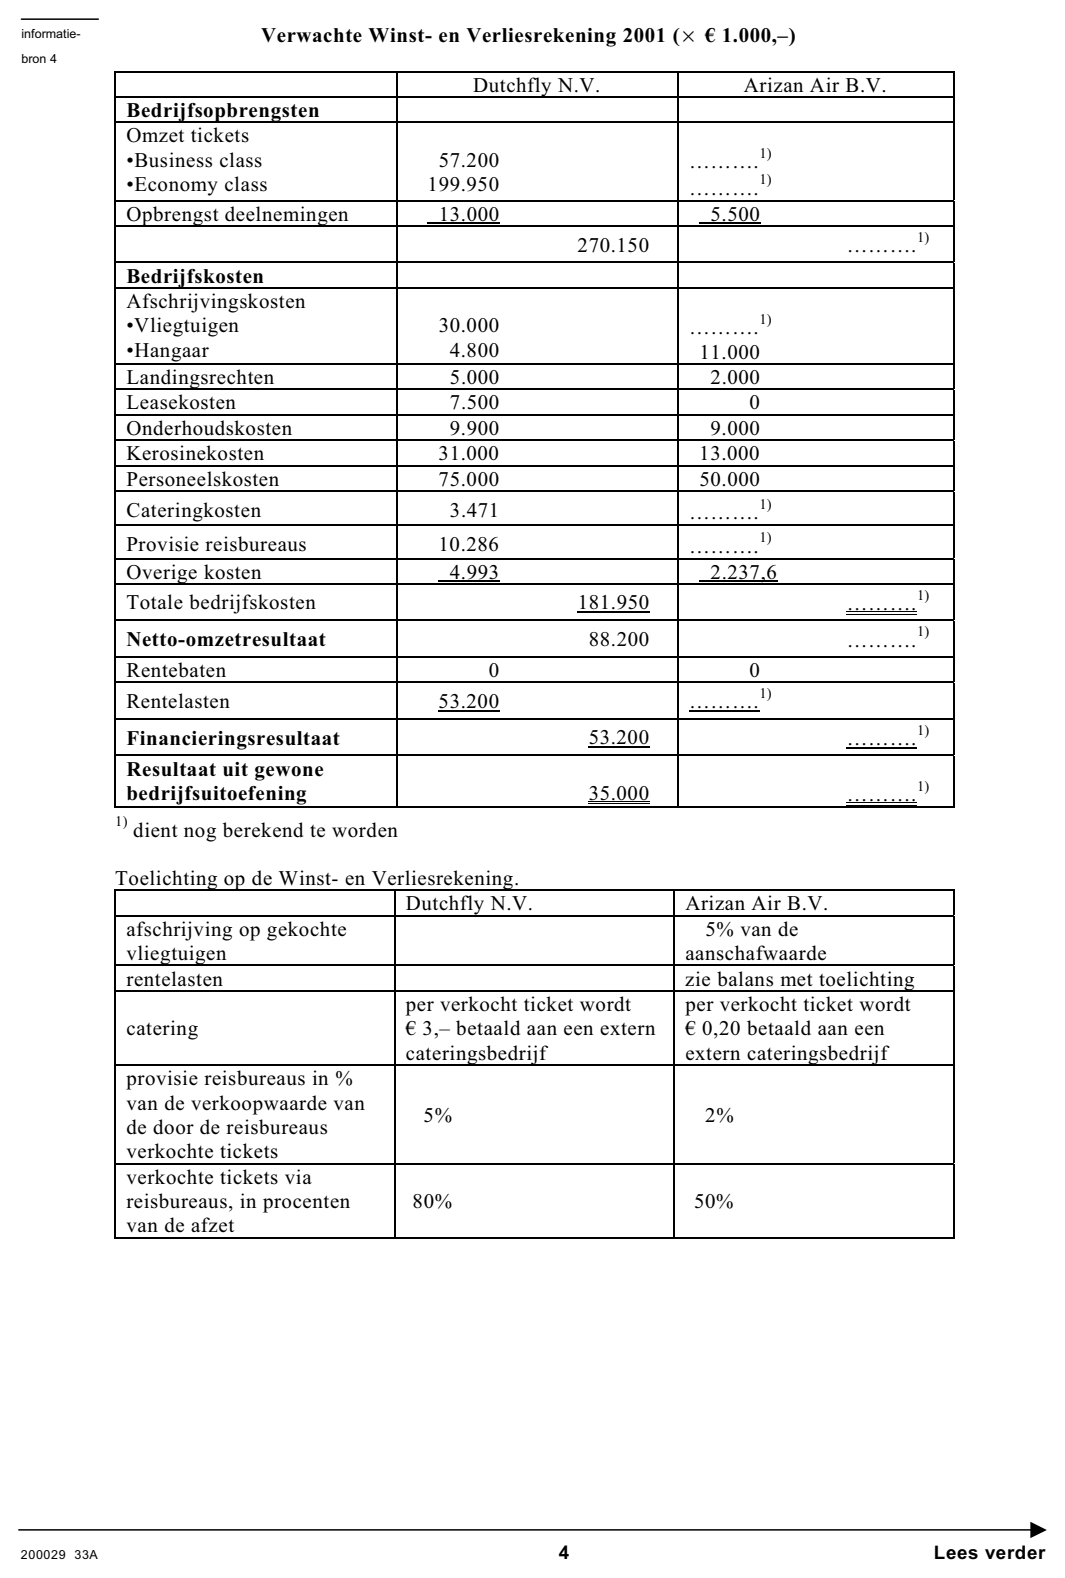
informatiebron 4 staan gegevens betreffende de verwachte winst- en verliesrekening 2001
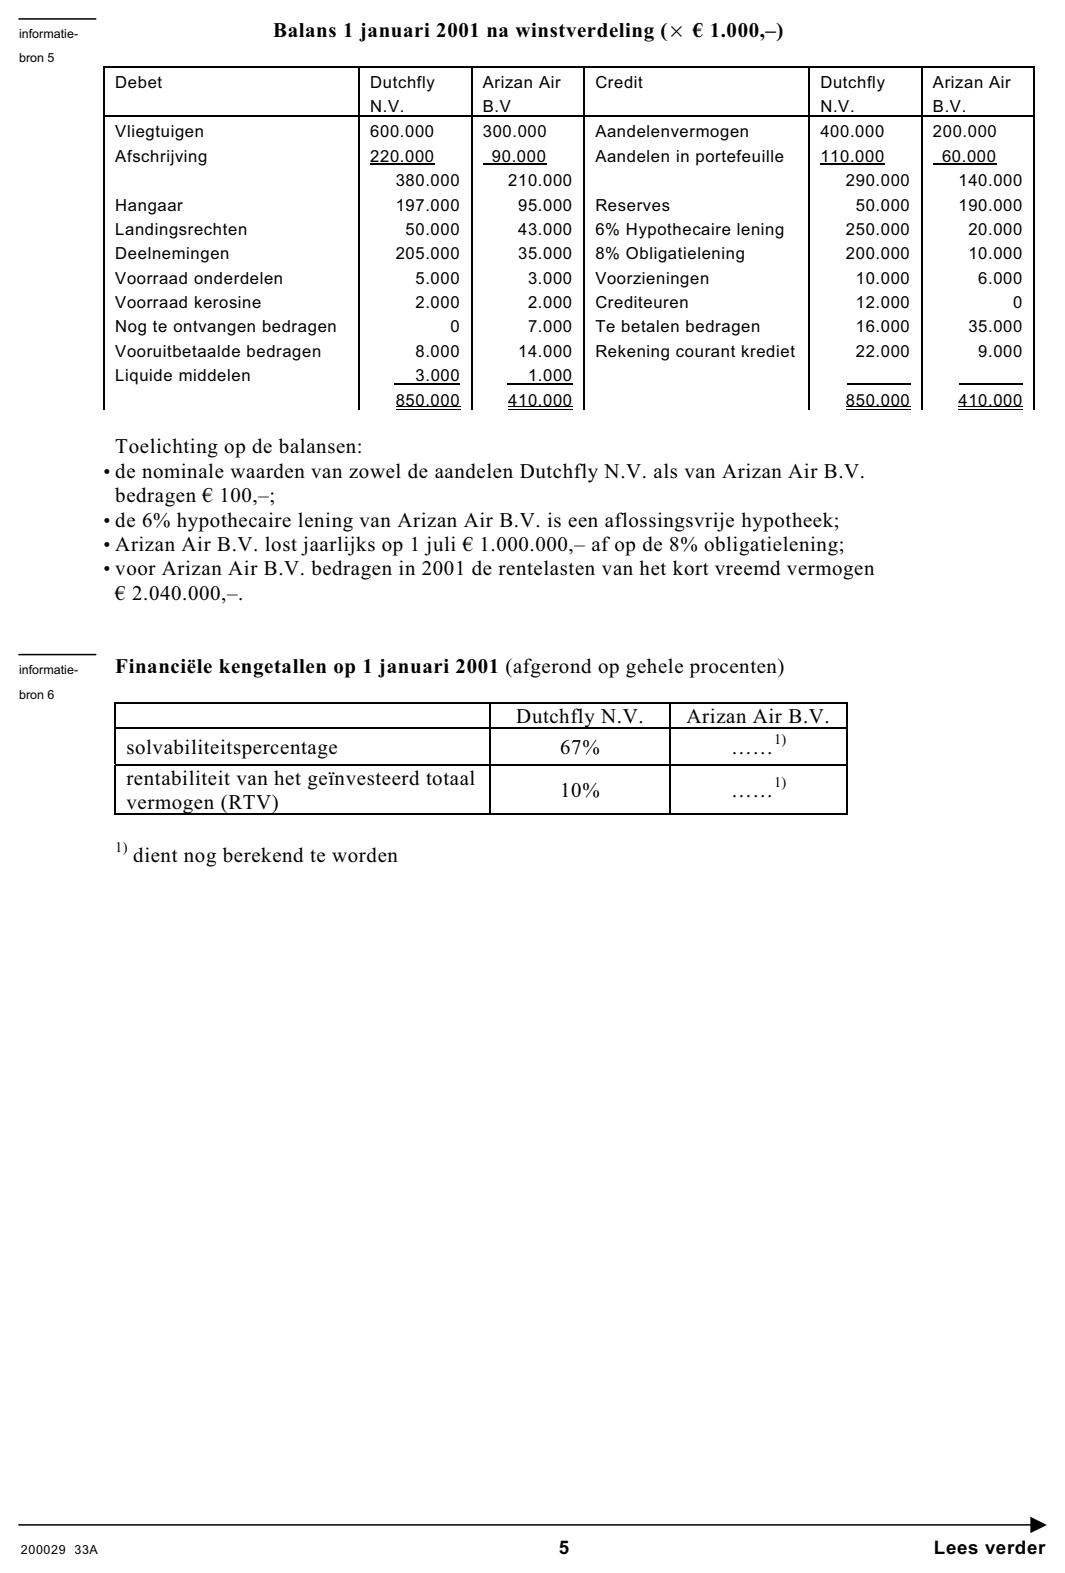
van Dutchfly N.V. en Arizan Air B.V. en in informatiebron 5 staat van beide ondernemingen
de balans per 1 januari 2001. In informatiebron 6 zijn enkele financiële kengetallen per
1 januari 2001 opgenomen.
De bedrijfstak van de burgerluchtvaart wordt momenteel gekenmerkt door een heftige
concurrentiestrijd tussen de luchtvaartmaatschappijen. Dit gaat gepaard met faillissementen,
overnames en fusies.
Luchtvaartmaatschappij Dutchfly N.V. is een onderneming met Amsterdam als thuishaven.
Zij heeft het voornemen om de luchtvaartmaatschappij Arizan Air B.V. over te nemen.
Arizan Air B.V. is gevestigd op Curaçao en biedt haar vliegdiensten op meerdere
continenten aan. Arizan Air B.V. staat erom bekend aan boord minimale service te
verlenen. Er worden tijdens de vlucht alleen frisdranken geserveerd.
Dutchfly N.V. heeft twee motieven om Arizan Air B.V. over te nemen:
• het verbeteren van zijn marktpositie;
• het realiseren van kostenreducties.
81p
Op welke manier kan Dutchfly N.V. via een overname van Arizan Air B.V. zijn
marktpositie verbeteren? Maak bij het beantwoorden van de vraag gebruik van
informatiebron(nen) 1 en/of 2.
91p
Geef een voorbeeld van een kostenreductie ten gevolge van een overname van een
luchtvaartmaatschappij door een andere luchtvaartmaatschappij.
Dutchfly N.V. wil de overname van Arizan Air B.V. eind 2001 realiseren. Dutchfly N.V.
wil alle geplaatste aandelen van Arizan Air B.V. in handen krijgen door middel van een
aandelenruil met een eventuele bijbetaling in contanten. De directie van Arizan Air B.V.
ziet de overname door Dutchfly N.V. als zeer positief en is bereid om Dutchfly N.V. inzage
te geven in haar financiële gegevens.
Arizan Air B.V. stelt zijn balans per 1 januari 2001, zijn verwachte winst- en
verliesrekening over 2001 en andere gegevens beschikbaar aan de accountants van
Dutchfly N.V. Om een betere beoordeling mogelijk te maken, wordt de structuur van de
balans en de winst- en verliesrekening van Arizan Air B.V. zodanig opgezet dat deze direct
vergelijkbaar is met die van Dutchfly N.V.
106p
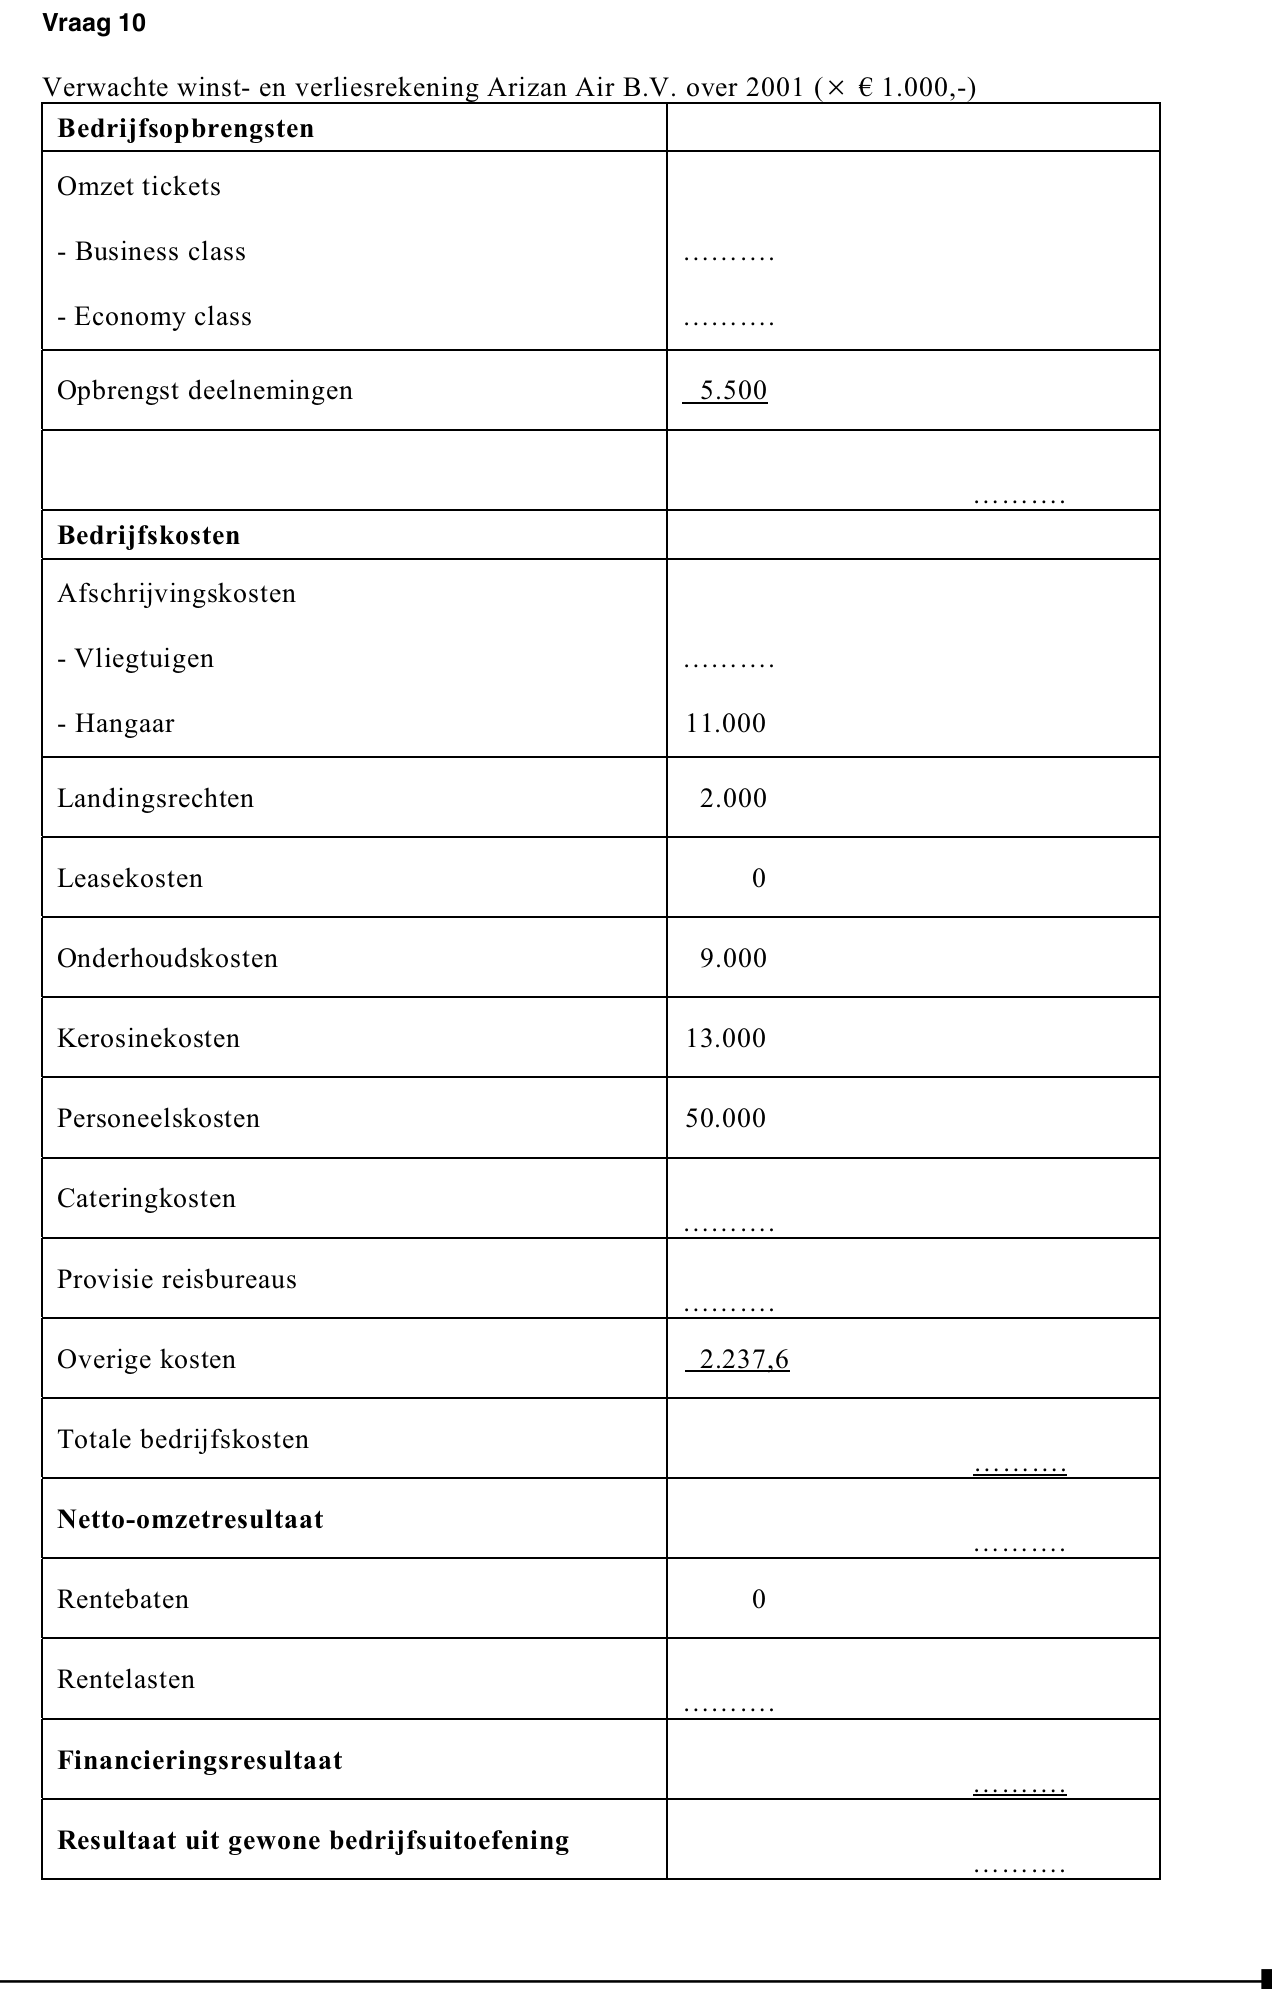
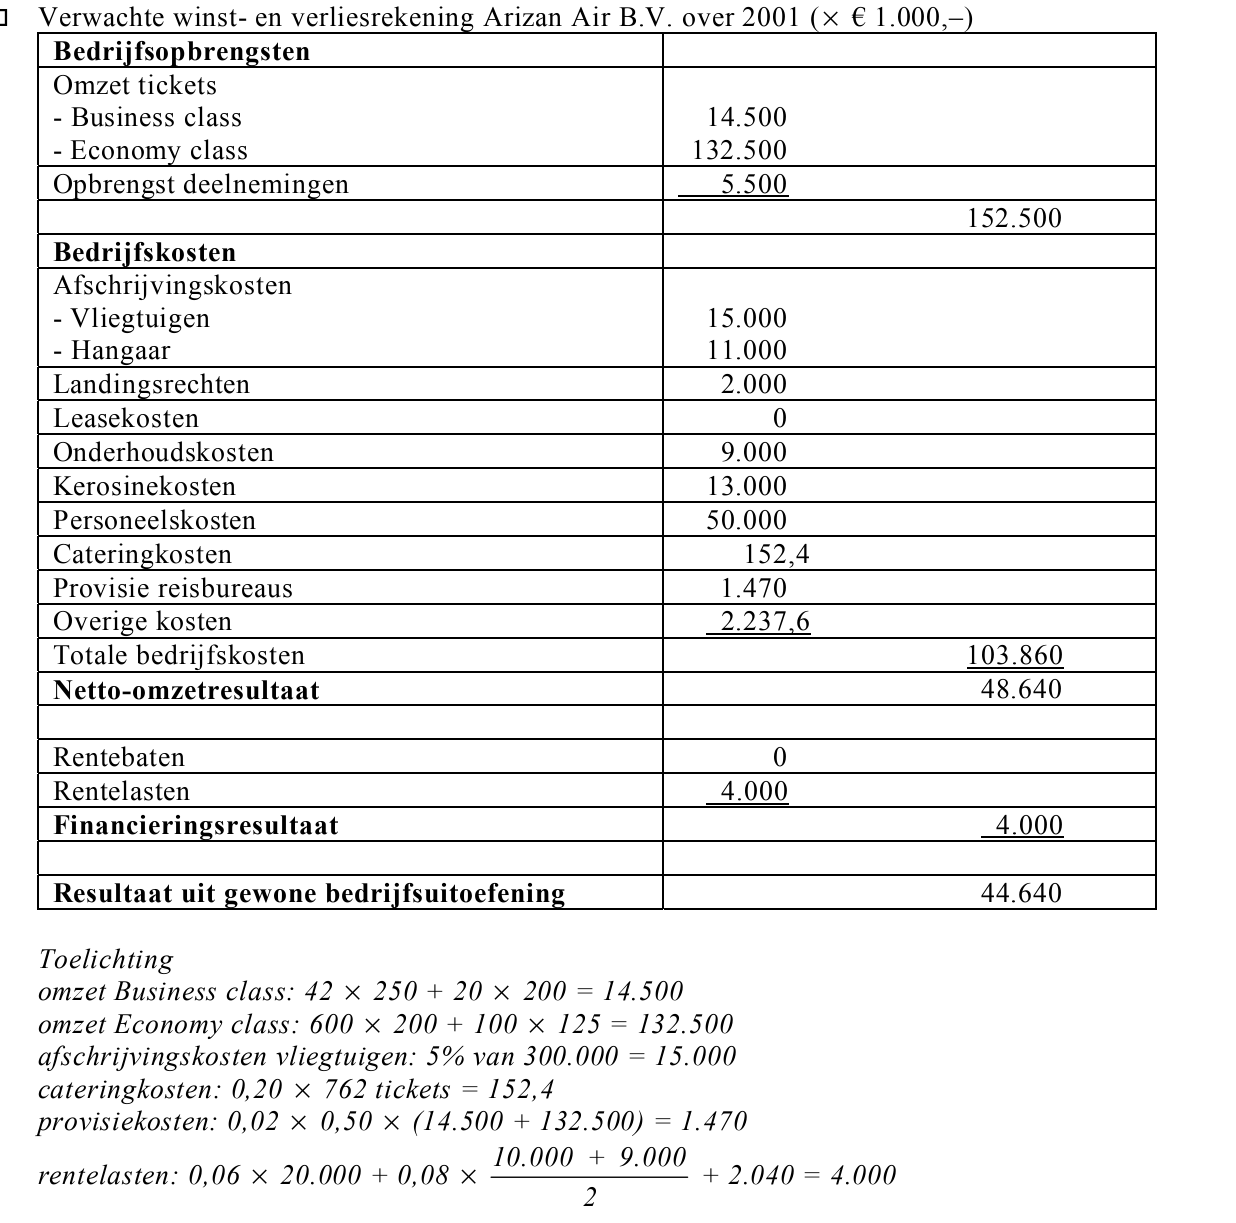
Vul op de bijlage die bij deze vraag hoort, de verwachte winst- en verliesrekening over
2001 van Arizan Air B.V. in. Maak daarbij gebruik van de informatiebronnen 2, 4 en 5.
In een vergadering van de directies van Dutchfly N.V. en Arizan Air B.V. op
15 februari 2001 heeft de directie van Dutchfly N.V. meegedeeld dat, indien aan de onder
a, b en c genoemde voorwaarden voldaan wordt, Dutchfly N.V. onderstaand bod op de
aandelen Arizan Air B.V. zal uitbrengen.
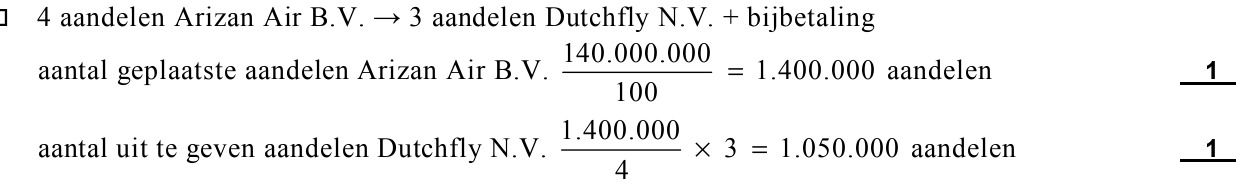
Het bod luidt als volgt: tegen inlevering van vier aandelen Arizan Air B.V. ontvangen de
aandeelhouders van Arizan Air B.V. drie aandelen Dutchfly N.V. en een bedrag van € 542,–
in contanten.
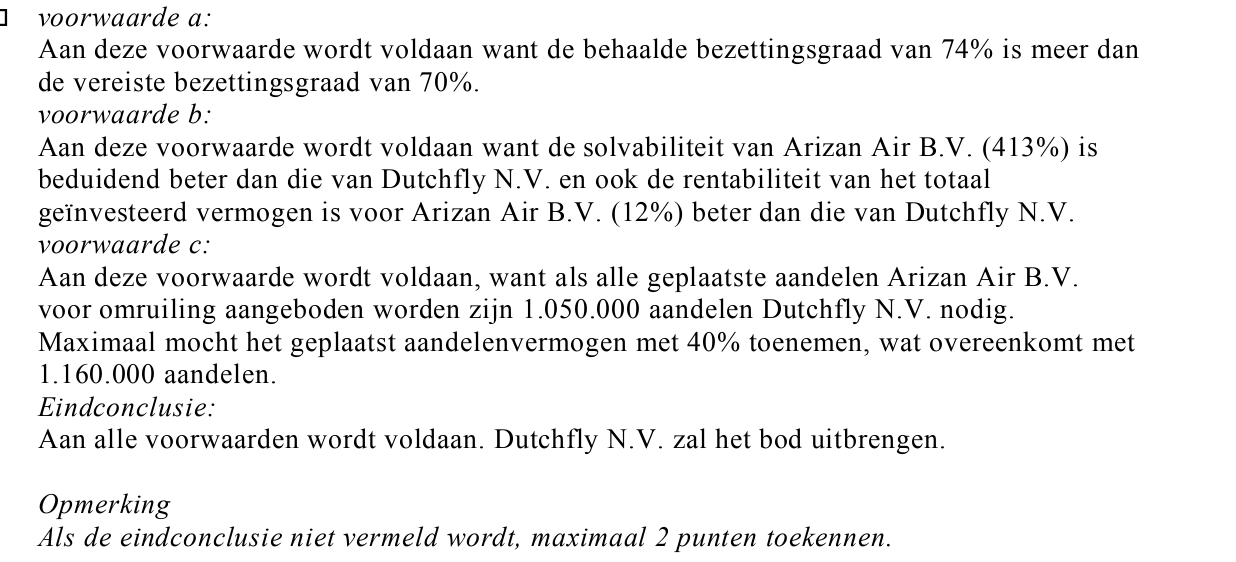
De door de directie van Dutchfly N.V. gestelde voorwaarden zijn:
a de verwachte gemiddelde bezettingsgraad van de vliegtuigen van Arizan Air B.V. moet in
2001 minimaal 70% zijn;
b de solvabiliteit op 1 januari 2001 en de verwachte rentabiliteit van het totaal geïnvesteerd
vermogen over 2001 van Arizan Air B.V. moeten minimaal gelijk zijn aan die van
Dutchfly N.V.;
c het geplaatste aandelenkapitaal van Dutchfly N.V. mag maximaal met 40% toenemen om
de overname van Arizan Air B.V. te financieren.
112p
Bereken met behulp van de informatiebronnen 2 en 3 de verwachte gemiddelde
bezettingsgraad van de vliegtuigen van Arizan Air B.V. in 2001 (zie formuleblad).
122p
Bereken het solvabiliteitspercentage van Arizan Air B.V. op 1 januari 2001
(zieformuleblad).
132p
Bereken de verwachte rentabiliteit van het totaal geïnvesteerd vermogen (RTV) van
Arizan Air B.V. over 2001 (zie formuleblad).
141p
Noem een reden waarom Dutchfly N.V. de noodzakelijke uitbreiding van het geplaatst
aandelenkapitaal voor de overname wil beperken tot maximaal 40%.
152p
Bereken hoeveel aandelen Dutchfly N.V. moet uitgeven als alle op 1 januari 2001
geplaatste aandelen van Arizan Air B.V. volgens het voorstel van 15 februari 2001
omgeruild worden tegen aandelen Dutchfly N.V.
163p
Bepaal aan de hand van alle door Dutchfly N.V. gestelde voorwaarden, of Dutchfly N.V.
het bod op de aandelen Arizan Air B.V., zoals op de vergadering van 15 februari 2001 is
meegedeeld, zal uitbrengen.
opgave 4Opgave 4
Uw lening wordt bij ons discreet
en snel geregeld!
• Voor auto, boot, caravan of woningverbetering tot € 250.000,–.
• Desgewenst bij u thuisbezorgd. •Meestal kwijtschelding bij overlijden.
• Toetsing en registratie bij BKR in Tiel. •Maatwerk naar persoonlijke omstandigheden.

2 e HYPOTHEEK Bedrag in handen Per maand zonder belastingvoordeel Per maand met belastingvoordeel Effectieve rente op jaarbasis Rente per maand € 44.000,– € 247,– € 118,– 6,9% 0,561% € 74.000,– € 415,– € 199,– 6,9% 0,561% € 104.000,– € 583,– € 279,– 6,9% 0,561% Aflossingsvrij. voor eigen woning Voorbeelden per maand en tuin. met belastingvoordeel bij 52% IB, alleen bij besteding

DOORLOPEND KREDIET Bedrag in handen Te betalen per maand Effectieve rente op jaarbasis Rente per maand Theoretische looptijd € 24.000,– € 240,– 6,9% 0,561% 147 mnd € 34.000,– € 340,– 6,9% 0,561% 147 mnd € 54.000,– € 540,– 6,9% 0,561% 147 mnd € 84.000,– € 840,– 6,9% 0,561% 147 mnd Flexwerkers die lenen? !!!!! Vanaf nu kan dat bij ons.
bron: naar een advertentie
171p
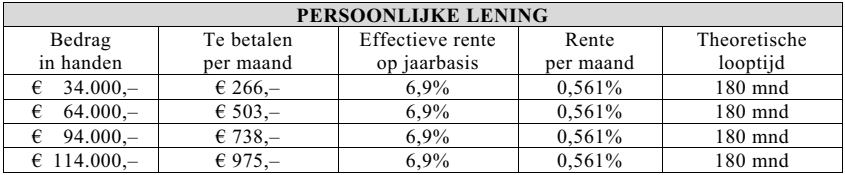
Bereken het totale bedrag dat aan rente betaald wordt als iemand een persoonlijke lening
van € 64.000,– afsluit met een looptijd van 180 maanden.
182p
Toon met behulp van een berekening aan dat op basis van samengestelde interest een rente
van 0,561% per maand overeenkomt met (afgerond) 6,9% per jaar.
191p
Welk verschil bestaat er tussen een persoonlijke lening en een doorlopend krediet?
opgave 5Opgave 5
In deze opgave blijft de BTW buiten beschouwing.
Speelgoedfabriek Kidstoys overweegt om de productie en verkoop van steppen ter hand te
nemen. Om het steppenproject te realiseren is een investeringsplan opgesteld waarin onder
andere de volgende gegevens zijn opgenomen:
• het investeringsbedrag bedraagt € 5.000.000,–;
• de looptijd van het project is 5 jaar en de restwaarde na 5 jaar is nihil;
• de investering wordt met jaarlijks gelijke bedragen afgeschreven;
• de constante kosten, exclusief afschrijvingen, zijn € 1.000.000,– per jaar;
• de variabele kosten zijn € 25,– per step;
• de verkoopprijs is € 75,– per step;
• de gemiddelde jaarlijkse afzet is 50.000 steppen;
• de vennootschapsbelasting is 35% van de nettowinst;
• bij de berekeningen gaat men ervan uit dat men de cashflows aan het eind van elk jaar
ontvangt.
Om een besluit te nemen of het steppenproject wel aanvaardbaar is, berekent het
management de netto contante waarde van de investering waarbij een rendementseis van
7% per jaar geldt.
Hiertoe berekent het management eerst de jaarlijkse cashflow van het steppenproject.
203p
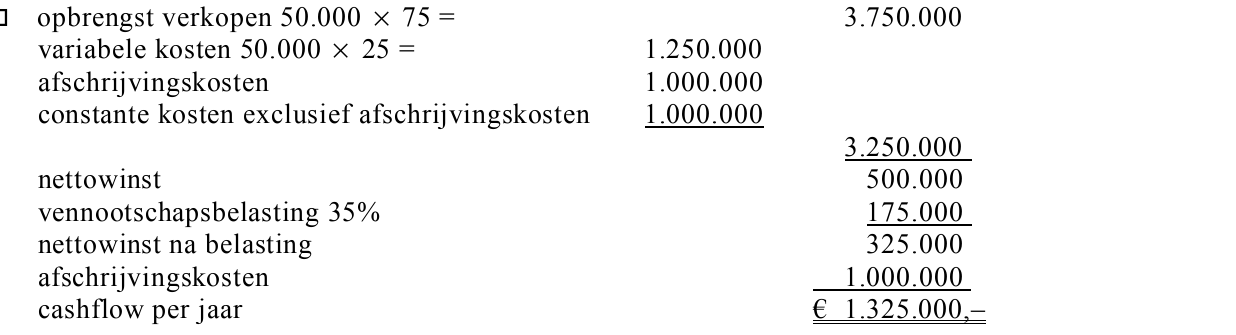
Bereken de jaarlijkse cashflow van het steppenproject
(zie formuleblad). 213p
Bereken de netto contante waarde van bovengenoemde investering
(zie formuleblad). 221p
Geef een gemotiveerd oordeel over de aanvaardbaarheid van het steppenproject.
opgave 6Opgave 6
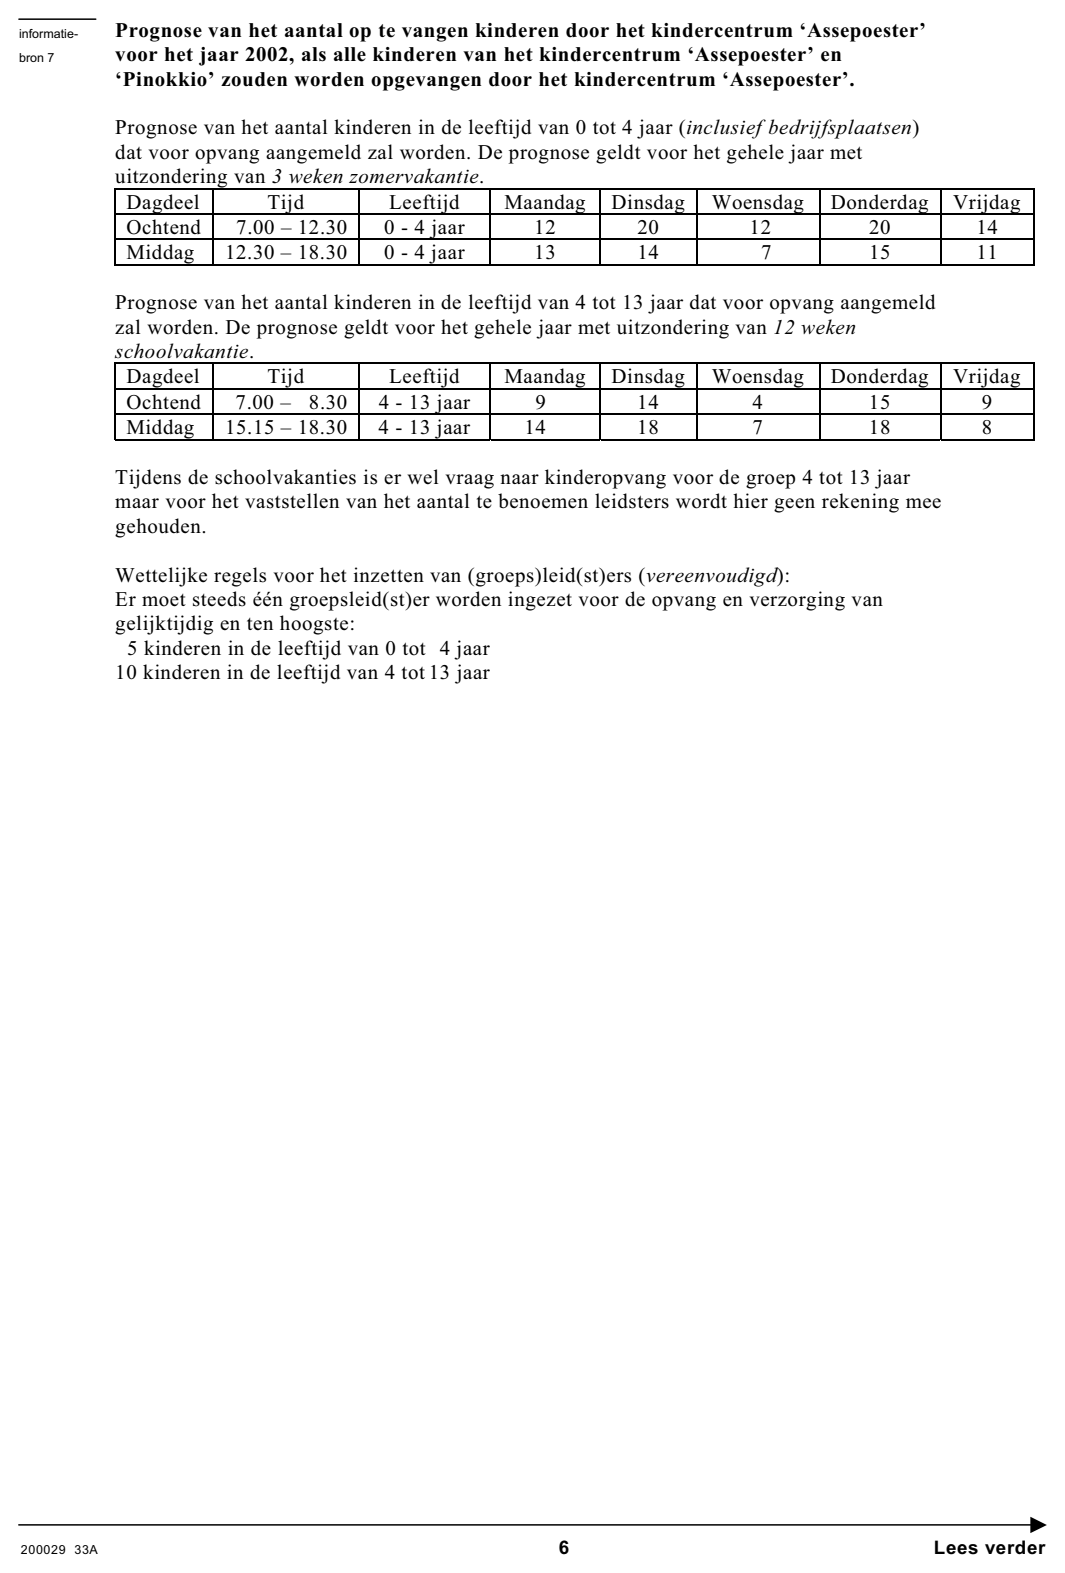
Bij deze opgave horen vijf informatiebronnen, de informatiebronnen 7 tot en met 11.
In informatiebron 7 staat de prognose van het aantal op te vangen kinderen door
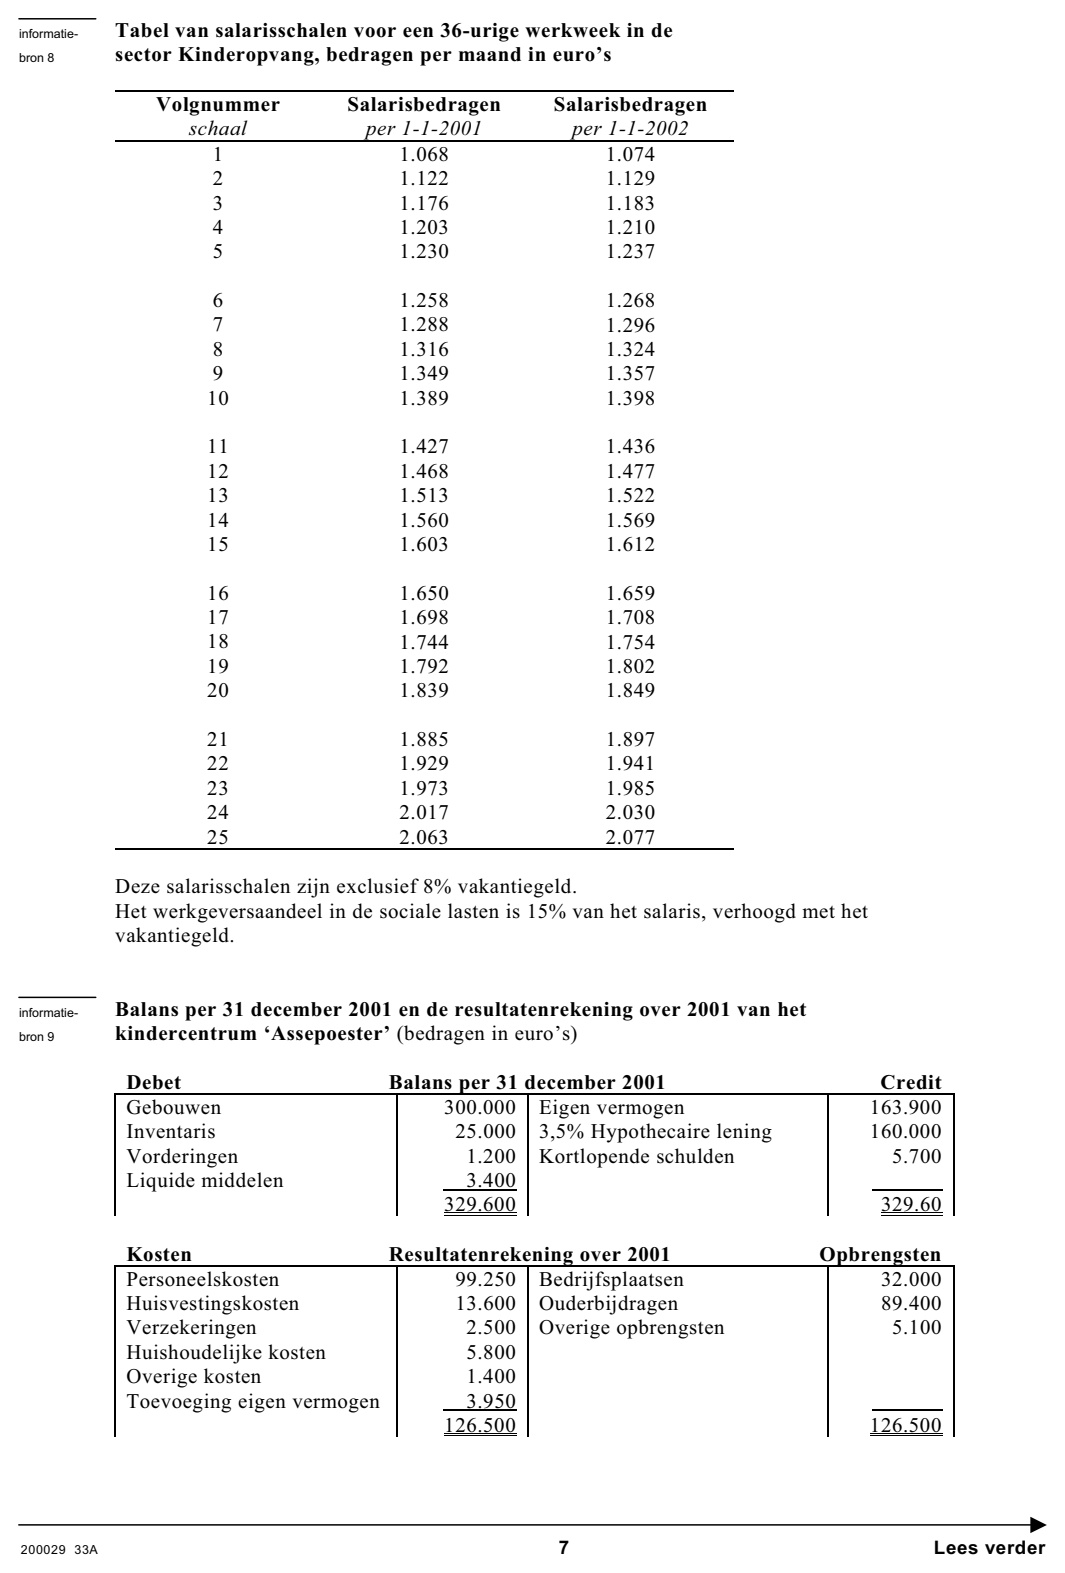
‘Assepoester’ in 2002. In informatiebron 8 staan de salarisschalen sector Kinderopvang.
In informatiebron 9 staan de balans per 31 december 2001 en de resultatenrekening over
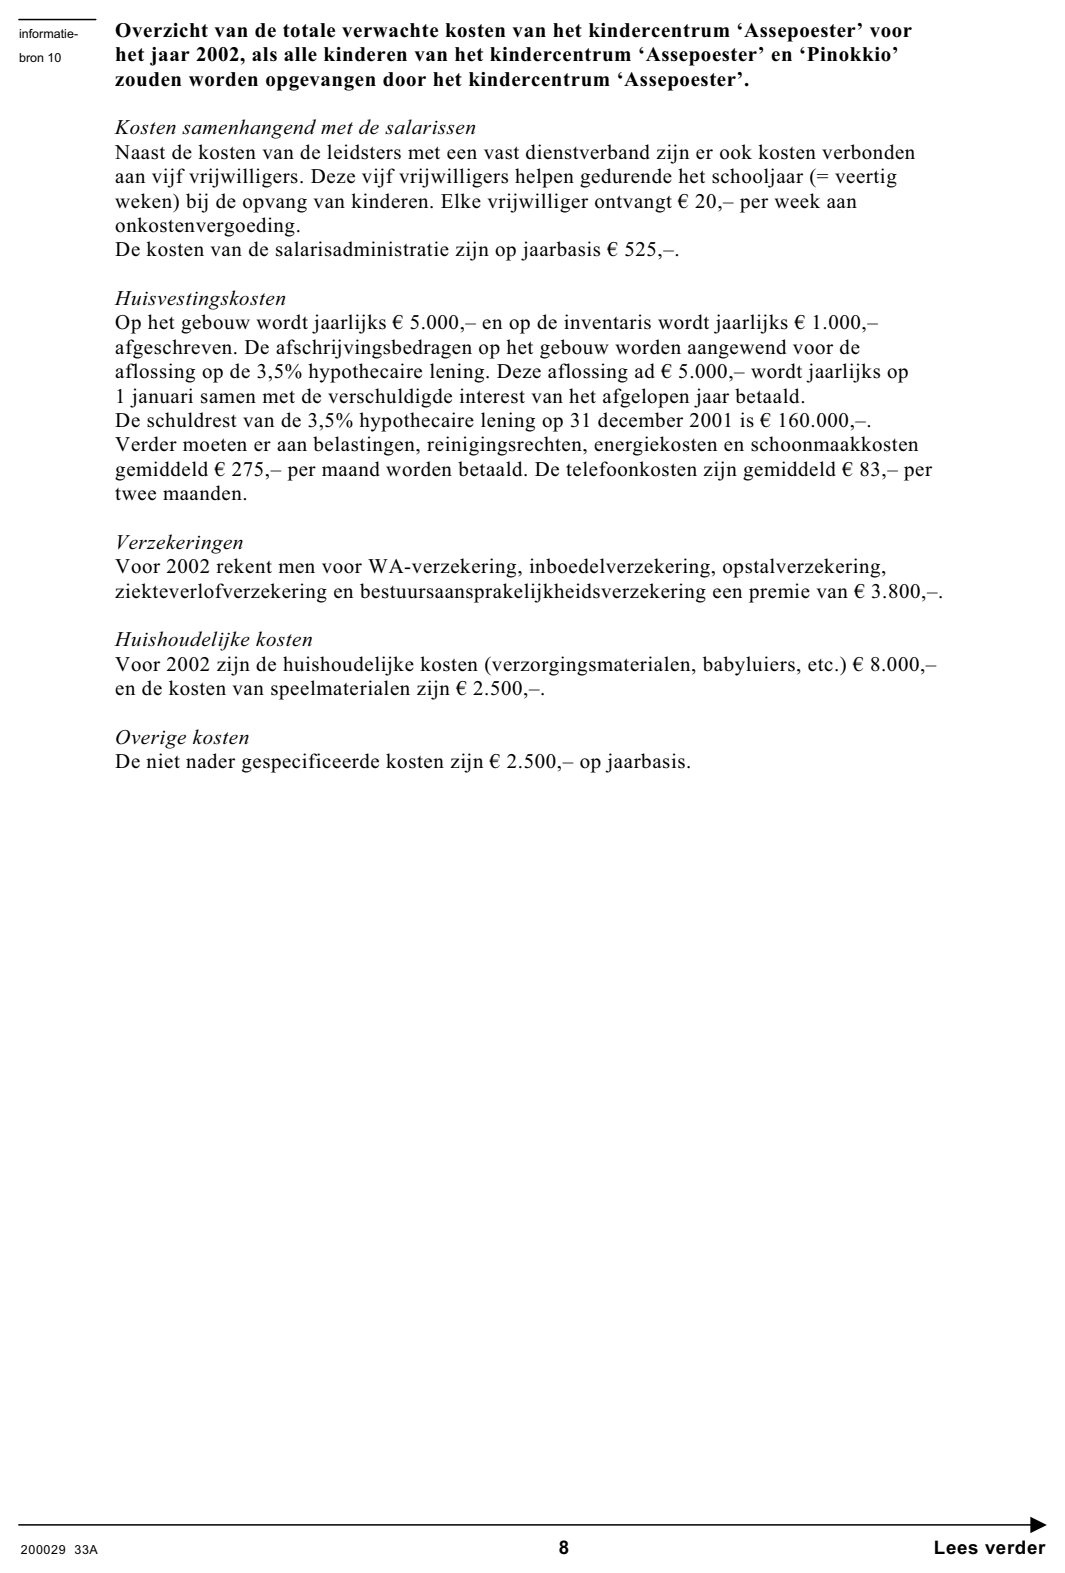
2001 van kindercentrum ‘Assepoester’. In informatiebron 10 is een overzicht opgenomen
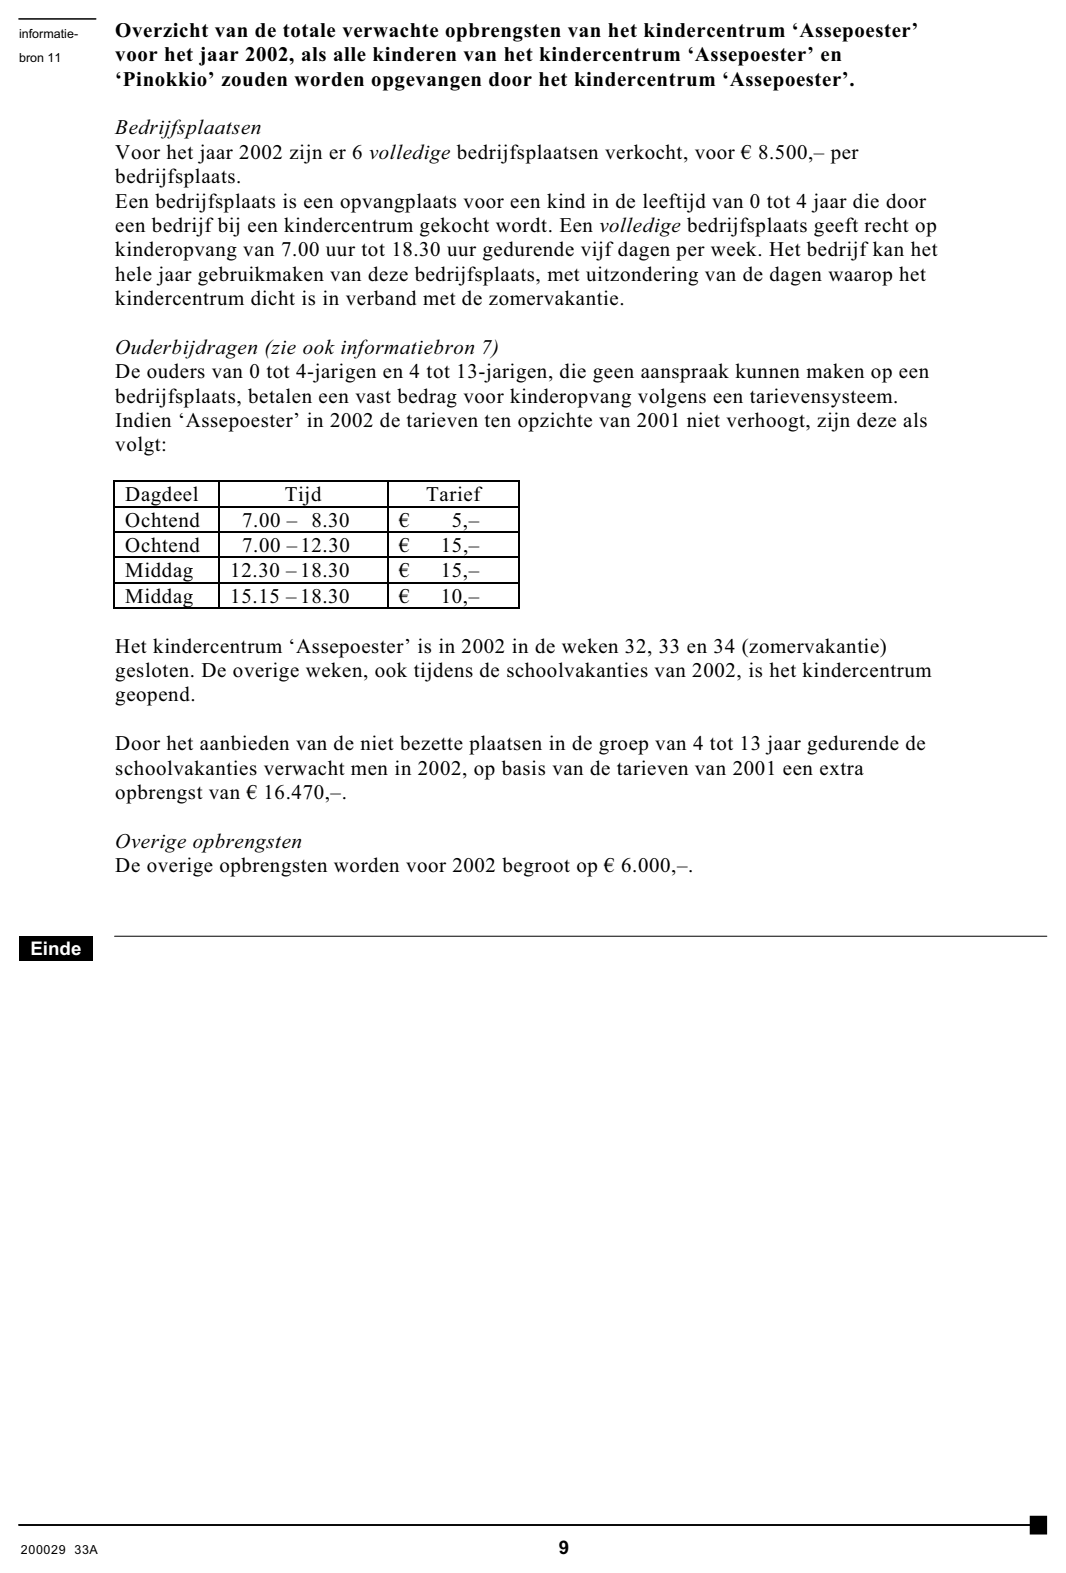
van de verwachte kosten en in informatiebron 11 een overzicht van de verwachte
opbrengsten voor het jaar 2002 van Kindercentrum ‘Assepoester’.
Kindercentrum ‘Assepoester’ is een van de zes gecertificeerde kindercentra in de gemeente
Nieuwegein. Het kindercentrum ‘Assepoester’ voorziet in de behoefte van opvang van
kinderen in de leeftijd van 0 tot 13 jaar. In het kindercentrum ‘Assepoester’ wordt gewerkt
met twee strikt gescheiden groepen, namelijk de groep 0 tot 4-jarigen en de groep
4 tot 13-jarigen.
In augustus 2001 wordt het bestuur van het kindercentrum ‘Assepoester’ benaderd door het
bestuur van het nabijgelegen kindercentrum ‘Pinokkio’ met de vraag of ‘Assepoester’ de
kinderen, die door het kindercentrum ‘Pinokkio’ worden opgevangen, kan overnemen.
(‘Pinokkio’ zal zijn deuren moeten sluiten in verband met een niet sluitend te krijgen
begroting voor het jaar 2002.)
Het bestuur van ‘Assepoester’ heeft aan de overname van de kinderen van ‘Pinokkio’ de
voorwaarde verbonden dat tengevolge van de overname de tarieven van de ouderbijdragen
van ‘Assepoester’ in 2002 niet extra mogen toenemen. Nader onderzoek heeft uitgewezen
dat zonder overname van ‘Pinokkio’ de tarieven van de ouderbijdragen in 2002 ten opzichte
van 2001 met 5% zouden moeten stijgen om de begroting sluitend te krijgen.
Uit het nader onderzoek van ‘Assepoester’ blijkt ook dat met alleen een aanpassing in de
personele bezetting de kinderen van ‘Pinokkio’ in 2002 kunnen worden opgevangen.
In het jaar 2001 werken bij het kindercentrum ‘Assepoester’ vijf leidsters. Twee leidsters
ontvangen het salaris van schaal 16 CAO Kinderopvang en drie leidsters het salaris van
schaal 10 van de CAO Kinderopvang. Alle leidsters bij ‘Assepoester’ werken 36 uur per
week.
Volgens de CAO Kinderopvang hebben alle leidsters met een aanstelling van voor
1 januari 2002 recht op een salarisverhoging met één schaalpunt. Eventueel nieuw aan te
stellen personeel per 1 januari 2002 wordt gesalarieerd volgens schaal 8.
231p
Wat is het voordeel voor een werkgever als voor het personeel een CAO geldt?
242p
Geef twee redenen waarom de leidsters bij het kindercentrum ‘Assepoester’ verschillend
worden gesalarieerd.
Met behulp van informatiebron 7 kan worden bepaald hoeveel leidsters ‘Assepoester’ per
dagdeel minimaal nodig heeft om alle kinderen van beide kindercentra op te kunnen
vangen. Bij de inzet van leidsters moeten kindercentra voldoen aan de in informatiebron 7
vermelde wettelijke eisen.
253p
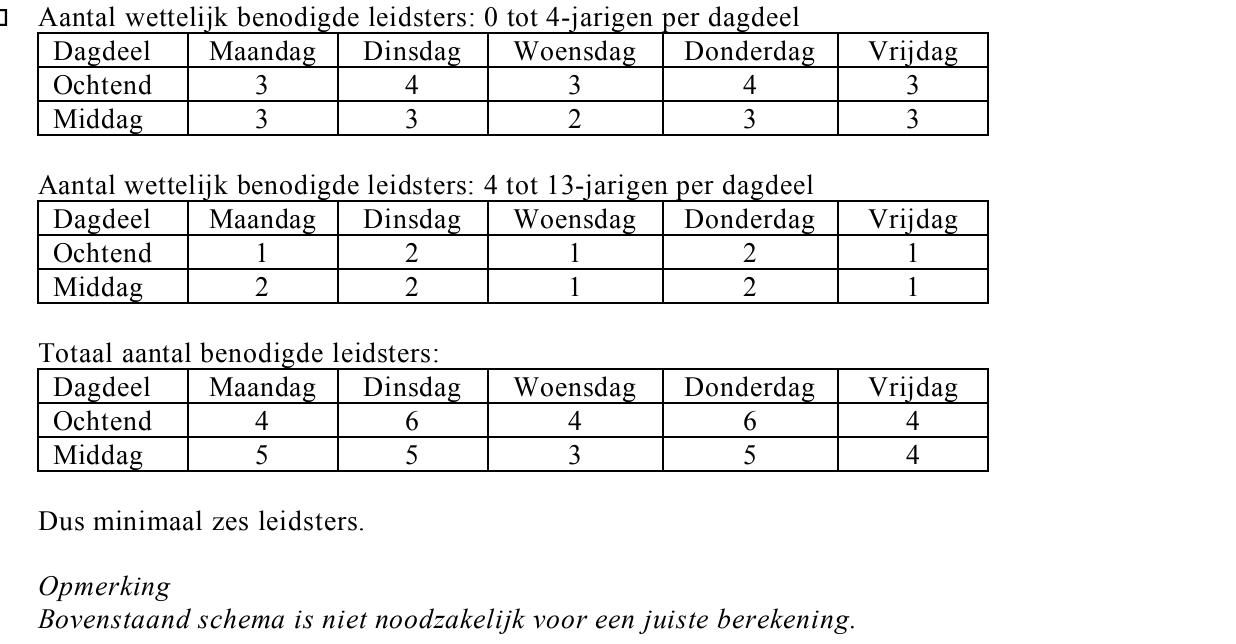
Toon met behulp van een berekening aan dat er minimaal zes leidsters nodig zijn als
‘Assepoester’ in 2002 de kinderen van ‘Assepoester’ en ‘Pinokkio’ wil opvangen.
263p
Bereken, met behulp van informatiebron 8, de
totale loonkosten van de zes leidsters voor
het kindercentrum ‘Assepoester’ voor het jaar 2002 (afronden op gehele euro’s naar boven).
In de informatiebronnen 9 en 10 wordt melding gemaakt van een 3,5% hypothecaire lening.
271p
Wordt de 3,5% hypothecaire lening met behulp van annuïteiten afgelost? Motiveer het
antwoord.
In informatiebron 10 valt te lezen dat de afschrijvingsbedragen van het gebouw worden
aangewend voor de aflossing van de 3,5% hypothecaire lening.
282p
Welke financiële overweging kan bij het bestuur van ‘Assepoester’ een rol gespeeld hebben
om het aflossingsplan van de hypothecaire lening te koppelen aan het afschrijvingsplan van
het gebouw?
293p
Bepaal met behulp van informatiebron 10 de totale verwachte kosten (in gehele euro’s) voor
het kindercentrum ‘Assepoester’ voor het jaar 2002.
305p
Bepaal met behulp van informatiebronnen 7 en 11 de totale verwachte opbrengsten voor het
kindercentrum in 2002 als de tarieven van de ouderbijdragen in 2002 ten opzichte van 2001
niet verhoogd worden.
313p
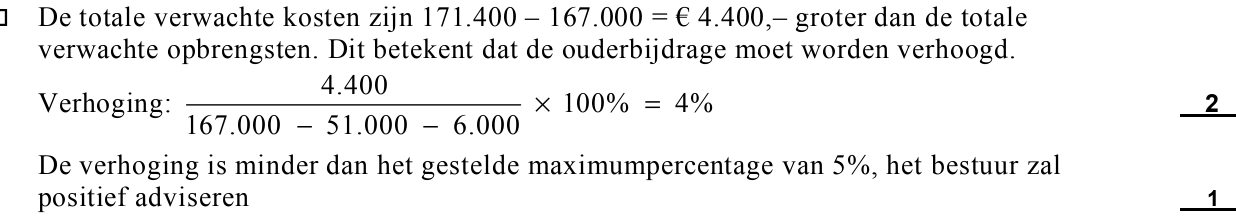
Zal het bestuur van het kindercentrum ‘Assepoester’, rekening houdend met de gestelde eis
dat de ouderbijdragen met maximaal 5% mogen stijgen, besluiten om de kinderen van het
kindercentrum ‘Pinokkio’ per 1 januari 2002 op te vangen? Motiveer het antwoord met een
berekening.
Let op: de laatste vragen van dit examen staan op de volgende pagina.
opgave 7Opgave 7
In deze opgave blijft de BTW buiten beschouwing.
Een industriële onderneming die slechts één soort product vervaardigt, heeft voor 2001 de
volgende begroting opgesteld:
• begrote productie en afzet: 375.000 stuks;
• normale productie en afzet: 360.000 stuks;
• variabele kosten bij de begrote productie en afzet:
- grondstoffen: 1.125.000 kg à € 7,50;
- directe lonen: 150.000 uur à € 37,50;
• constante kosten: € 4.500.000,–;
• verkoopprijs: € 75,– per stuk.
324p
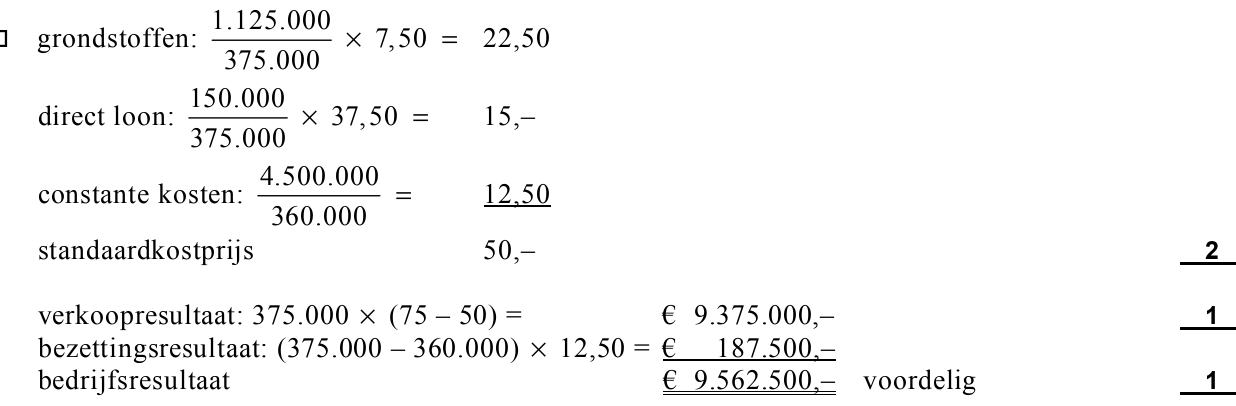
Bereken het begrote bedrijfsresultaat van 2001 met behulp van het begrote verkoopresultaat
en het begrote bezettingsresultaat (zie formuleblad). Geef bij het begrote bedrijfsresultaat
aan of het resultaat voordelig of nadelig is.
Uit de nacalculatie van 2001 blijkt het volgende:
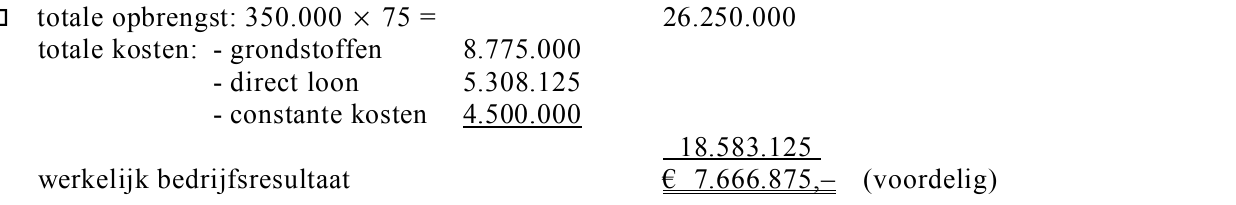
• er zijn 350.000 producten geproduceerd en verkocht tegen de begrote verkoopprijs;
• het werkelijke grondstofverbruik was 980.000 kg waarvoor € 8.775.000,– is betaald;
• het werkelijk aantal arbeidsuren was 142.500 waarvoor € 5.308.125,– is betaald;
• de constante kosten zijn overeenkomstig de begroting.
332p
Bereken het werkelijke bedrijfsresultaat van 2001 door de totale opbrengsten te
verminderen met de totale kosten.
342p
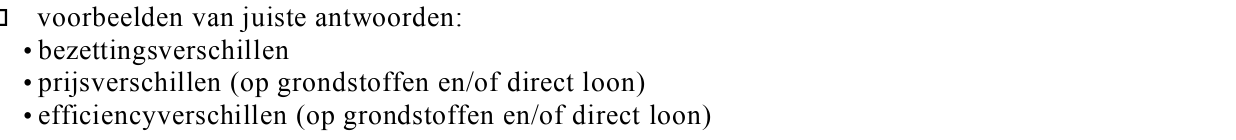
Noem naast de afzet en de verkoopprijs twee algemene oorzaken waardoor een verschil kan
ontstaan tussen een begroot en een werkelijk bedrijfsresultaat.