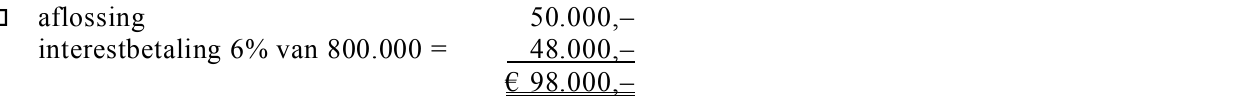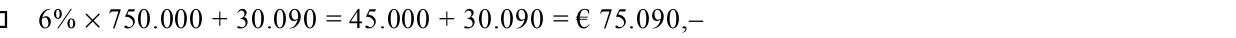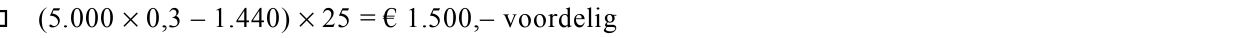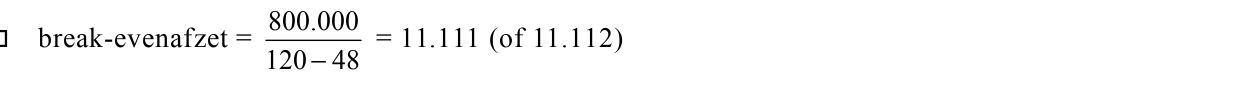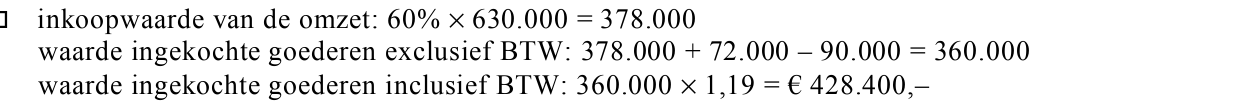opgave 1Opgave 1
Michael Page is een wervings- en selectiebureau. Namens een bepaalde opdrachtgever is dit
bureau op zoek naar personeel.
Onze opdrachtgever, gevestigd in de regio Eindhoven, behoort binnen de beleggingswereld
tot de grootste en meest vooraanstaande organisaties. Het belegd vermogen bedraagt ruim
€ 17 miljard en in totaal zijn er 170 personen werkzaam. Toenemende complexiteit van
markten en producten, een gezonde groei van haar cliëntenportefeuille en een toenemende
behoefte naar gedetailleerde up to date informatie, kenmerken de organisatie en vragen om
verdere professionalisering.
Geïnteresseerde kandidaten kunnen hun curriculum vitae met begeleidend schrijven, onder
vermelding van referentienummer LH/71564, bij voorkeur zenden per e-mail:
lionhuijers@michaelpage.com of sturen naar Michael Page Finance, Postbus 765, 5600 AT
Eindhoven, t.a.v. Lion W.P.A. Huijers. Voor nadere informatie kunt u met hem contact
opnemen, telefoon: 040–2433735.
Michael Page
F I N A N C E
www.michaelpage.nl
Australië · China · Frankrijk · Duitsland · Hong Kong · Italië · Nederland · Nieuw-Zeeland ·
Singapore · Spanje · Groot-Brittannië · VS
bron: NRC, 17 februari 2001
Uit de advertentie blijkt dat de opdrachtgever voor het lezerspubliek anoniem wil zijn.
11p
Noem een reden waarom een opdrachtgever anoniem wil zijn.
Naast anonimiteit en kostenoverwegingen zijn er voor de opdrachtgever andere redenen om
een wervings- en selectiebureau in te schakelen.
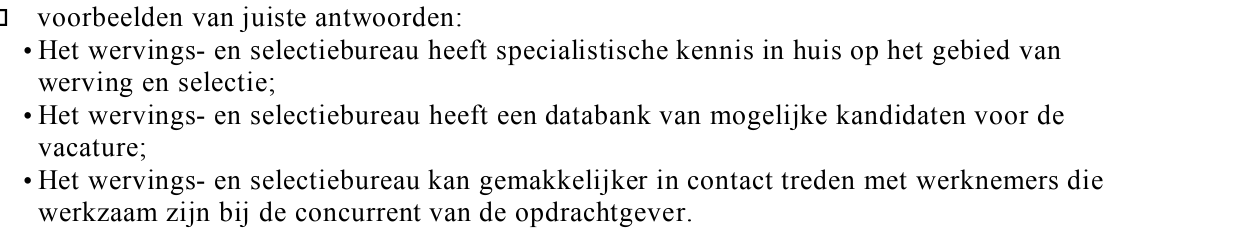
22p
Noem twee andere redenen om een wervings- en selectiebureau in te schakelen in plaats van
zelf personeel te selecteren en te werven.
Behalve het inschakelen van een wervings- en selectiebureau en het werven van hoog
opgeleid personeel door het zelf plaatsen van advertenties, zijn er nog andere
wervingsmethoden.
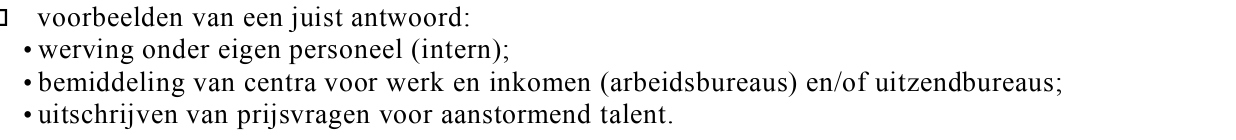
31p
Noem nog een andere wervingsmethode.
opgave 2Opgave 2
Brughel N.V. heeft voor de financiering van haar activa gebruik gemaakt van een 6%
hypothecaire lening en een 7% onderhandse lening.
Van de 6% hypothecaire lening is het volgende gegeven:
• jaarlijks op 1 januari wordt de interest achteraf betaald. Tevens wordt op deze datum
€ 50.000,– afgelost;
• na de aflossing op 1 januari 2001 bedraagt de schuld € 800.000,–.
Van de 7% onderhandse lening is het volgende bekend:
• de 7% onderhandse lening wordt afgelost met gelijkblijvende annuïteiten van € 47.196,–;
• de betaling van deze annuïteit vindt jaarlijks plaats op 31 december;
• op 31 december 2001 bedraagt de schuld na betaling van de annuïteit € 429.857,–.
42p
Bereken de uitgaven in 2002 die verbonden zijn aan de 6% hypothecaire lening.
53p
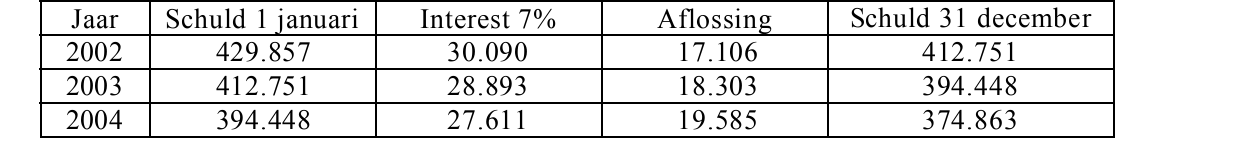
Vul op de bijlage behorende bij deze vraag, het aflossingsplan van de 7% onderhandse
lening in voor de jaren 2002 tot en met 2004 (alle bedragen mogen afgerond worden op
gehele euro’s).
62p
Bereken het totale bedrag dat op de resultatenbegroting van 2002 van Brughel N.V. vermeld
wordt in verband met de 6% hypothecaire lening en de 7% onderhandse lening.
opgave 3Opgave 3
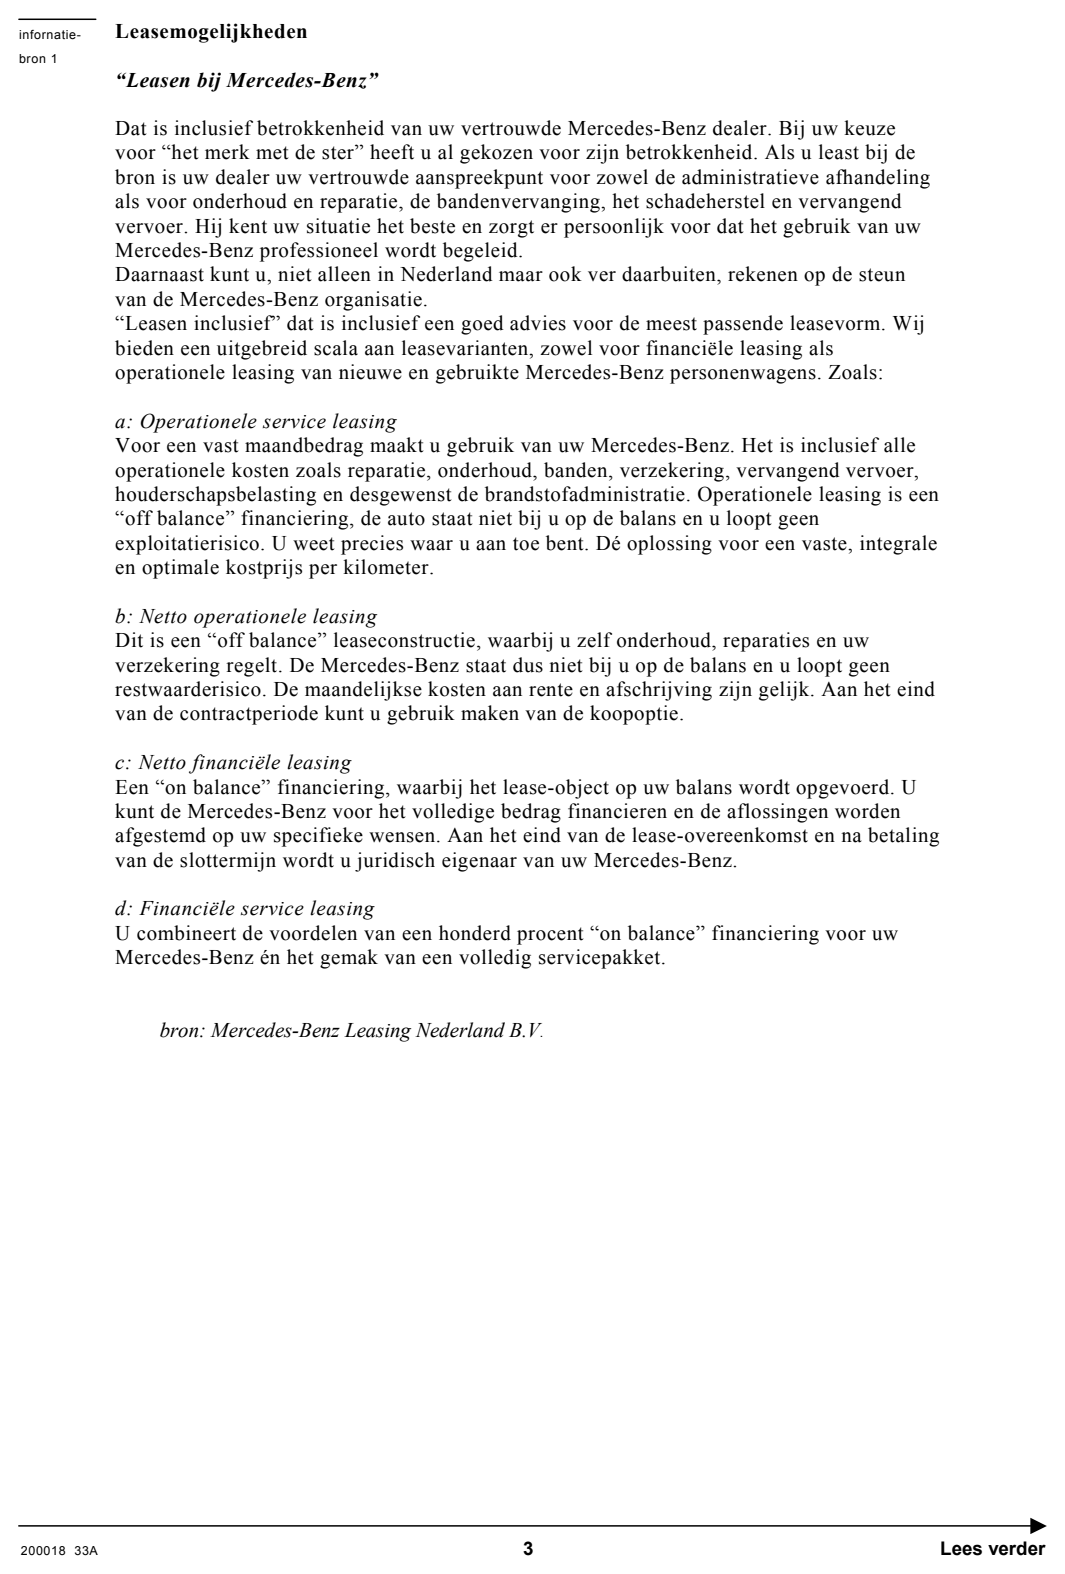
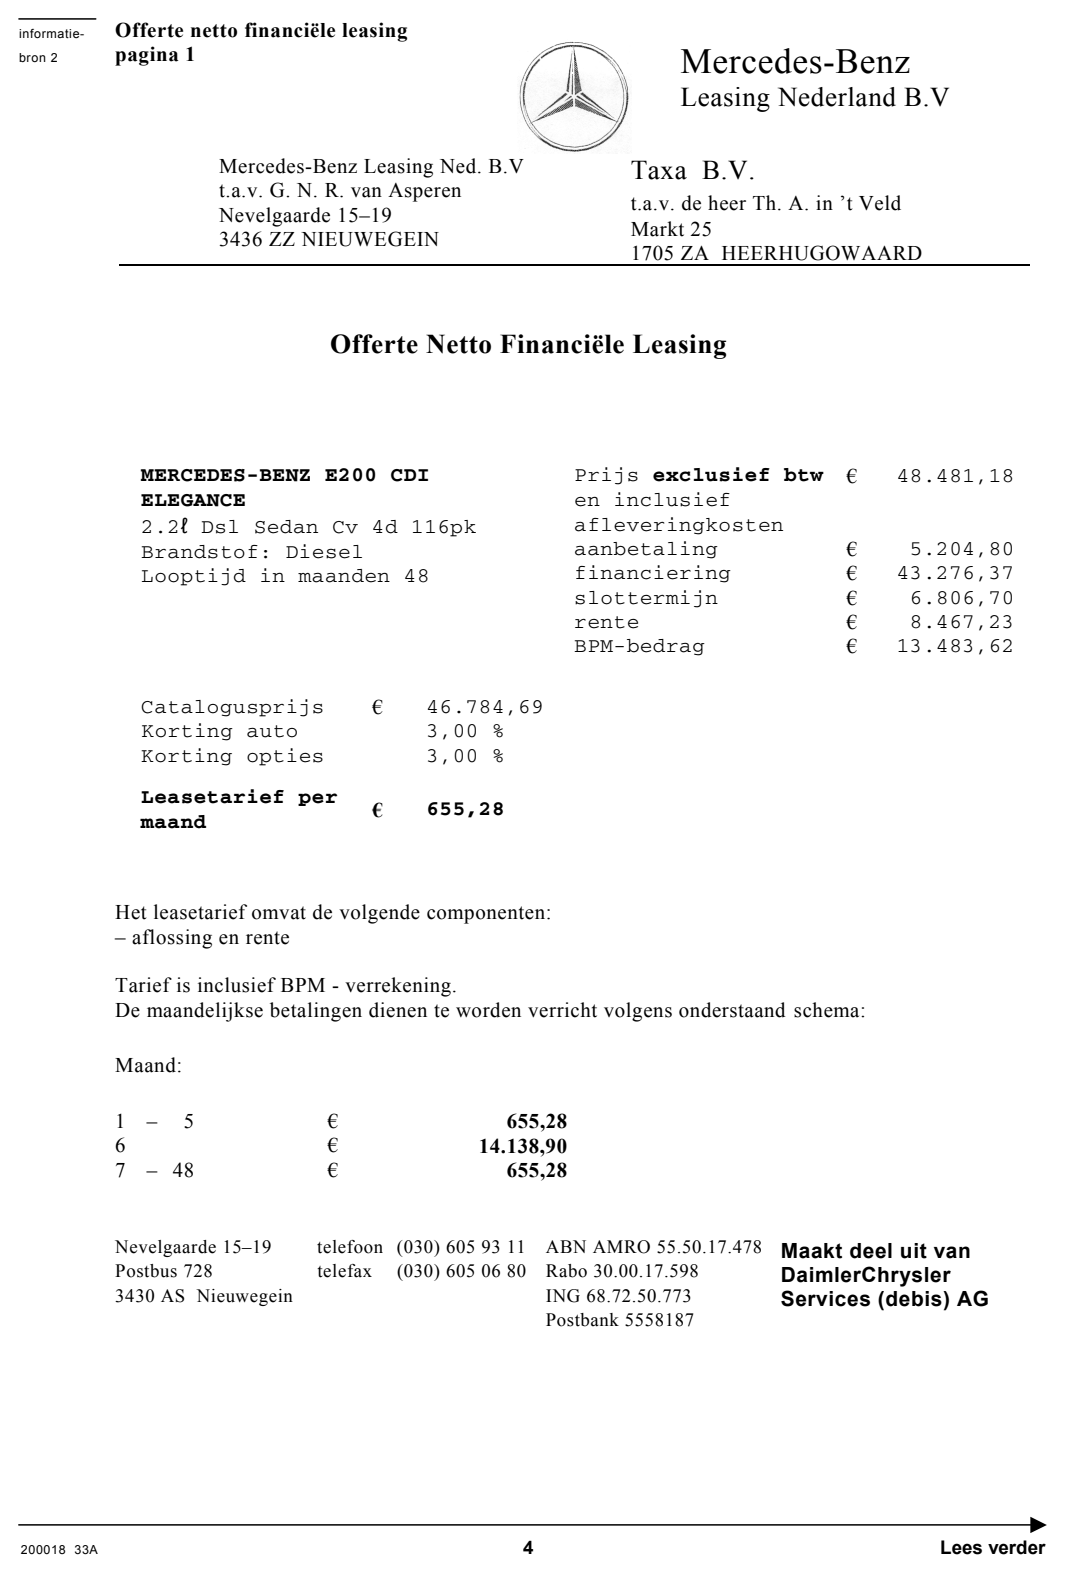
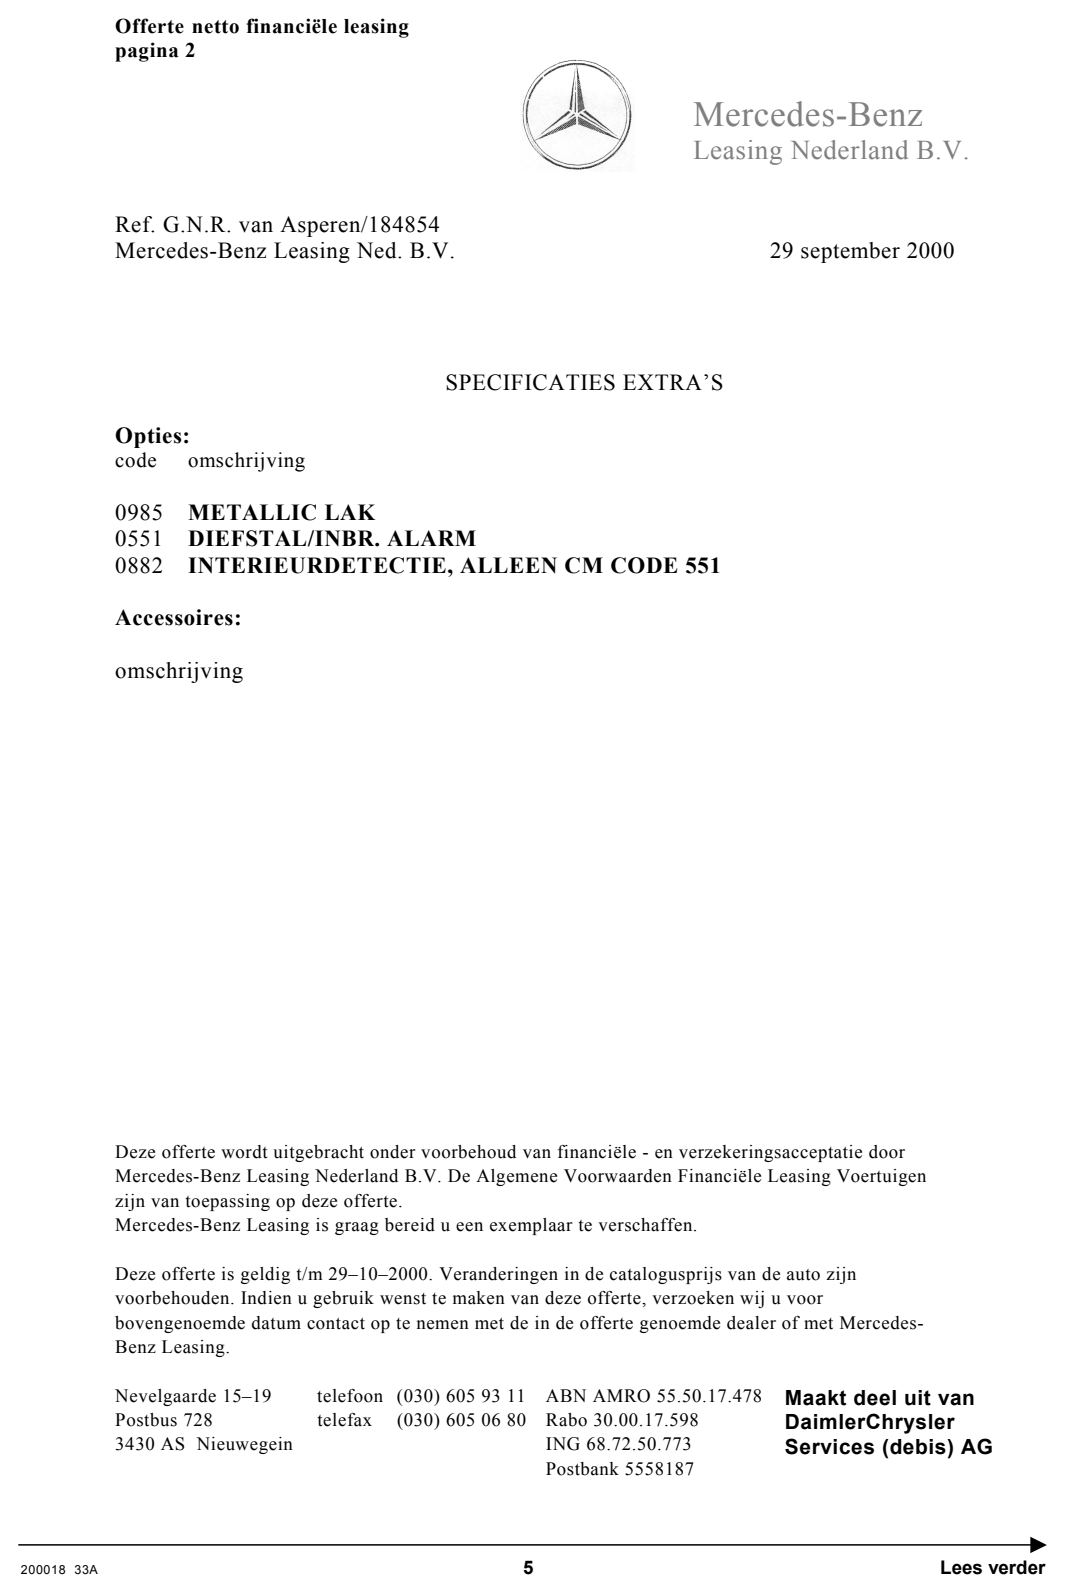
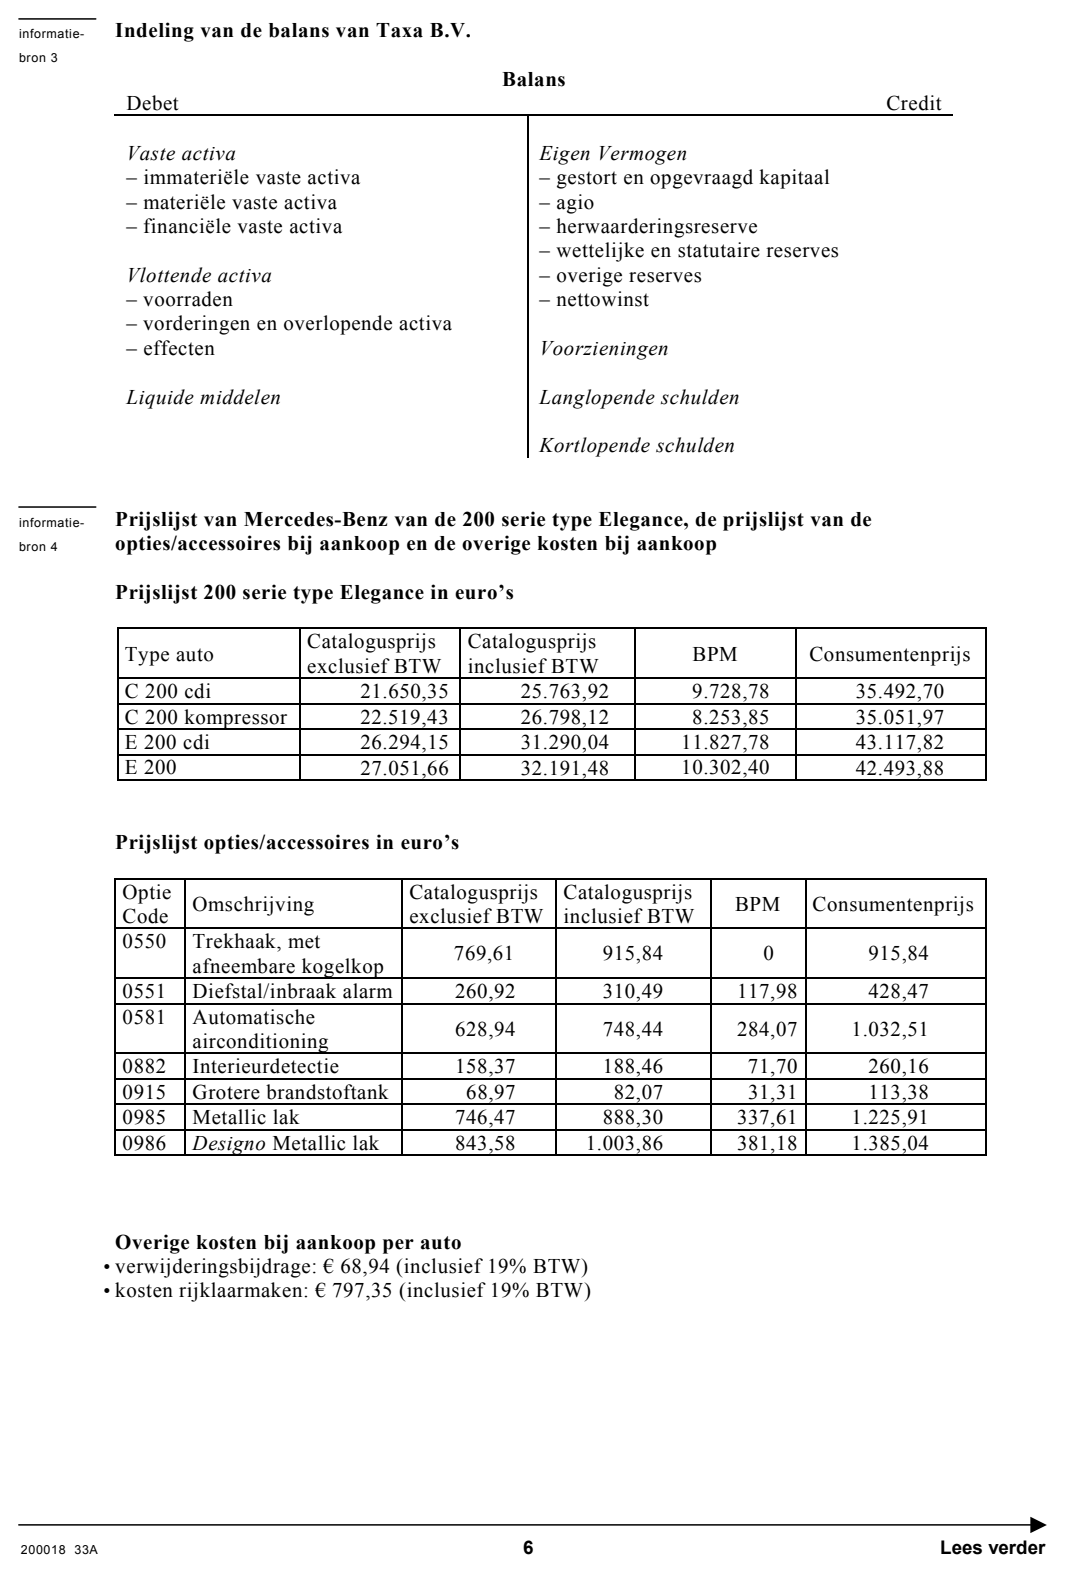
Bij deze opgave horen vier informatiebronnen. In informatiebron 1 zijn de leasemogelijkheden bij
Mercedes-Benz opgenomen. In informatiebron 2 staat de door Taxa B.V. aangevraagde offerte van
Mercedes-Benz. Deze offerte omvat 2 pagina’s. In informatiebron 3 staat de indeling vande balans van
Taxa B.V.enin informatiebron 4 zijn die delen vande prijslijsten van Mercedes-Benz opgenomen die
voor Taxa B.V.van belang zijn.
Taxa B.V. is een taxionderneming in Alkmaar die zich niet alleen bezighoudt met het reguliere
taxivervoer, maar ook met VIP-vervoer, koeriersdiensten en patiëntenvervoer op maat.
Bij het patiëntenvervoer op maat worden de patiënten thuis opgehaald, naar het ziekenhuis
gebracht en na behandeling weer thuisgebracht.
Voor het patiëntenvervoer heeft Taxa B.V. een contract afgesloten met een particuliere
ziektekostenverzekeraar. Dit contract levert zoveel extra werk op, dat het aantal taxiauto’s met
(voorlopig) één wordt uitgebreid. Ook het aantal taxichauffeurs dat voor Taxa B.V. werkzaam is
zal moeten worden uitgebreid.
Alle taxichauffeurs zijn bij Taxa B.V. in vaste dienst en voor hen gelden een aantal „huisregels”.
Zo dienen alle taxichauffeurs (zowel de mannelijke als de vrouwelijke) tijdens hun werk een
driedelig pak te dragen. De mannen dragen daarbij een stropdas, de vrouwen een shawl. Ook geldt
er een algeheel verbod voor mannelijke taxichauffeurs om oorringen te dragen. Vrouwelijke
taxichauffeurs mogen wel oorringen dragen, maar evenals hun mannelijke collega’s geen zichtbare
piercings.
In verband met de - toch al hoge - constante kosten van de onderneming wil de directie van
Taxa B.V. liever geen nieuwe taxichauffeurs in vaste dienst nemen. De contracten die Taxa B.V.
nieuwe taxichauffeurs wil voorleggen, worden met een vakbondsvertegenwoordiger besproken.
De vakbondsvertegenwoordiger twijfelt aan de wettelijke mogelijkheid om mannen het dragen van
oorringen te verbieden.
71p
Op grond van welke wet twijfelt de vakbondsvertegenwoordiger aan het recht van Taxa B.V.
om de mannelijke taxichauffeurs het dragen van oorringen te kunnen verbieden?
82p
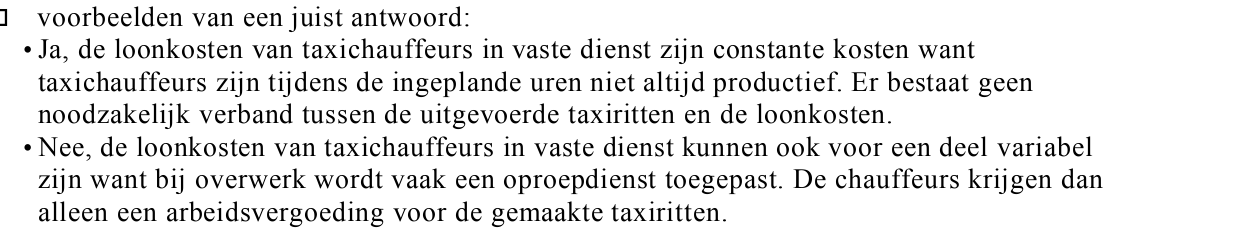
Is het juist dat de loonkosten van taxichauffeurs in vaste dienst altijd tot de constante kosten
gerekend moeten worden? Motiveer het antwoord.
Van de Mercedes-Benz-dealer heeft Taxa B.V. een brochure ontvangen over de
mogelijkheden van leasing (zie informatiebron 1) en een offerte voor een overeenkomst op
basis van netto financiële leasing (zie informatiebron 2).
92p
Zal, uitgaande van een gelijke looptijd van het contract, ’Mercedes-Benz Leasing Nederland B.V.’
bij ’operationele service leasing’ een hoger of een lager maandelijks leasetarief in rekening
brengen dan bij ’netto financiële leasing’? Motiveer het antwoord.
101p
Wie draagt het risico van economische veroudering bij netto financiële leasing?
112p
Waarin verschilt de in informatiebron 1 opgenomen netto operationele leasing van
huurkoop?
121p
Verklaar waarom Mercedes-Benz Leasing B.V. in deze offerte geen BTW heeft opgenomen.
133p
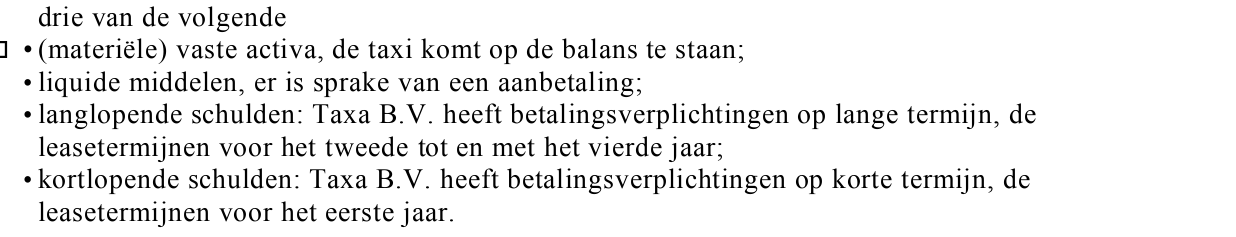
Noem drie posten die op de balans van Taxa B.V.
(zie informatiebron 3) vermeld staan, die
door het sluiten van een overeenkomst op basis van een netto-financiële leasing in waarde
veranderen. Motiveer het antwoord.
Een taxionderneming is door de overheid vrijgesteld van Belasting Particulieren
Motorvoertuigen (= BPM). Indien een taxi wordt geleasd, dient de leasemaatschappij de
BPM aan de belastingdienst af te dragen. De leasemaatschappij brengt de BPM bij de
taxionderneming in rekening en de taxionderneming vordert de BPM terug van de
belastingdienst. Meestal brengt de leasemaatschappij de BPM bij de taxionderneming in
rekening op het moment dat de taxionderneming de BPM kan terugvorderen.
Hetzelfde type (Elegance) taxiauto, inclusief de bijkomende opties/accessoires, waarvoor de
offerte is ontvangen, kan ook worden gekocht. Van de dealer is een prijslijst van de diverse
typen Elegance en van de extra opties/accessoires ontvangen (zie informatiebron 4).
144p
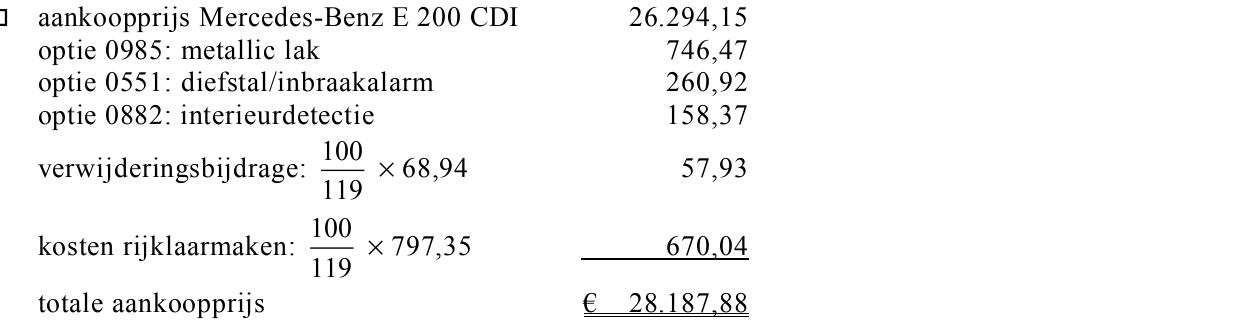
Bereken het bedrag exclusief BTW dat Taxa B.V. moet betalen aan de dealer indien
Taxa B.V. de auto koopt, van het type en uitvoering zoals die beschreven is in de offerte op
basis van netto financiële leasing.
Om een vergelijking te maken of een nieuwe taxiauto moet worden gekocht of geleasd,
worden de maandelijkse lasten van netto financiële leasing vergeleken met de som van de
afschrijvingskosten van de taxiauto en de interestkosten in verband met de financiering van
de taxiauto bij aankoop.
Taxa B.V. gaat uit van de volgende veronderstellingen:
• de gebruiksduur (economische levensduur) van een taxiauto is 4 jaar;
• de taxiauto wordt afgeschreven met gelijke maandbedragen;
• de geschatte restwaarde van de taxiauto bedraagt € 6.000,– exclusief BTW;
• door aankoop van de taxiauto stijgen de jaarlijkse interestkosten van Taxa B.V. tijdens de
gebruiksduur van de taxiauto met gemiddeld € 2.400,–.
152p
Bereken de maandelijkse afschrijvingskosten van de taxiauto indien Taxa B.V. deze zou
kopen.
162p
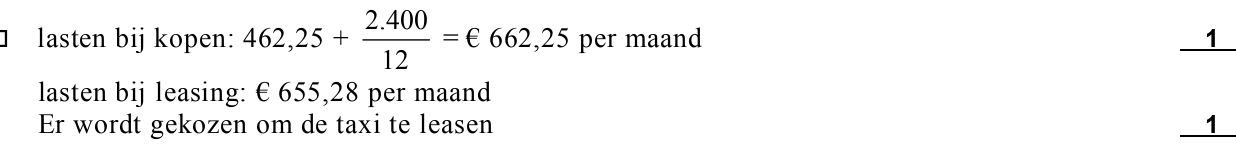
Zal Taxa B.V. op grond van kostenoverwegingen de taxiauto kopen of leasen op basis van
netto financiële leasing? Motiveer het antwoord met behulp van een berekening.
opgave 4Opgave 4
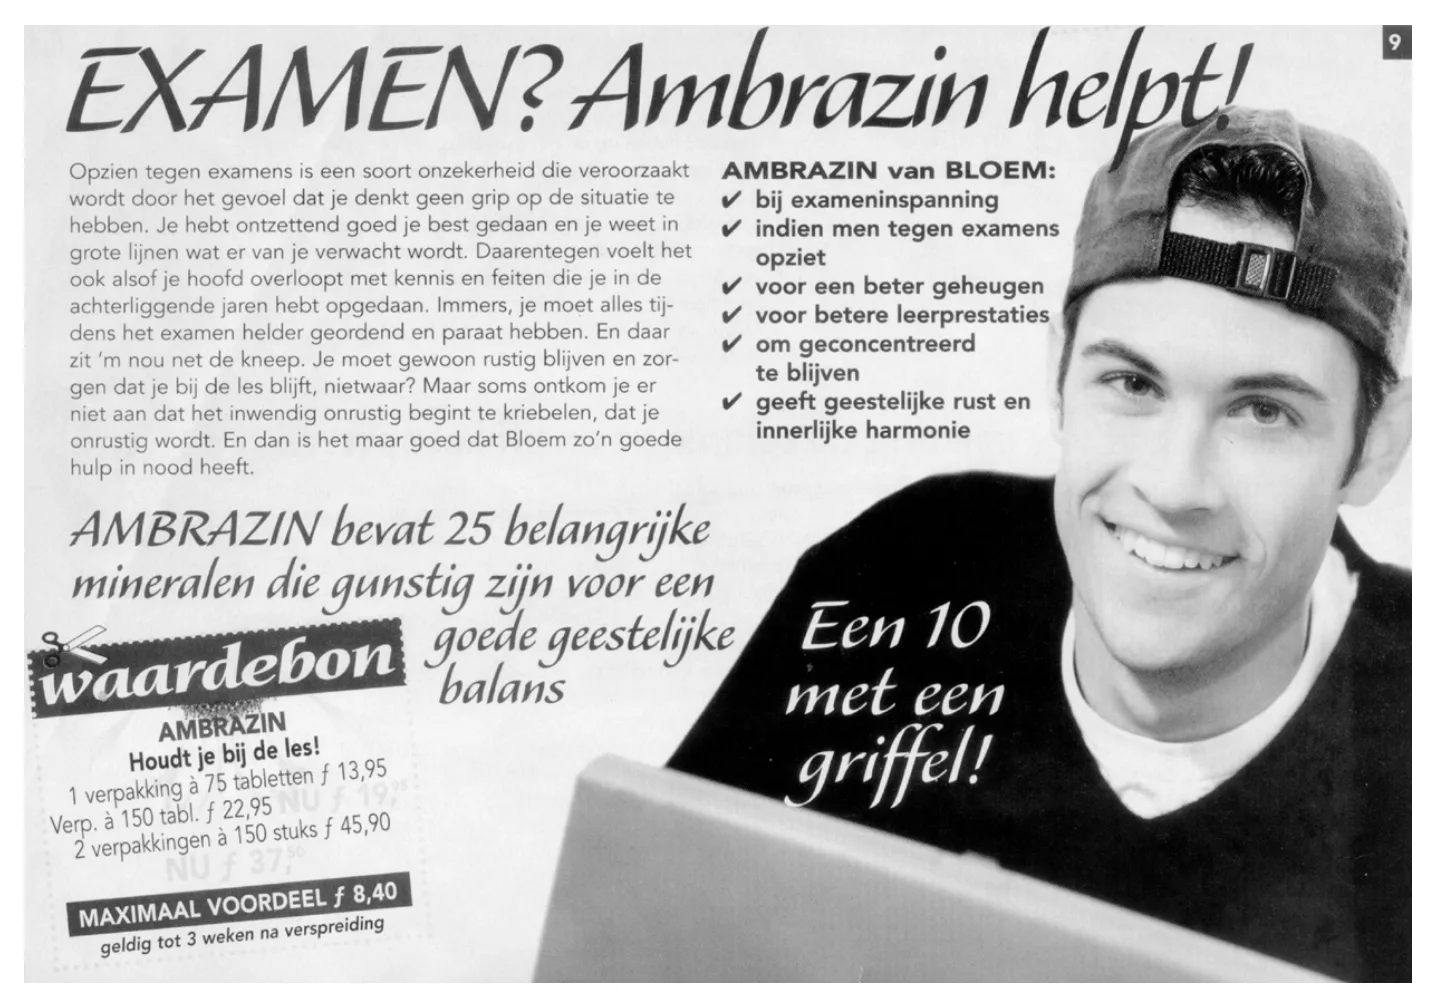
bron: folder „natuurlijk beter met Bloem”
Het bovenstaande is overgenomen uit een door fabrikant Bloem uitgebrachte reclamefolder
die in Nederland huis-aan-huis is verspreid. Alle kosten van de folder komen voor rekening
van de fabrikant. In deze folder zijn dan ook uitsluitend „gezondheidsproducten” van deze
fabrikant opgenomen. Een van deze producten is „Ambrazin”, een middel tegen
examenvrees.
172p
Welke vorm van marketingstrategie past fabrikant Bloem toe door het uitgeven en
verspreiden van de folder? Motiveer het antwoord.
181p
Tot welk onderdeel van de marketingmix wordt het merkenbeleid gerekend?
192p
Toon aan dat Bloem gebruik maakt van pullstrategie.
opgave 5Opgave 5

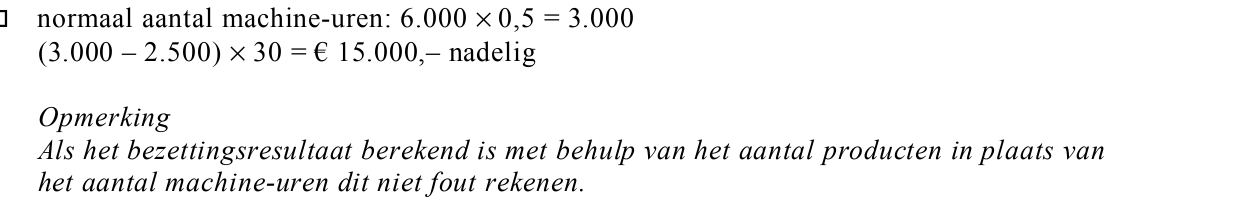
De industriële onderneming Gelei B.V. heeft de verkoopprijs van haar product voor 2001 als volgt vastgesteld: materiaalkosten: 10 kg à € 6,– per kg loonkosten: 0,3 uur à € 25,– per uur indirecte fabricagekostprijs fabricagekosten: 0,5 machine-uur à € 40,– per uur variabele verkoopkosten commerciële kostprijs winstopslag verkoopprijs per stuk exclusief BTW BTW 19% verkoopprijs per stuk inclusief BTW Het machine-uurtarief bestaat uit: variabele machinekosten € 10,–; constante machinekosten € 30,–. De normale productie en afzet zijn 6.000 stuks per jaar. De verwachte productie en afzet voor 2001 zijn 5.500 stuks. Voor 2001 bedraagt het verwachte positieve bedrijfsresultaat € 130.000,–. In de nacalculatie van 2001 staan de volgende gegevens: • werkelijke productie en werkelijke afzet: 5.000 stuks; • materiaal: verbruik 51.000 kg, waarvoor € 311.100,– is betaald; • loon: het aantal arbeidsuren is 1.440 uur geweest waarvoor € 38.400,– is betaald; • werkelijke indirecte fabricagekosten: € 104.600,–; • werkelijk aantal machine-uren: 2.500.
opgave 6Opgave 6
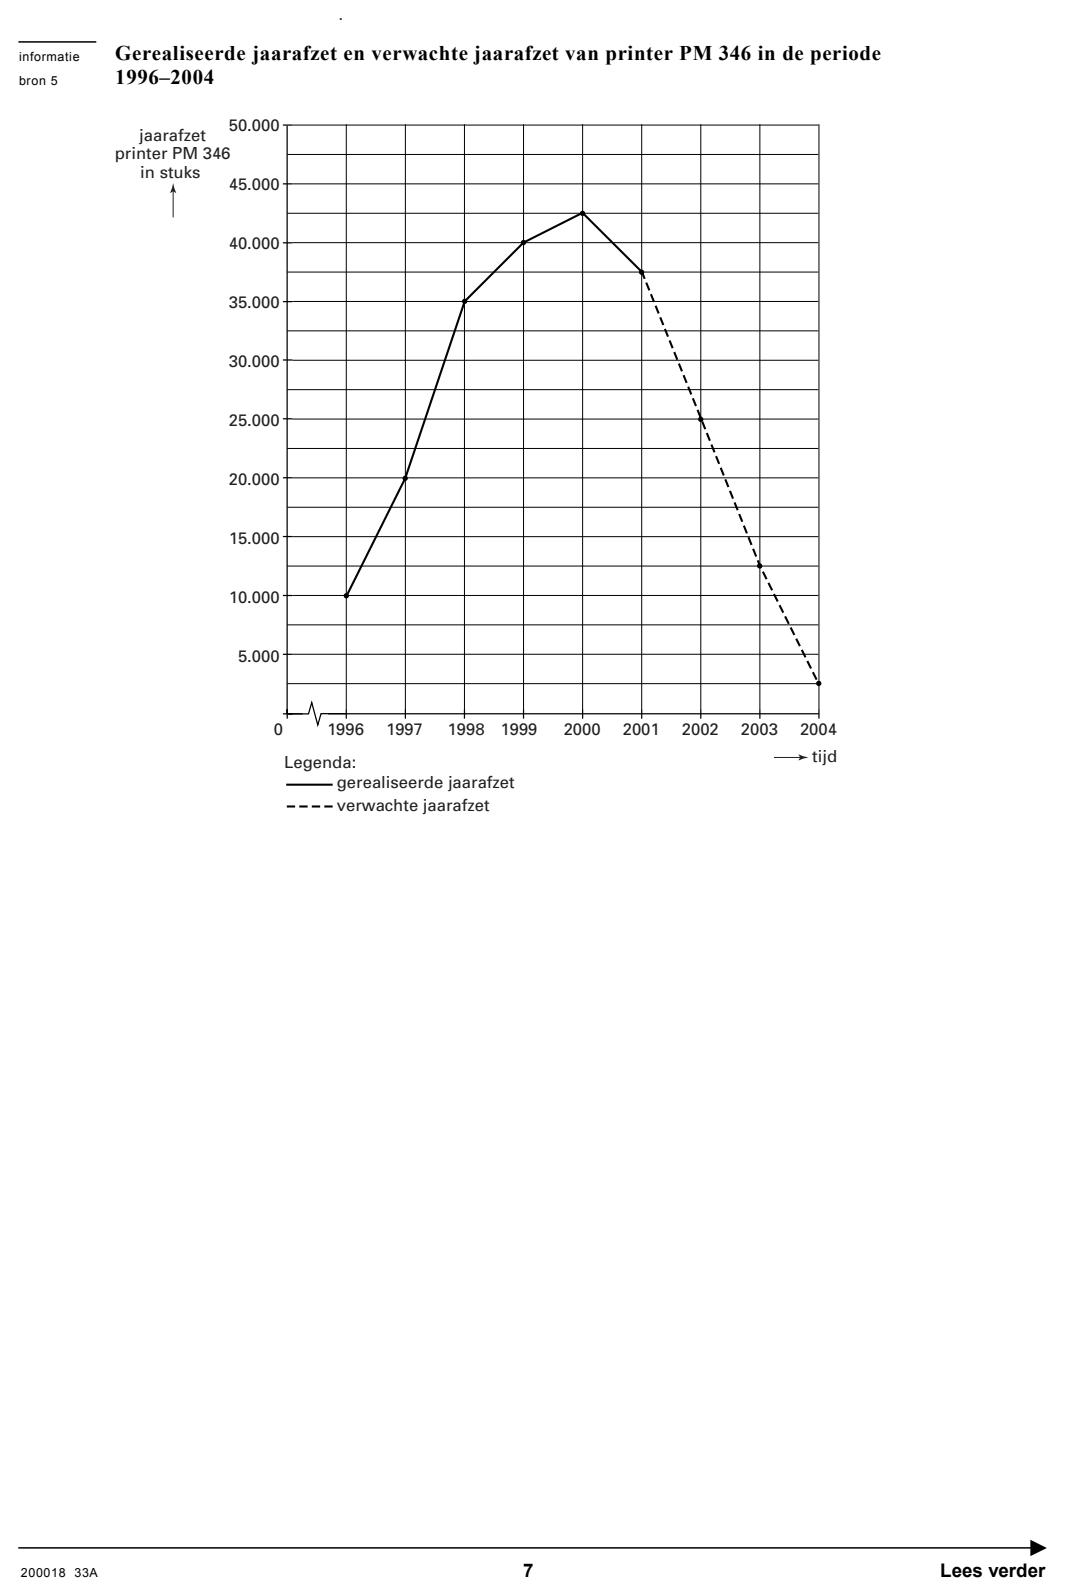
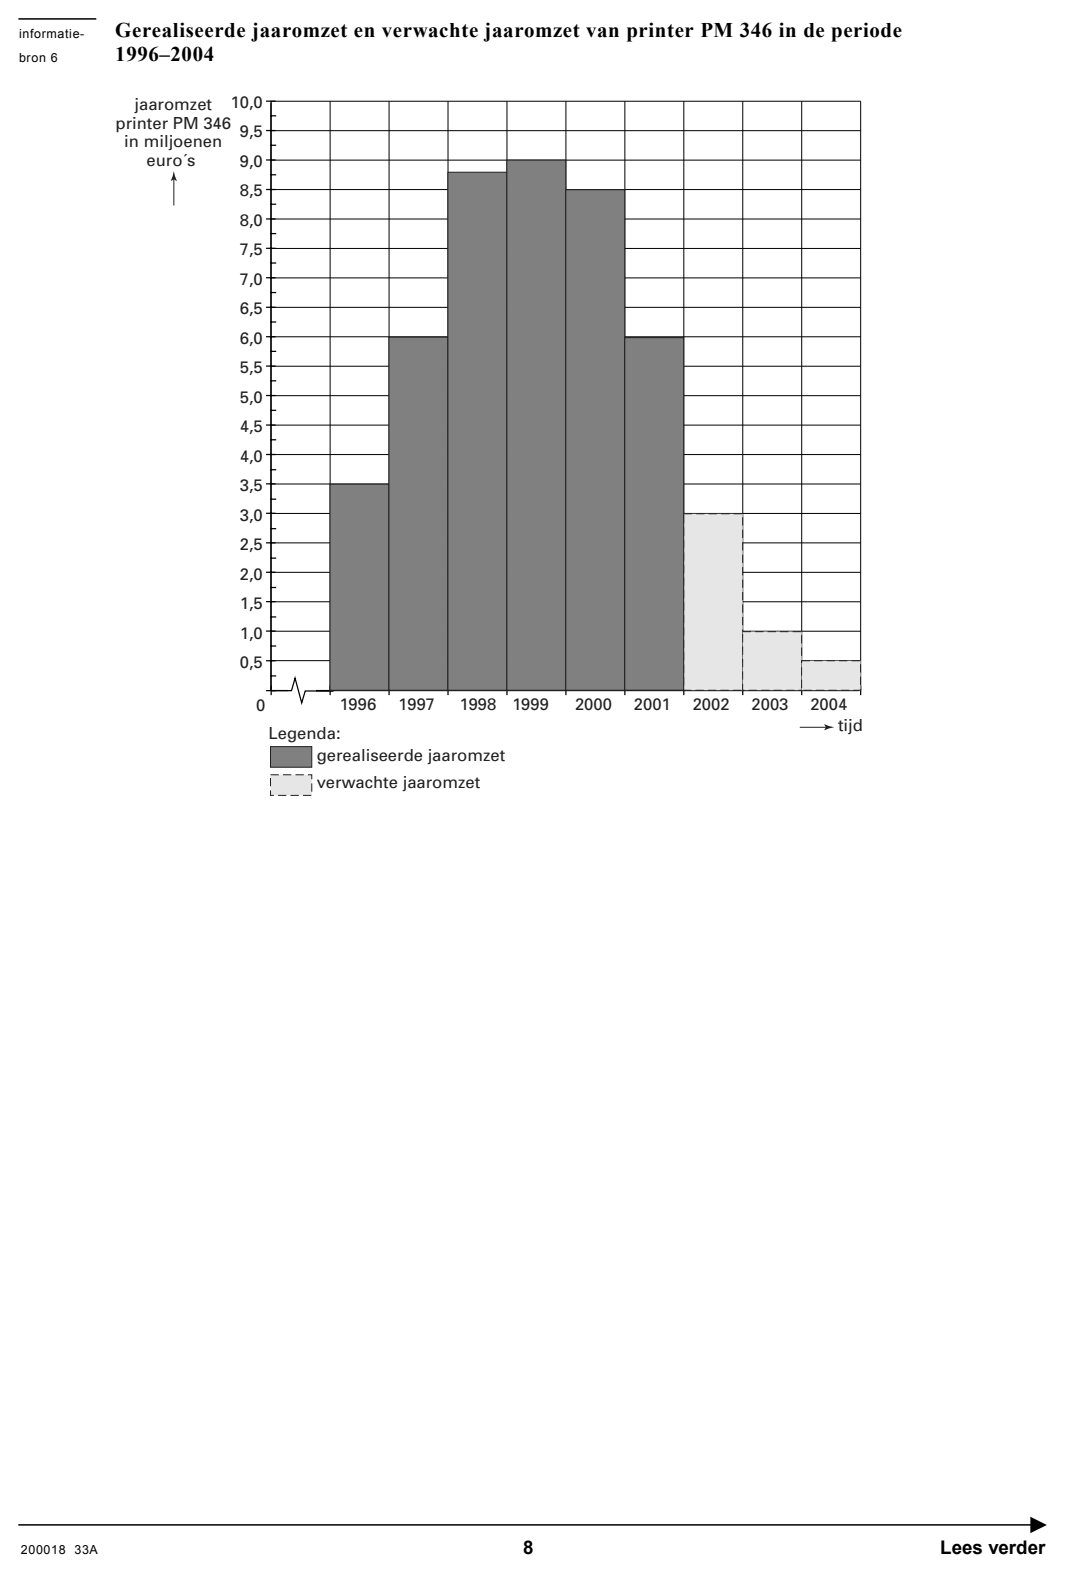
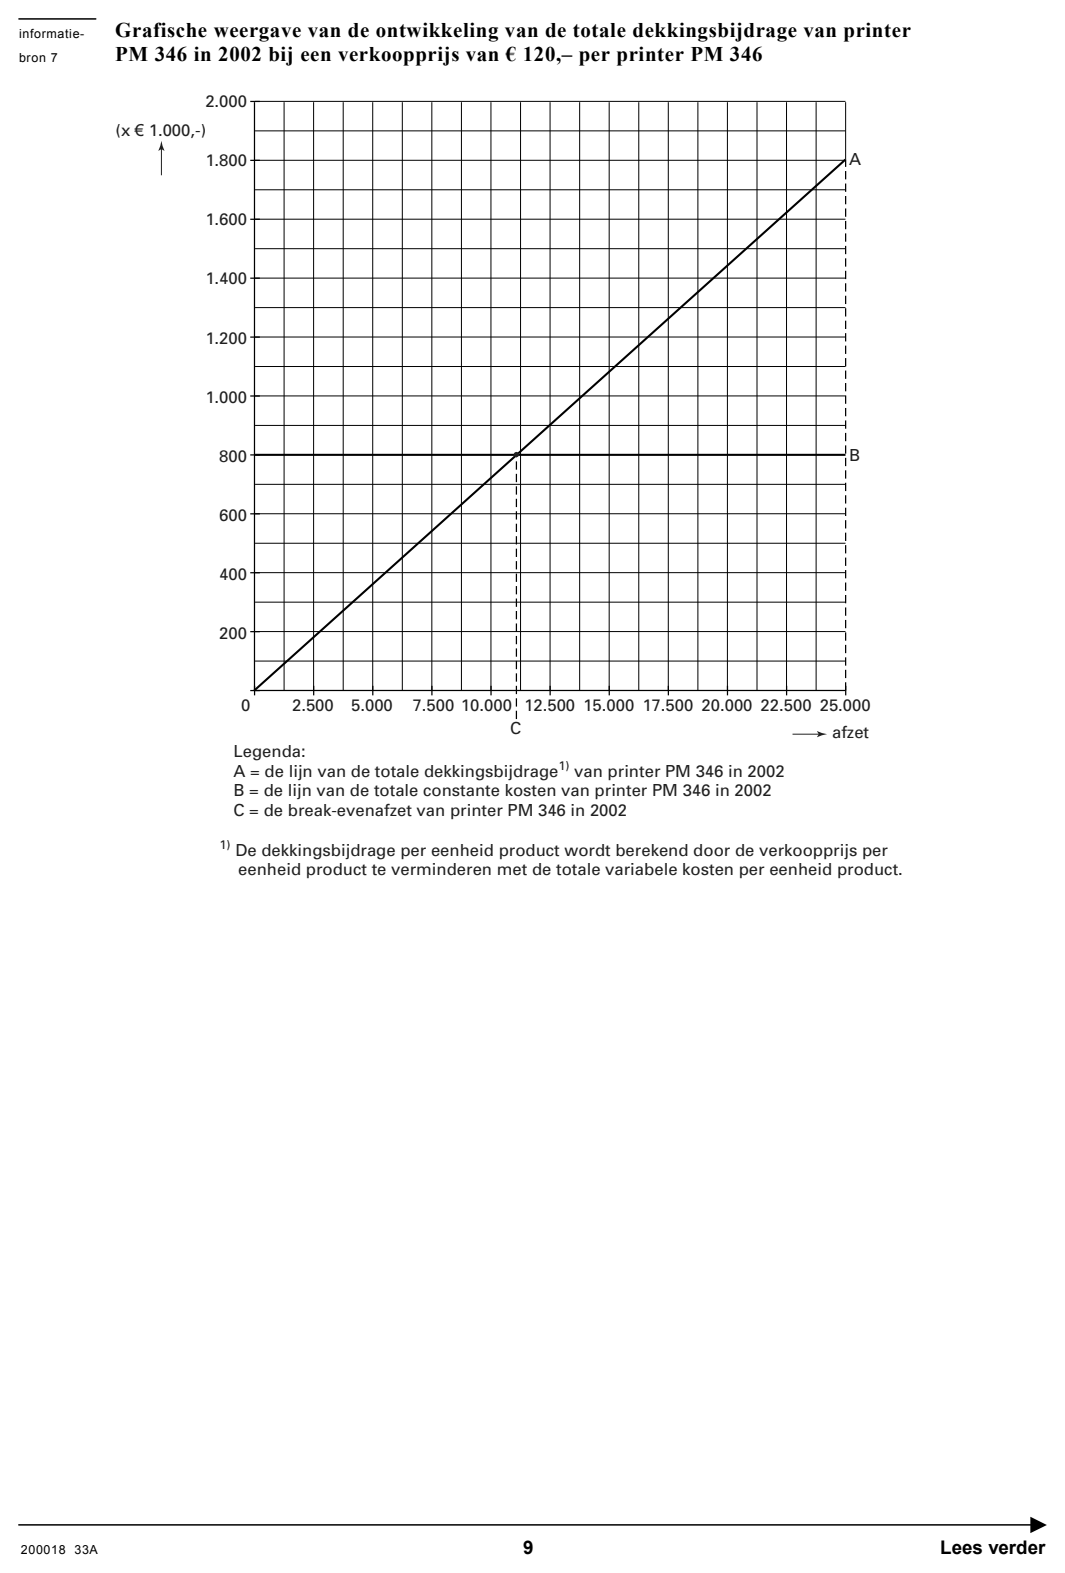
Bij deze opgave horen vier informatiebronnen, de informatiebronnen 5 tot en met 8. In de
informatiebronnen 5, 6 en 7 zijn grafieken opgenomen betreffende de printer PM 346. In
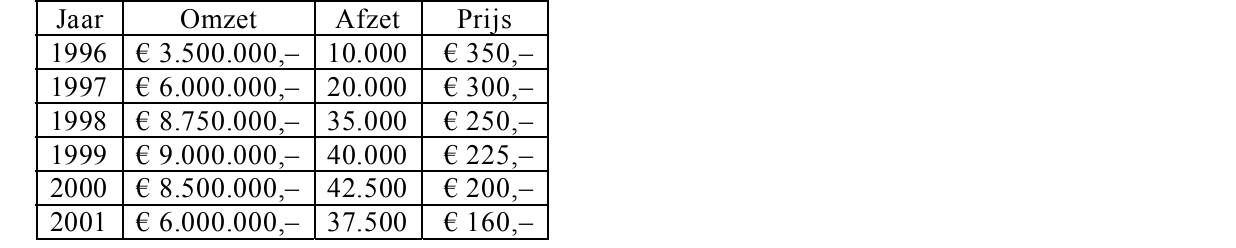
informatiebron 5 is de gerealiseerde afzet van 1996 tot en met 2001 en de verwachte afzet voor de
jaren 2002 tot en met 2004 opgenomen. Informatiebron 6 bevat voor dezelfde perioden een grafiek
van de gerealiseerde en verwachte jaaromzet. In informatiebron 7 is de break-evenafzet voor 2002
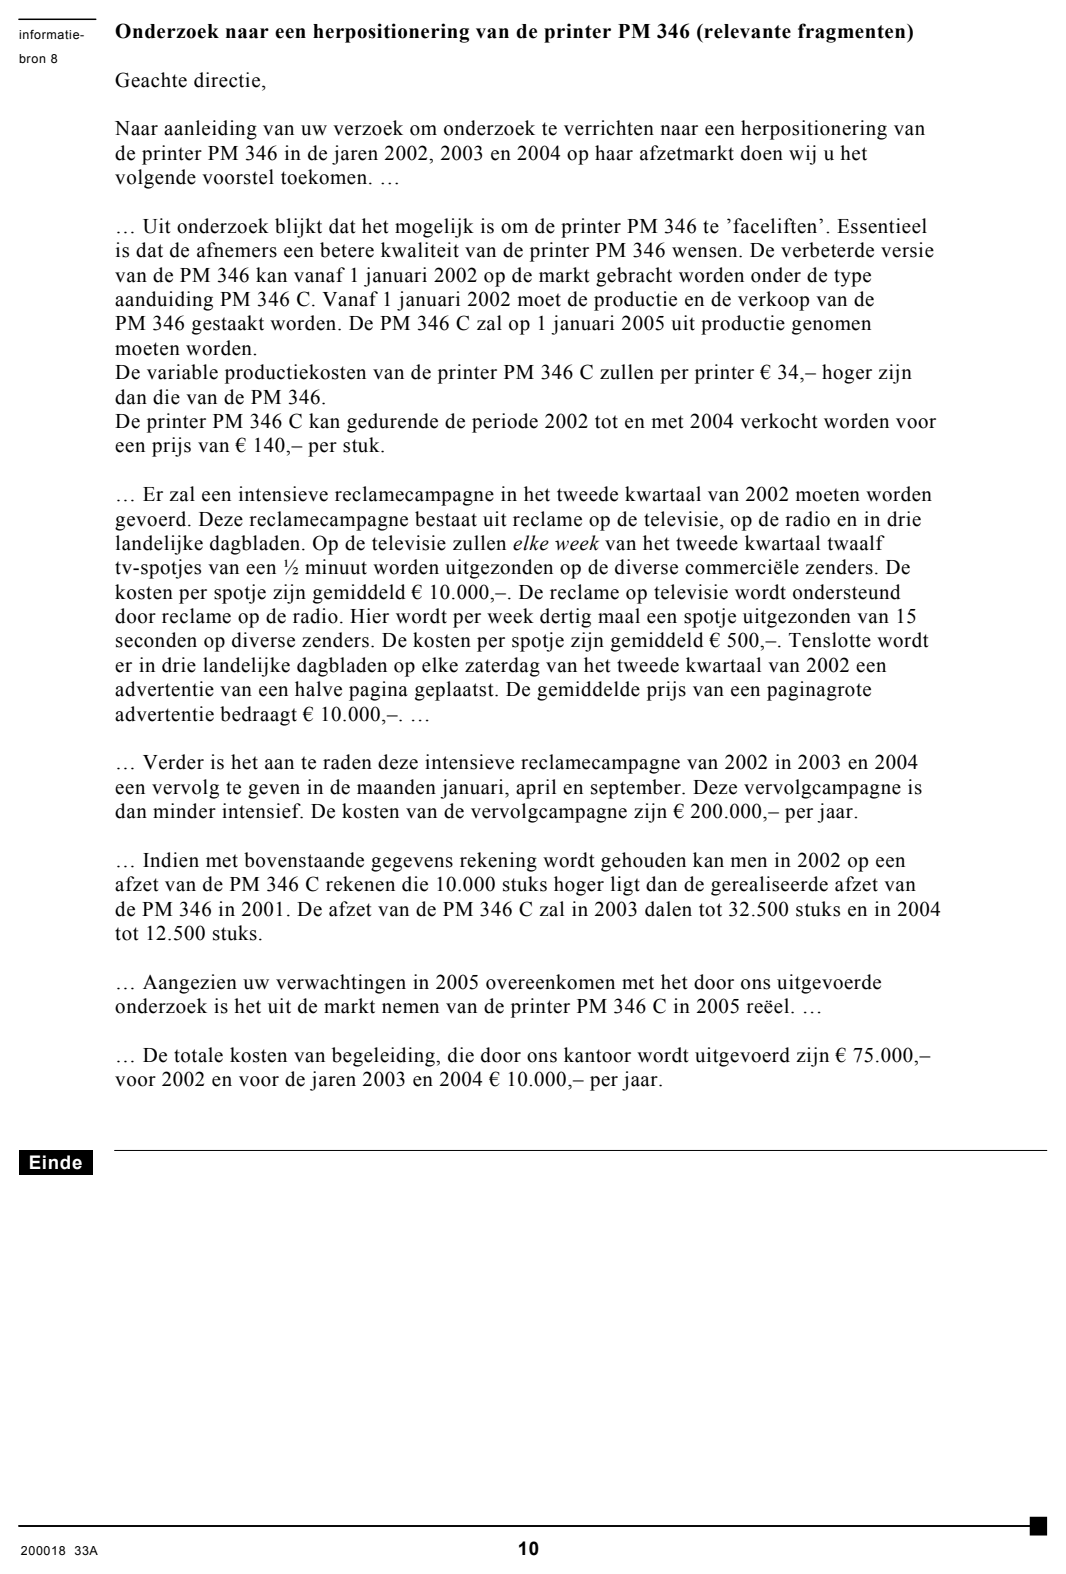
grafisch bepaald. In informatiebron 8 staan gegevens betreffende een onderzoek naar de
mogelijkheid om de printer PM 346 in 2002 te herpositioneren op de markt.
In deze opgave wordt ervan uitgegaan dat het prijspeil van de productiekosten in de
periode 1996–2004 niet verandert. In deze opgave blijft de BTW buiten beschouwing.
Onderneming Prestom is producent van diverse soorten printers. Prestom heeft in de jaren
1996–1999 een flinke groei doorgemaakt, veroorzaakt door het succes van de printer PM 346. De
printer PM 346 werd, nadat het product werd gepatenteerd, op de markt gebracht om het
verliesgevende type PM 235 te vervangen.
Voor 1996, het introductiejaar van de printer PM 346, werd een afzet verwacht van 2.500 printers.
Uiteindelijk werden in 1996 10.000 printers PM 346 verkocht.
Het succes van de printer PM 346 zorgde in 1996 voor een aantal problemen die binnen de
onderneming moesten worden opgelost.
231p
Geef een voorbeeld van een logistiek probleem dat Prestom in 1996 heeft moeten oplossen
dat veroorzaakt werd door het succes van de printer PM 346.
Prestom heeft vanaf het op de markt brengen van de printer PM 346 voor deze printer een
bepaalde prijspolitiek gevoerd.
243p
Bereken met behulp van informatiebron 5 en 6 de verkoopprijs van de printer PM 346 die
Prestom jaarlijks heeft vastgesteld in de periode 1996–2001.
251p
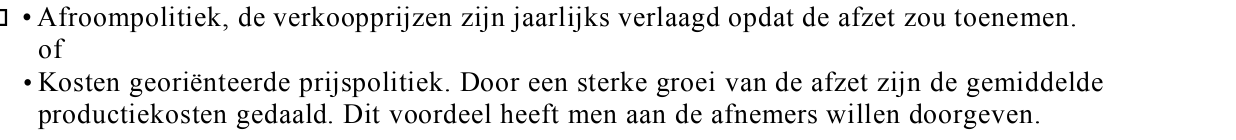
Welke prijspolitiek kan Prestom in de periode 1996–2001 voor de printer PM 346 gevoerd
hebben? Motiveer het antwoord.
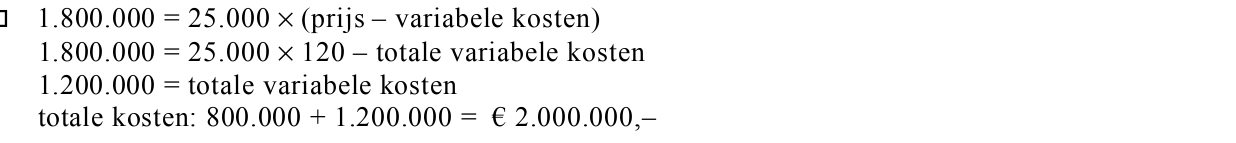
Uit informatiebron 7 valt af te leiden dat bij een verwachte afzet van 25.000 printers
PM 346 in 2002 de verwachte totale kosten in dat jaar € 2.000.000,– zijn.
263p
Toon dit aan met behulp van een berekening.
272p
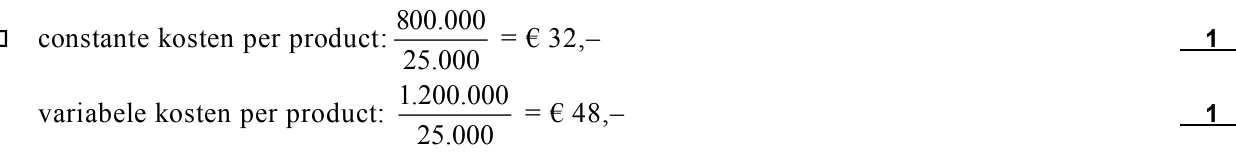
Bereken de constante en de variabele kosten per printer PM 346, uitgaande van een normale
productie van 25.000 printers PM 346 per jaar.
282p
Bepaal door middel van een berekening de break-evenafzet in 2002 van de printer PM 346
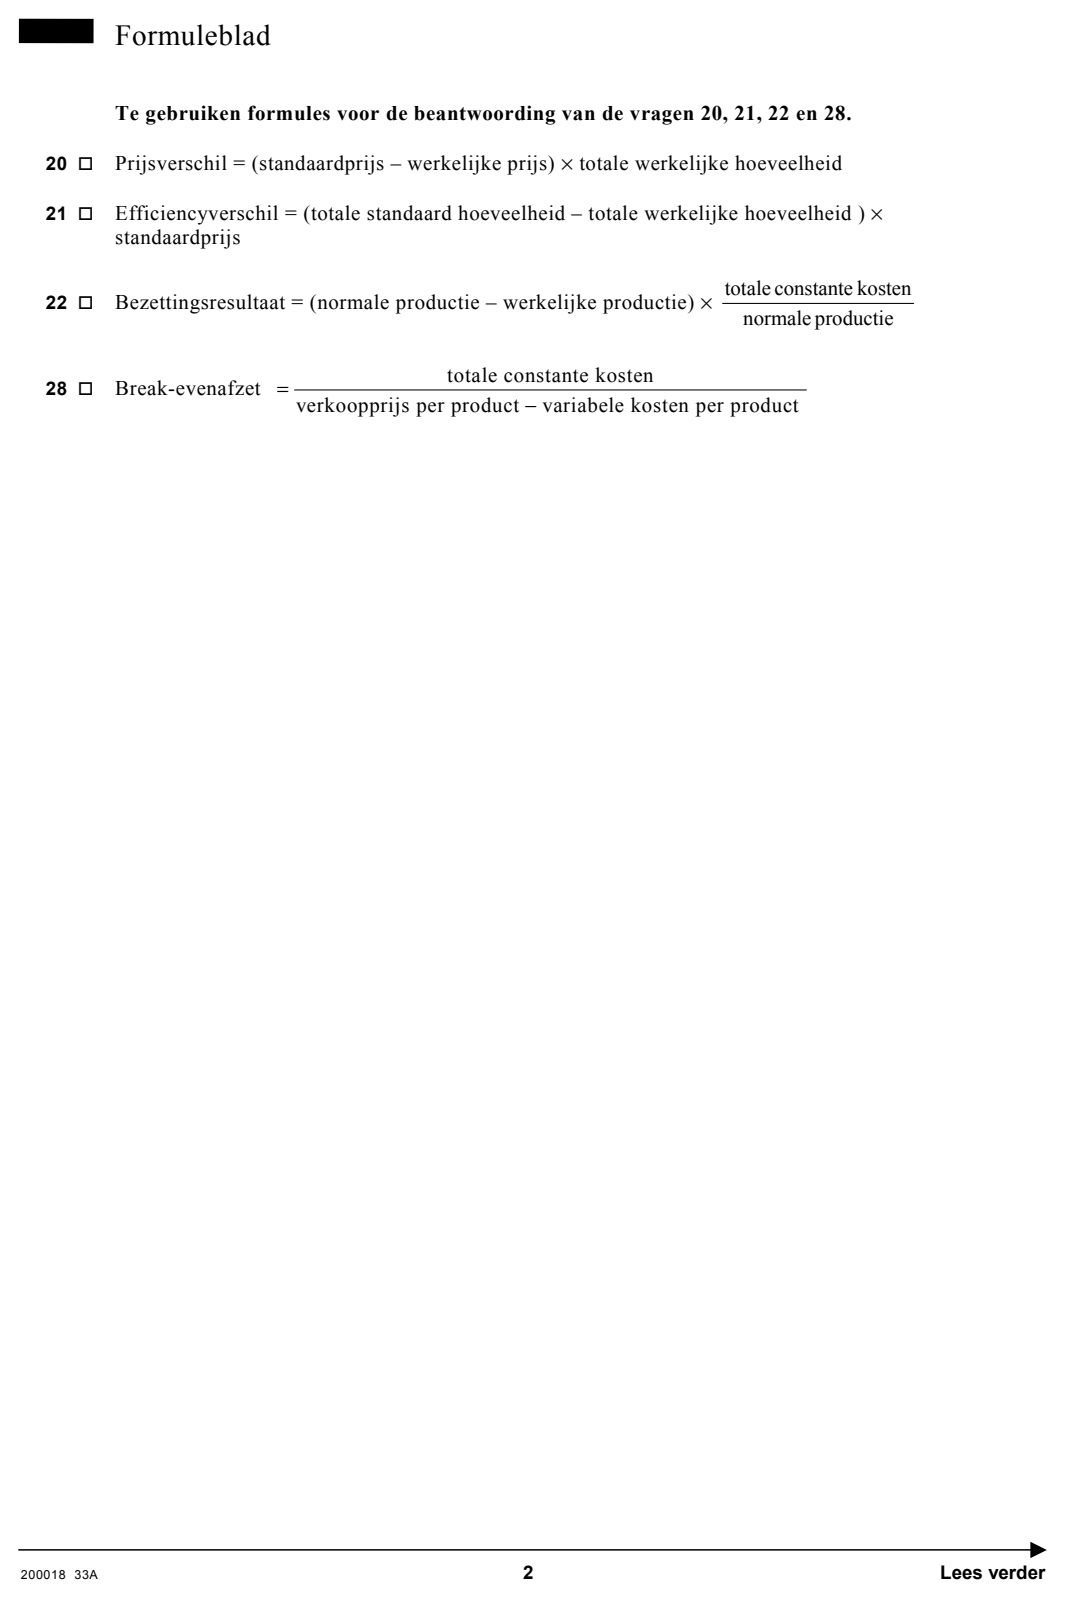
(zie formuleblad).
Uit informatiebronnen 5 en 6 valt ook af te leiden dat de printer PM 346 in 2002 terecht zal komen
in de eindfase van de levenscyclus. De directie wil de printer PM 346 door kleine technische
aanpassingen gaan herpositioneren op de markt omdat de afdeling Research en Development
kenbaar heeft gemaakt dat pas in 2005 een acceptabele opvolger (de PM 450) ontwikkeld is.
De directie heeft in november 2001 een adviesbureau in de arm genomen met de opdracht om te
onderzoeken welke maatregelen genomen zouden moeten worden om de printer PM 346 te
herpositioneren en op de markt te brengen als de PM 346 C. Uit dit onderzoek is een voorstel
gekomen (zie informatiebron 8).
297p
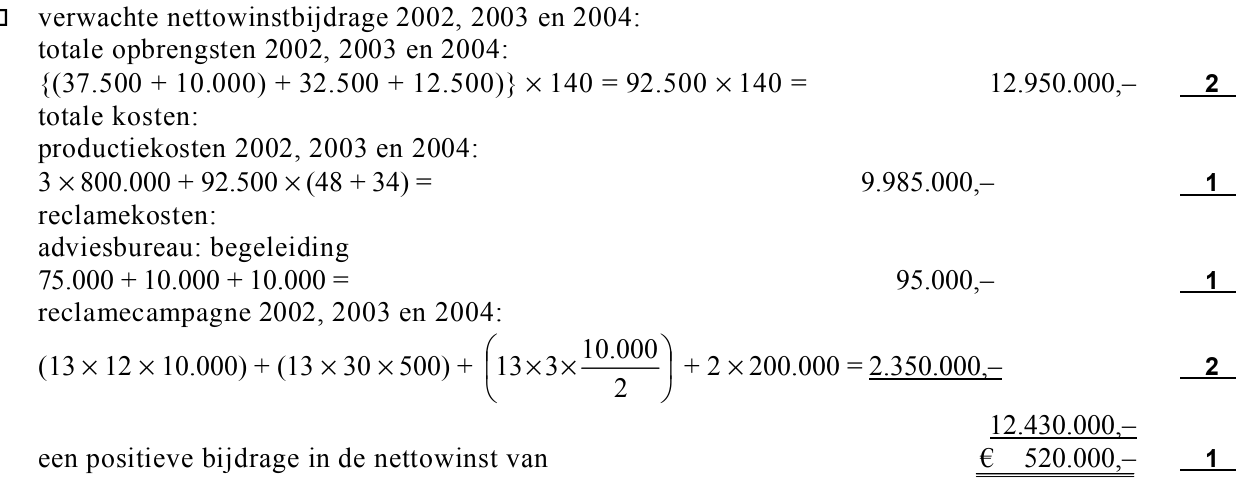
Bepaal met behulp van informatiebronnen 5 en 8 de verwachte bijdrage in de nettowinst van
de printer PM 346 C voor de gehele periode 2002 tot en met 2004.
303p
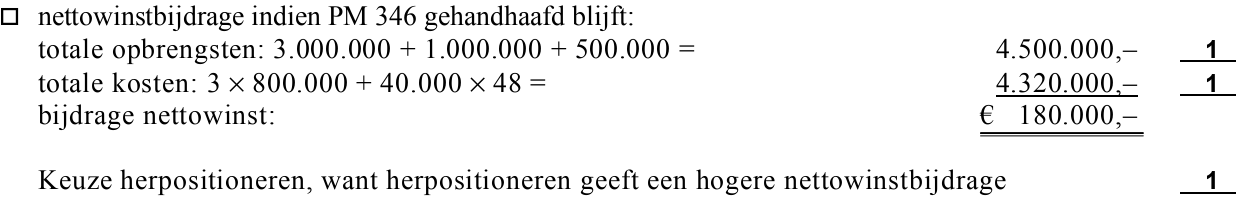
Geef aan of het verstandig is om de printer PM 346 ongewijzigd te handhaven of te
herpositioneren en in de periode 2002–2004 op de markt te brengen als de PM 346C. Baseer
het standpunt op de vergelijking van de verwachte nettowinstbijdragen bij het ongewijzigd
handhaven van de PM 346 en het op de markt brengen van de PM 346 C.
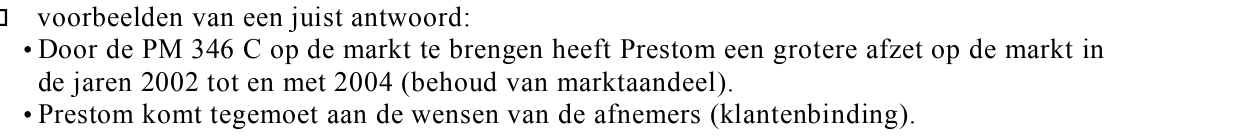
Naast de bijdrage in de nettowinst kunnen ook andere economische motieven een rol spelen
bij de afweging om de PM 346 te herpositioneren of niet.
311p
Noem een ander economisch motief om de printer PM 346 te herpositioneren. Motiveer het
antwoord.
Let op: de laatste vragen van dit examen staan op de volgende pagina.
opgave 7Opgave 7
Handelsonderneming Dolfaan heeft de volgende balans per 1 april 2002 opgesteld.
Balans Dolfaan 1 april 2002

Gebouwen Inventaris Voorraad Debiteuren Te vorderen BTW Liquide middelen € 500.000,– € 150.000,– € 90.000,– € 178.500,– € 51.300,– € 20.200,– Eigen vermogen 6% Hypothecaire lening 8% Onderhandse lening Voorzieningen Te betalen BTW Crediteur Slepijn € 223.850,– € 400.000,– € 100.000,– € 20.000,– € 85.500,– € 160.650,– € 990.000,– € 990.000,–
Overige gegevens Dolfaan.
Handelsonderneming Dolfaan is een filiaalbedrijf van onderneming Slepijn. Dolfaan betrekt
haar goederen uitsluitend via onderneming Slepijn.
Slepijn stelt voor al haar goederen consumentenprijzen vast die door Dolfaan worden
overgenomen. Voor alle goederen dient Dolfaan aan Slepijn een prijs te betalen die 40%
onder de vastgestelde consumentenprijs exclusief BTW ligt.
De BTW op alle ingekochte en verkochte goederen is 19%.
Handelsonderneming Dolfaan wil voor het tweede kwartaal van 2002 een
liquiditeitsbegroting opstellen, waarbij rekening dient te worden gehouden met de volgende
gegevens:
• alle inkopen en verkopen zijn regelmatig over de maanden van het kwartaal verdeeld;
• alle inkopen en verkopen vinden op rekening plaats;
• het verstrekte leverancierskrediet bedraagt 1 maand;
• het genoten leverancierskrediet bedraagt 1,5 maand;
• in het tweede kwartaal verwacht Dolfaan een omzet van € 630.000,– exclusief BTW;
• op 30 juni 2002 bedraagt de verwachte voorraadwaarde € 72.000,–;
• in het tweede kwartaal vindt de afdracht plaats van de over het eerste kwartaal
verschuldigde BTW;
• op 1 mei wordt op de 6% hypothecaire lening € 100.000,– afgelost, tevens wordt op deze
datum de interest over het afgelopen halfjaar betaald;
• de afschrijvingskosten op de gebouwen en machines bedragen 2% per kwartaal;
• maandelijks voegt de onderneming € 1.000,– toe aan de voorziening onderhoud;
• de overige uitgaven bedragen € 20.000,–.
323p
Bereken het bedrag inclusief BTW, dat Dolfaan aan Slepijn moet betalen in verband met de
door Slepijn in het tweede kwartaal van 2002 geleverde goederen.
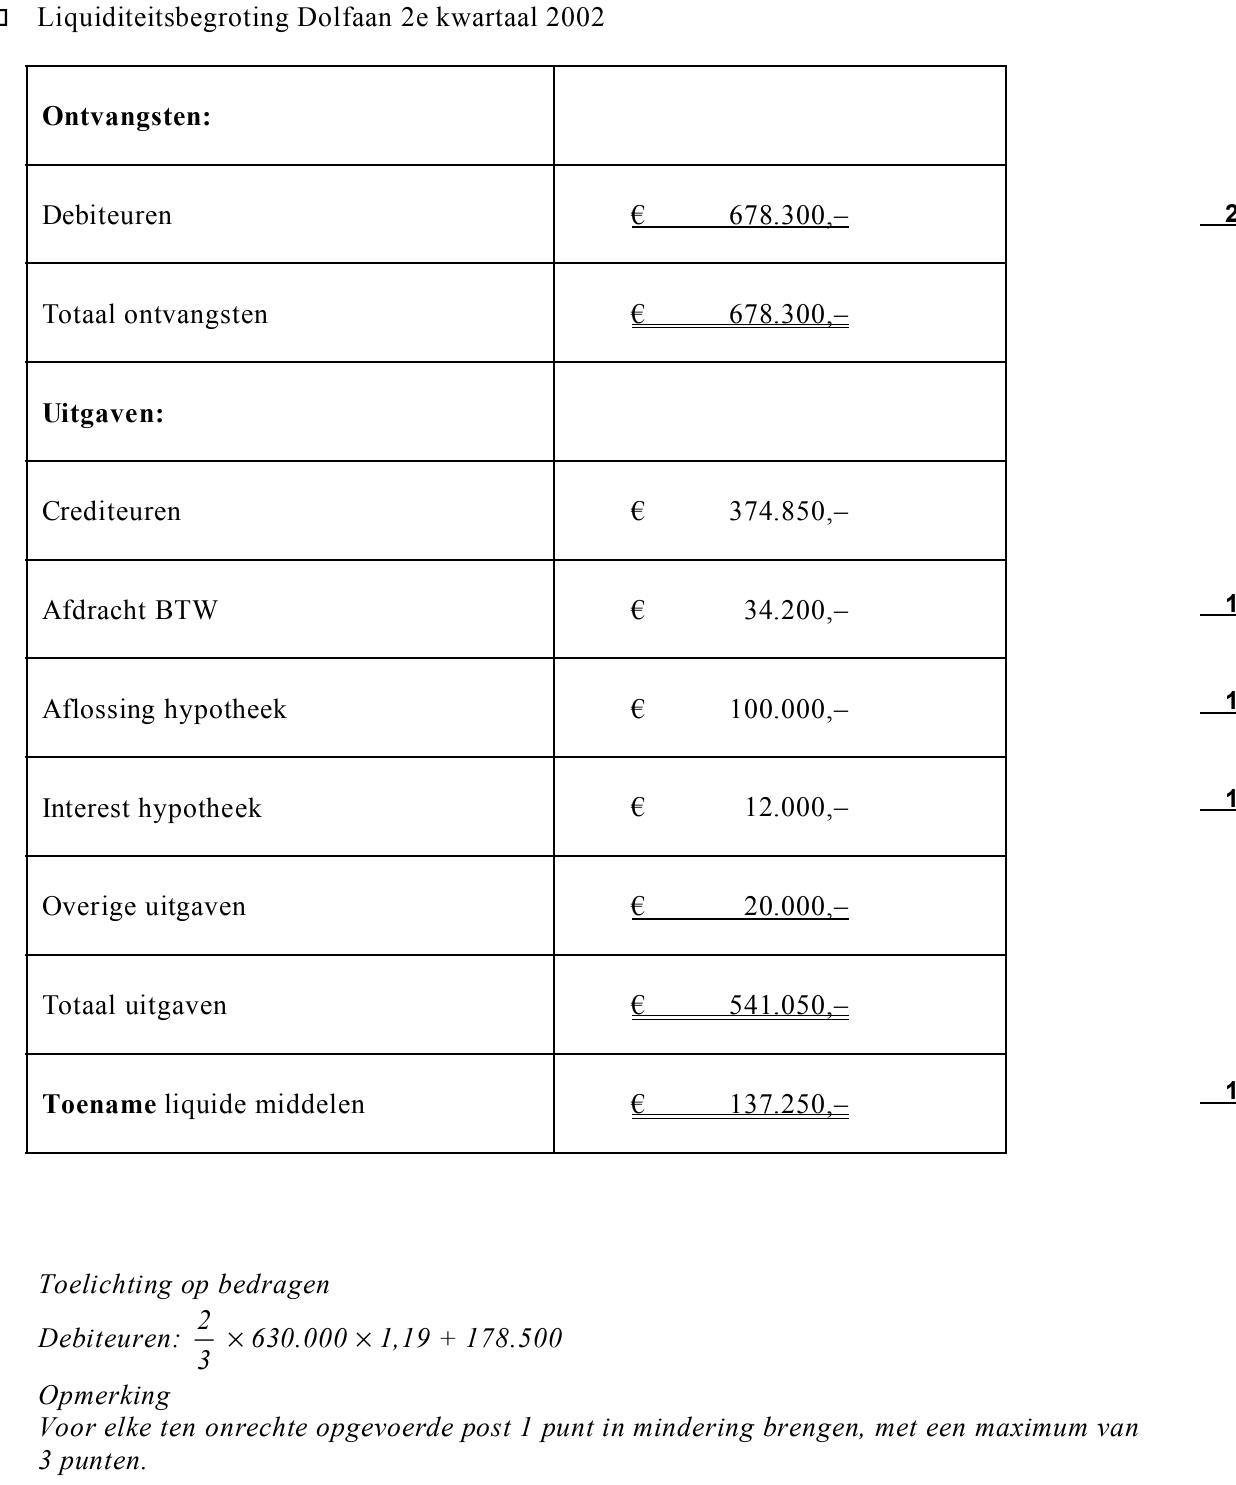
336p
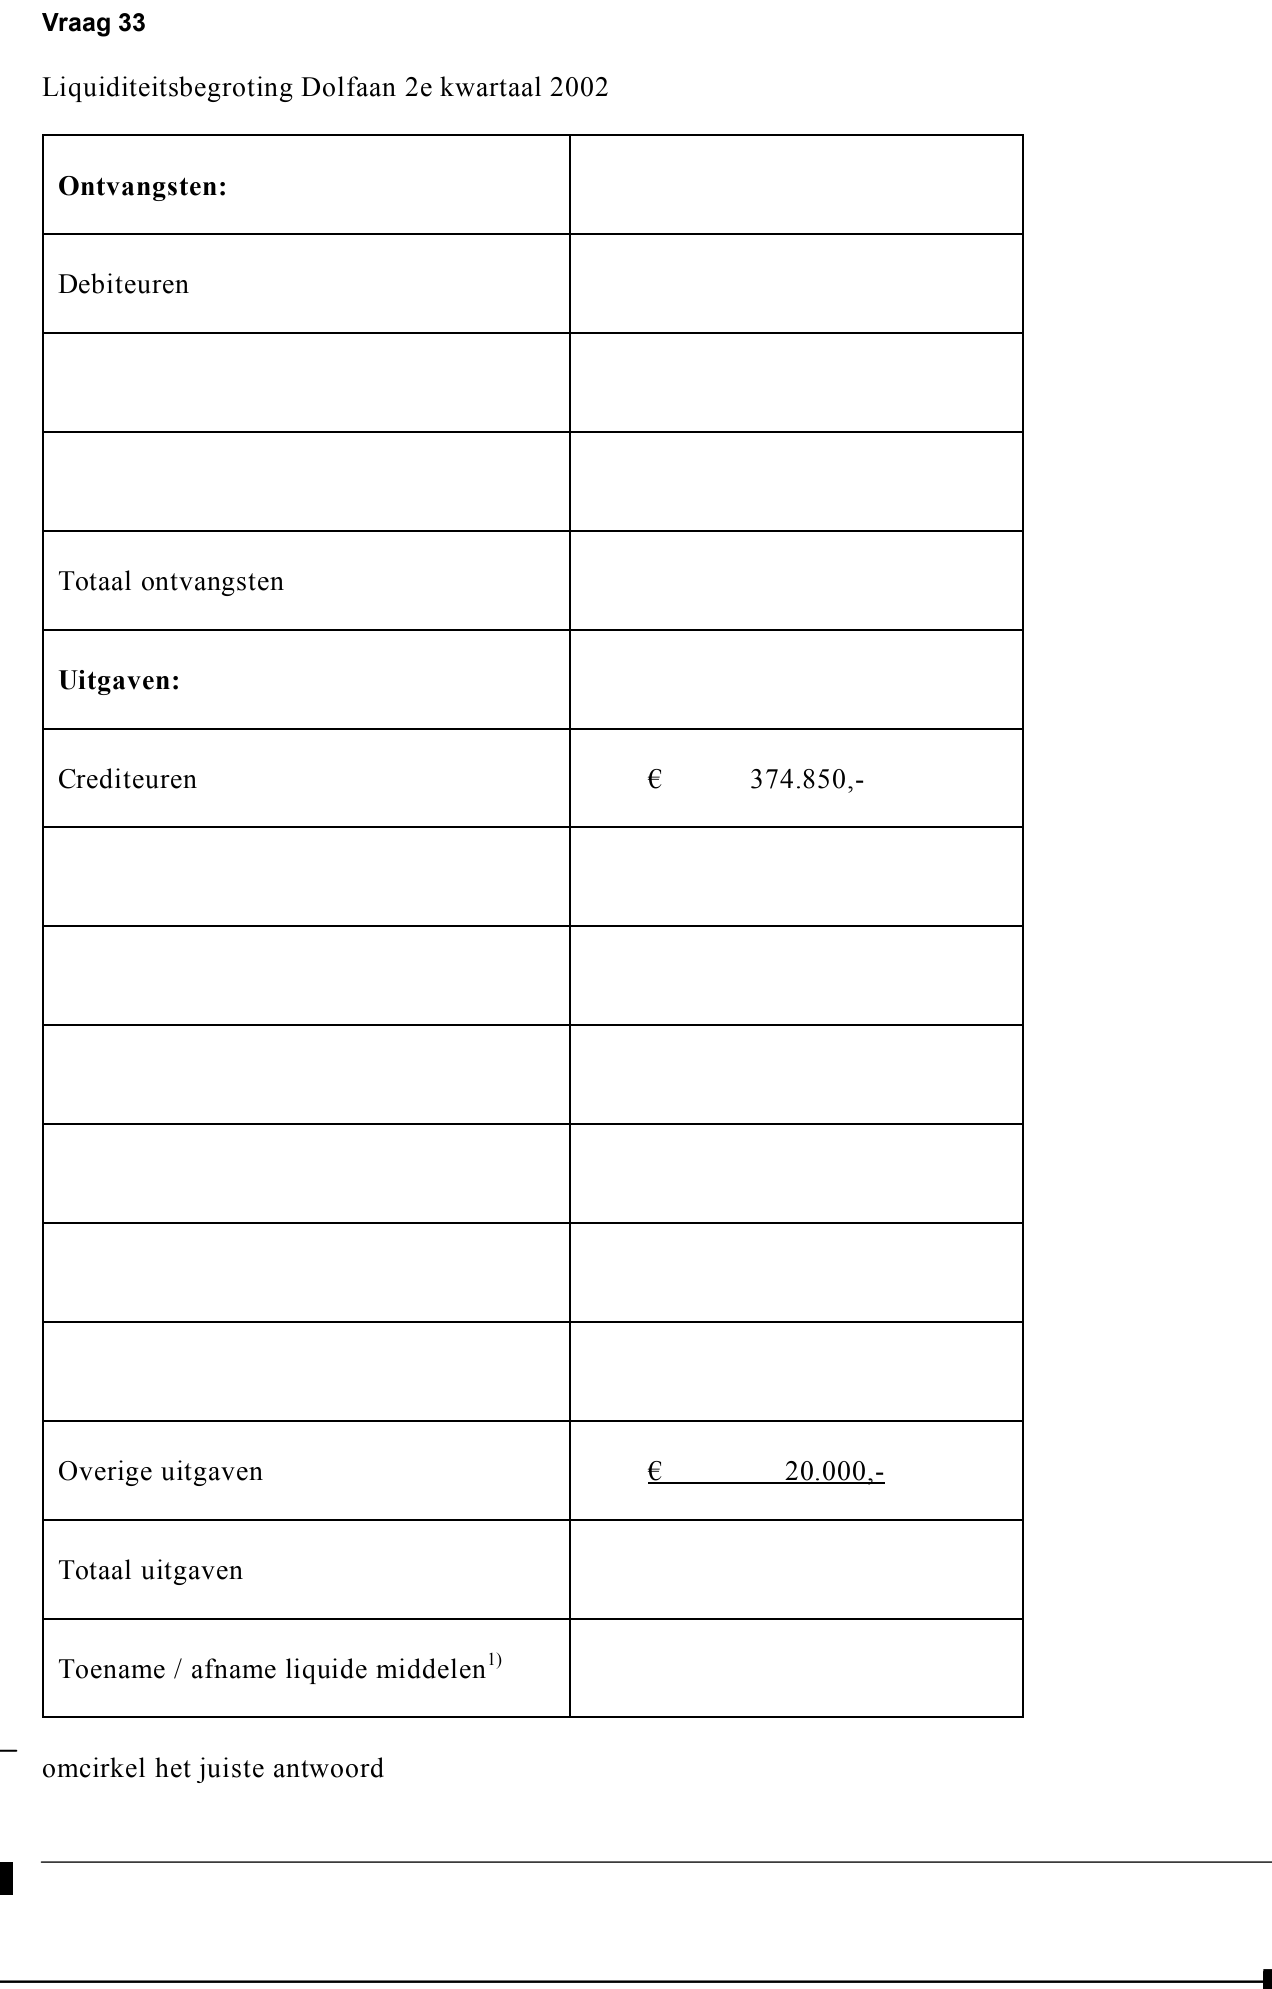
Stel voor handelsonderneming Dolfaan voor het tweede kwartaal van 2002 een
liquiditeitsbegroting op. Maak daarbij gebruik van de bijlage die bij deze vraag hoort.