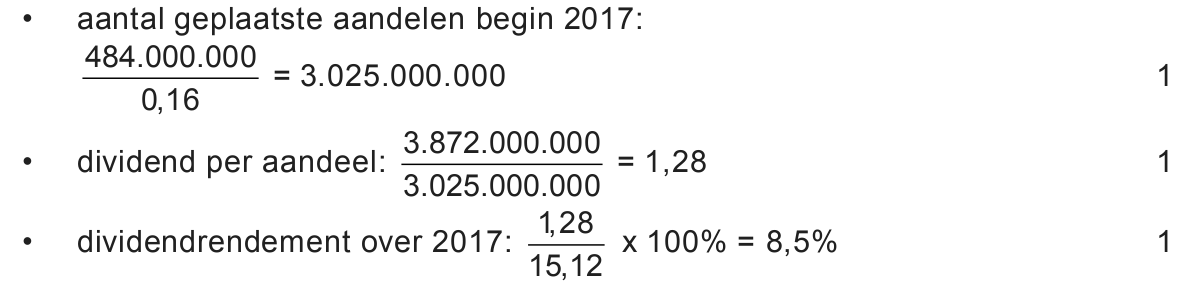opgave 1Opgave 1
In deze opgave blijft de btw buiten beschouwing.
Het bedrijf Birdsnest produceert en verkoopt uitsluitend twee types
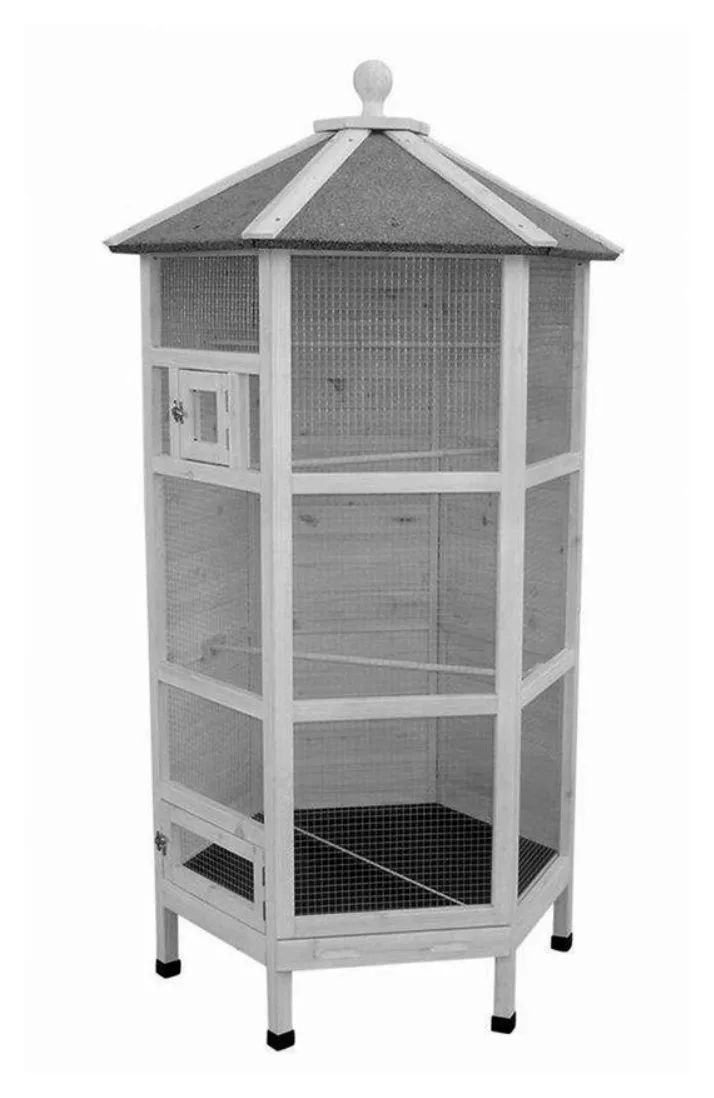
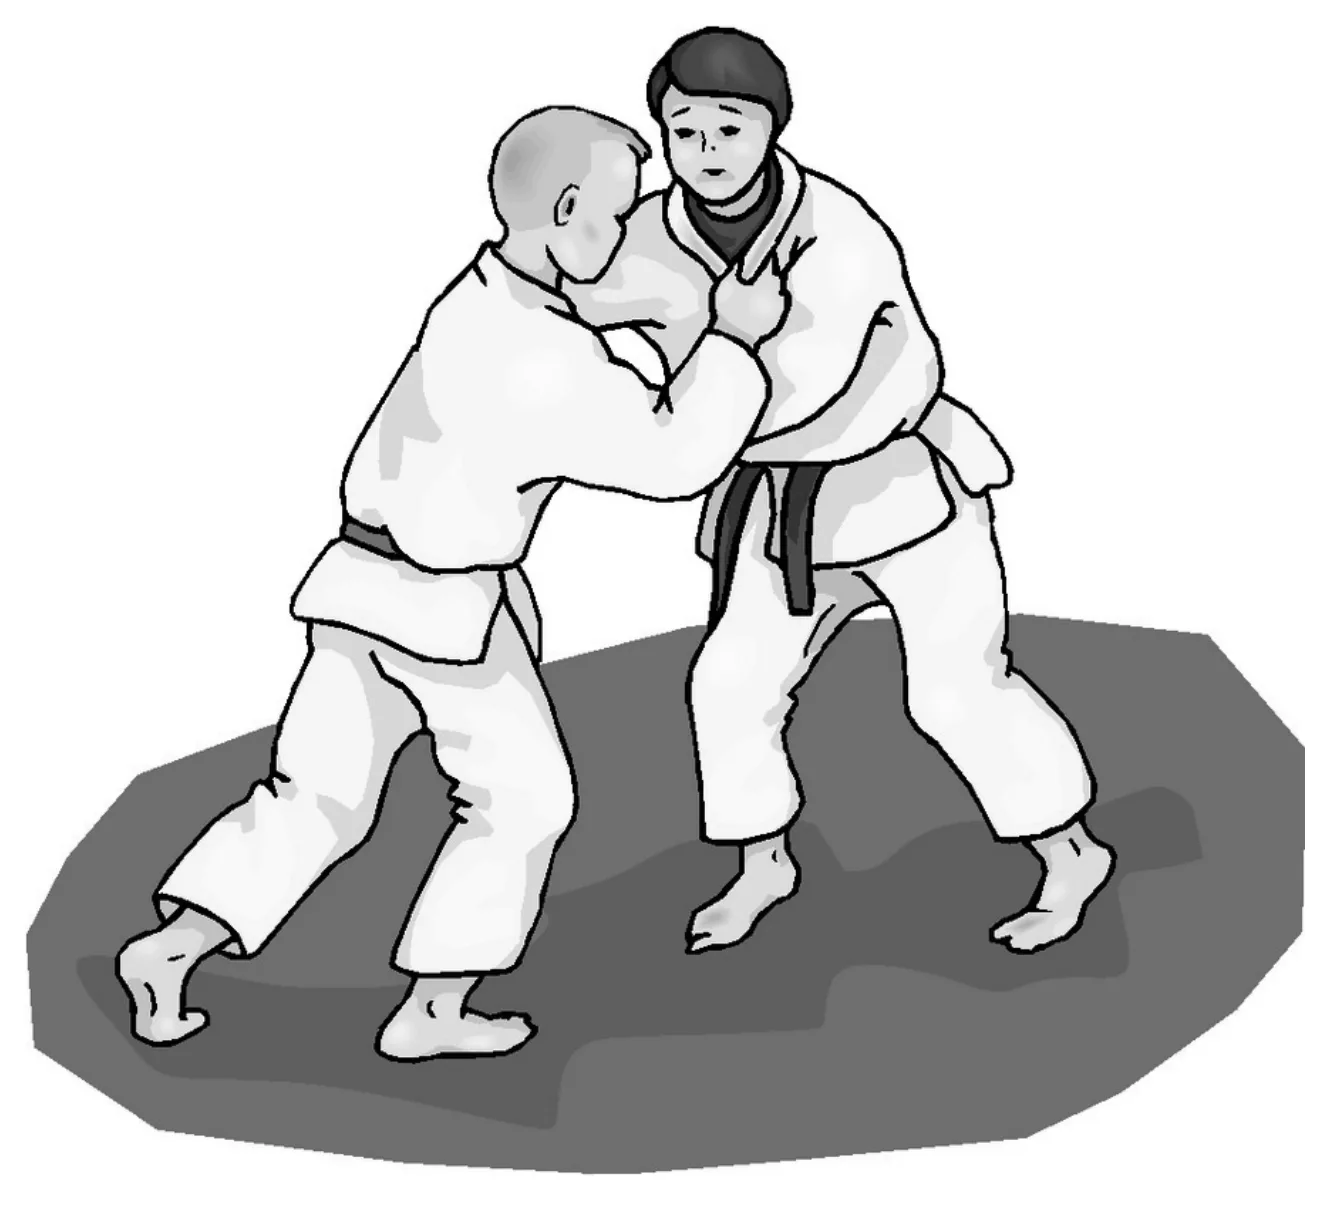
volières. Dit zijn de types Zwerm (zie afbeelding) en Kolonie.
Uit de voorcalculatie over 2018 zijn de volgende gegevens bekend voor
het berekenen van de fabricagekostprijs:
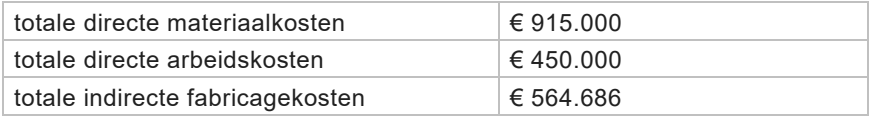
− Bij een verwachte productie van 6.000 volières type Zwerm en
7.500 volières type Kolonie zijn:
− Alle directe en indirecte fabricagekosten zijn proportioneel variabel. Er
zijn geen constante fabricagekosten.
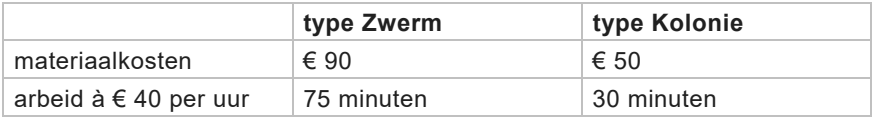
− De directe fabricagekosten per type volière zijn:
Birdsnest past voor het bepalen van de fabricagekostprijs de verfijnde
opslagmethode toe.
− Van de totale indirecte fabricagekosten hangt 87,5% samen met de
directe materiaalkosten.
− Het overige deel van de indirecte fabricagekosten (“de overige
indirecte fabricagekosten”) wordt toegerekend aan een product door
middel van een opslag in de vorm van een opslagpercentage op de
directe arbeidskosten. Dit opslagpercentage is 15,7%.
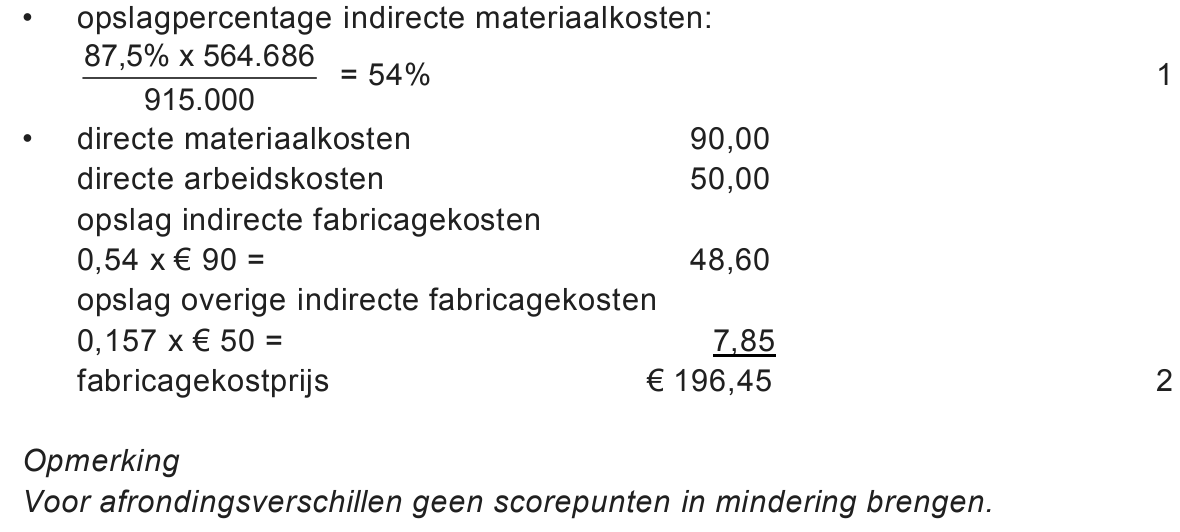
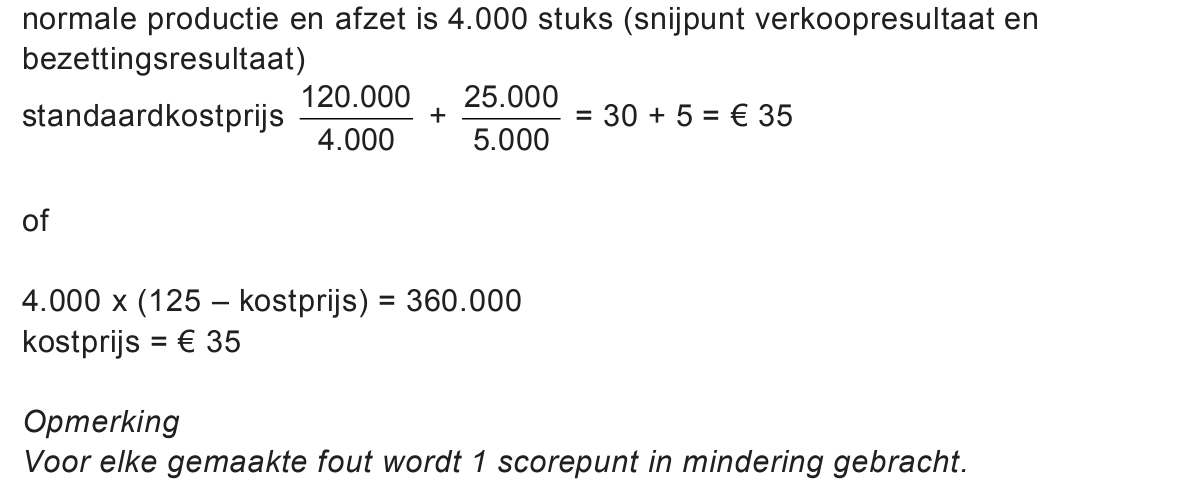
13pBereken de fabricagekostprijs van een volière type Zwerm in 2018.
In januari 2019 heeft Birdsnest de beschikking over de nacalculatorische
gegevens over 2018:
− Er zijn 6.200 volières type Zwerm en 7.400 volières type Kolonie
geproduceerd.
− De totale directe arbeidskosten zijn € 480.900.
− De totale overige indirecte fabricagekosten zijn € 68.900.
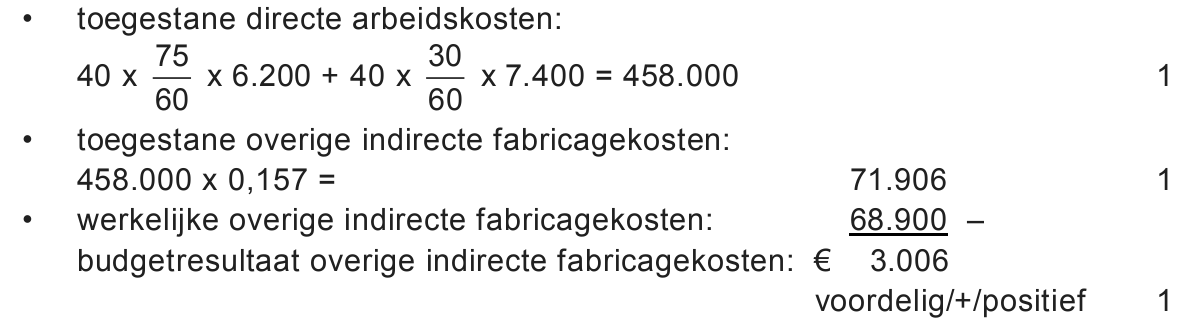
23pBereken het budgetresultaat over 2018 op de overige indirecte
fabricagekosten. Geef aan of er sprake is van een voordelig/+/positief of
van een nadelig/-/negatief resultaat.
Omdat de afzet en winstmarge op de volière type Kolonie onder druk
staan, gaat Birdsnest in 2019 alleen nog maar de volière type Zwerm
produceren. Hierdoor kan Birdsnest de verfijnde opslagmethode niet meer
gebruiken.
31pGeef een reden dat in 2019 voor het berekenen van de fabricagekostprijs
van de volière type Zwerm het niet mogelijk is gebruik te maken van de
verfijnde opslagmethode.
opgave 2Opgave 2
Bij deze opgave horen de informatiebronnen 1 tot en met 4.
De belastingen blijven in deze opgave buiten beschouwing.
Marbro nv is een Nederlands bedrijf dat wereldwijd actief is in drie
verschillende productgroepen: levensmiddelen, persoonlijke verzorging en
schoonmaakmiddelen. Een van de aandeelhouders is een grote
Amerikaanse investeringsmaatschappij, genaamd BlueStone.
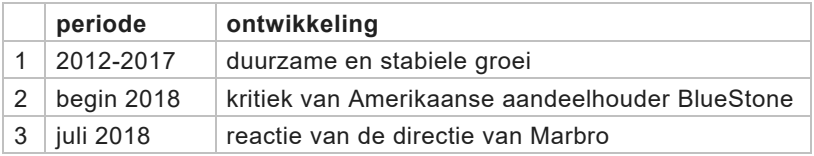
Marbro heeft sinds 2012 verschillende ontwikkelingen doorgemaakt:
Periode 1, 2012-2017 duurzame en stabiele groei
De groei zou volgens de directie van Marbro voor een deel moeten komen
door het overnemen van bestaande bedrijven en voor een deel door het
aanpassen van het productieproces aan Marbro’s normen over
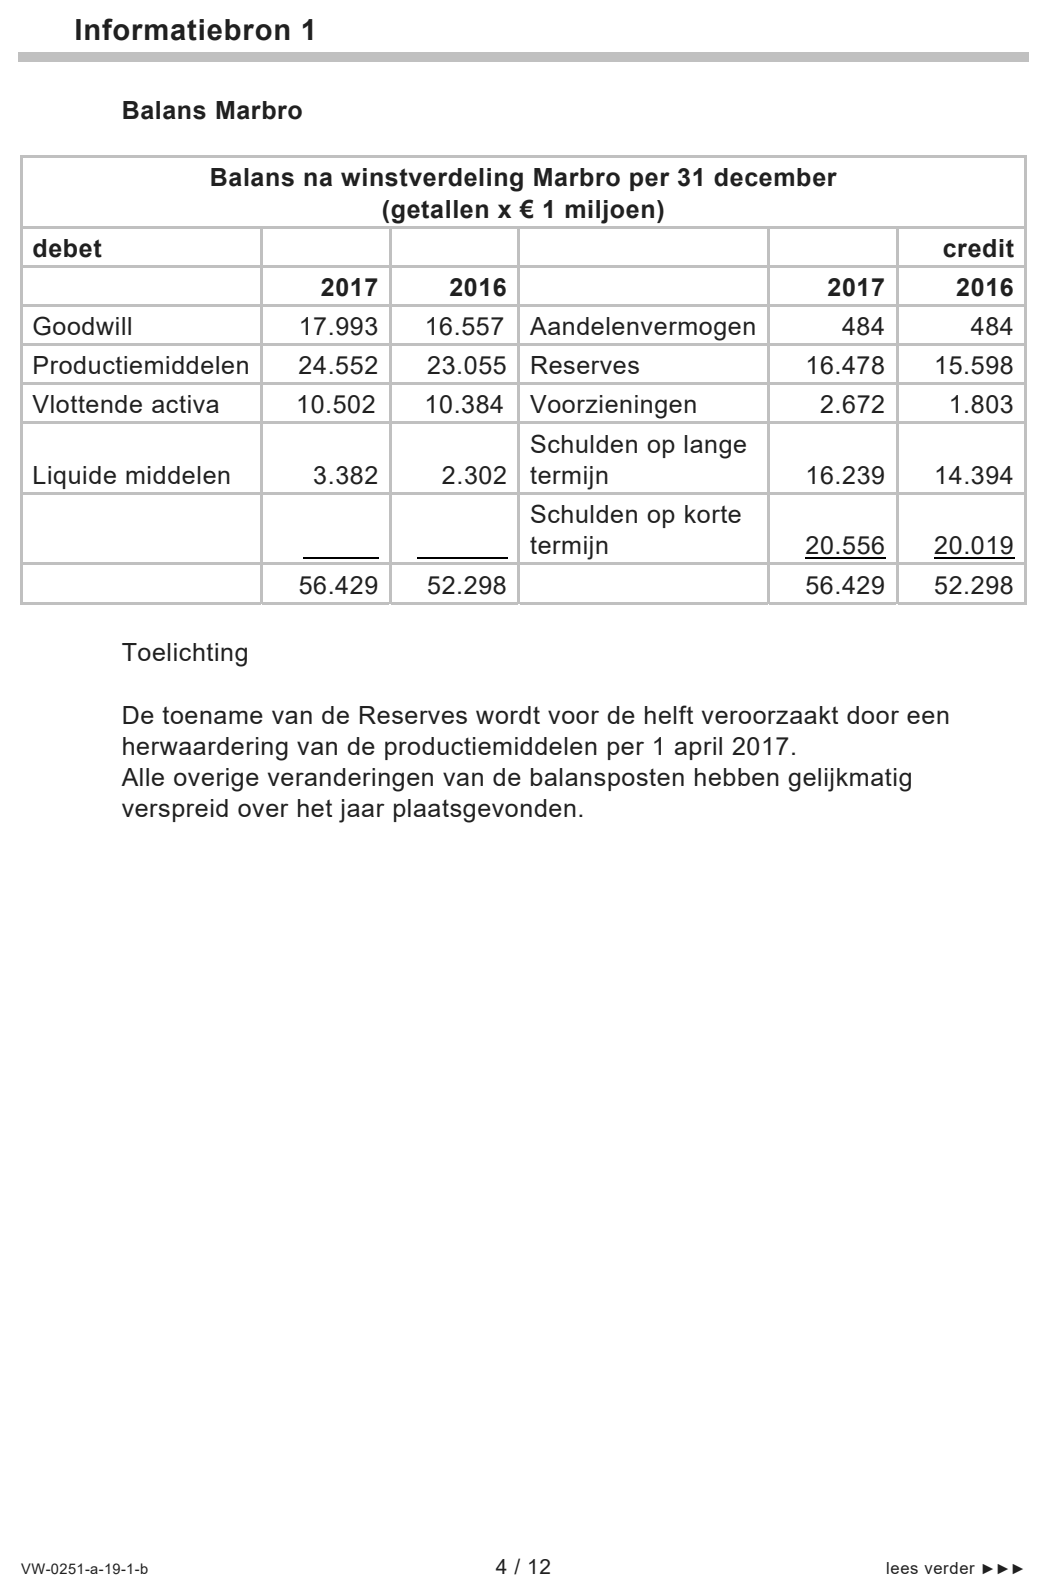
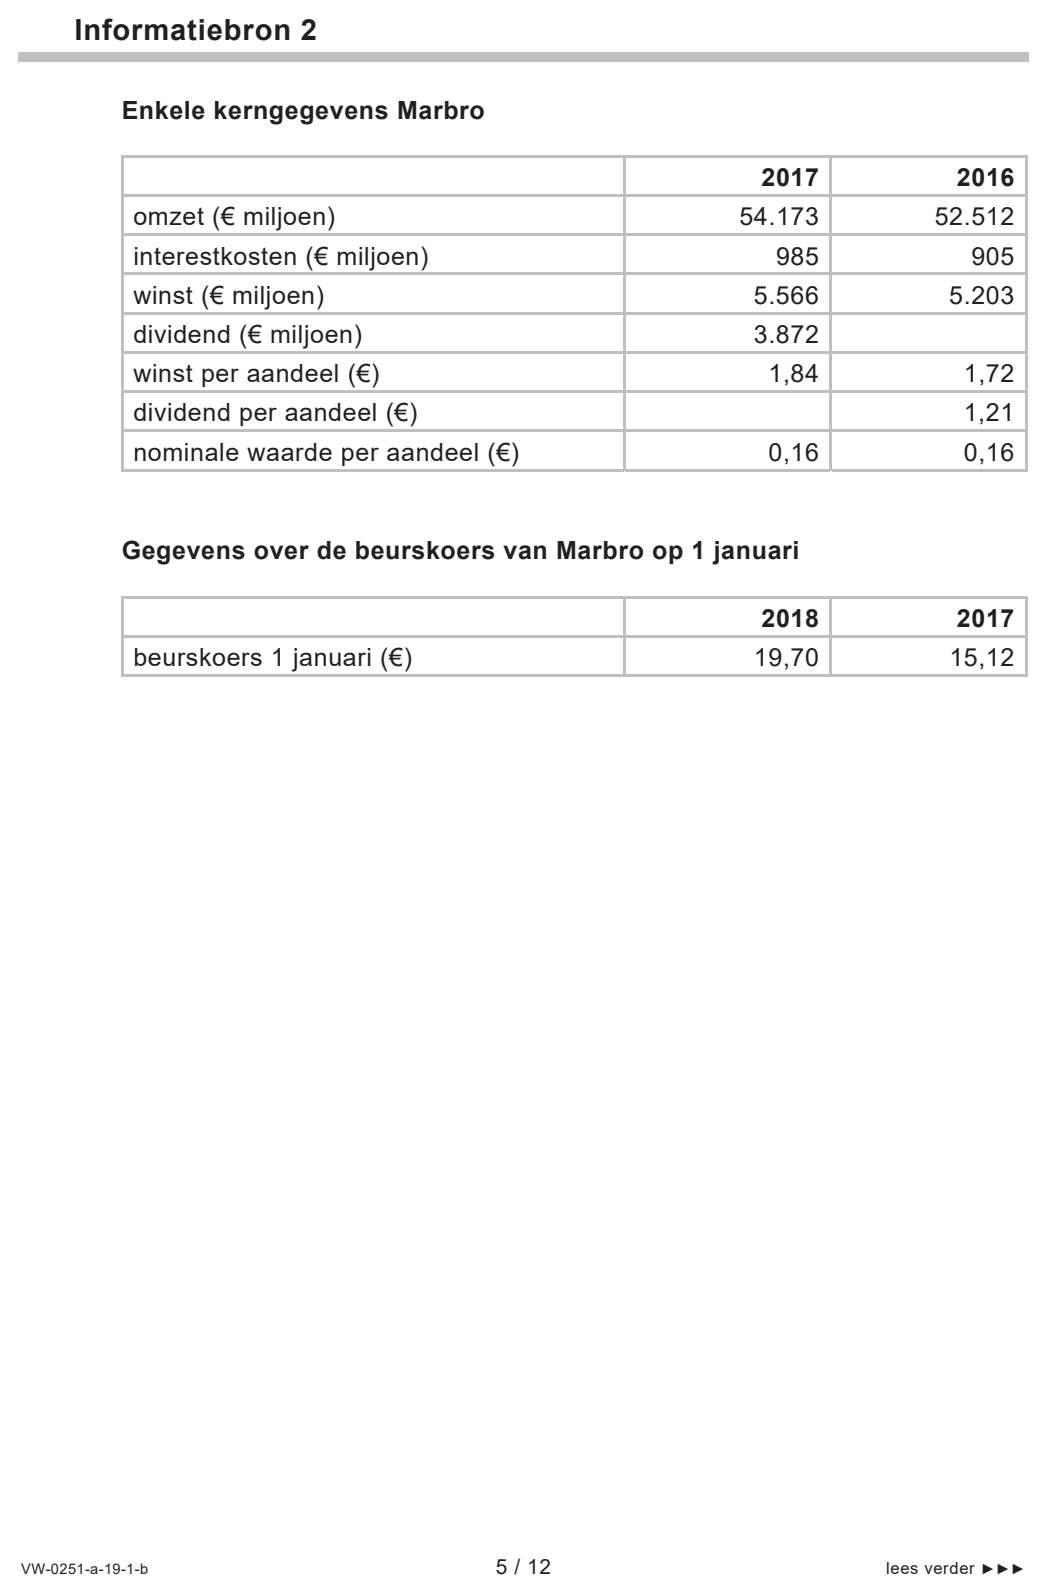
Maatschappelijk Verantwoord Ondernemen. In informatiebronnen 1 en 2
staan de balansen en enkele overige gegevens van Marbro over 2016 en
2017.
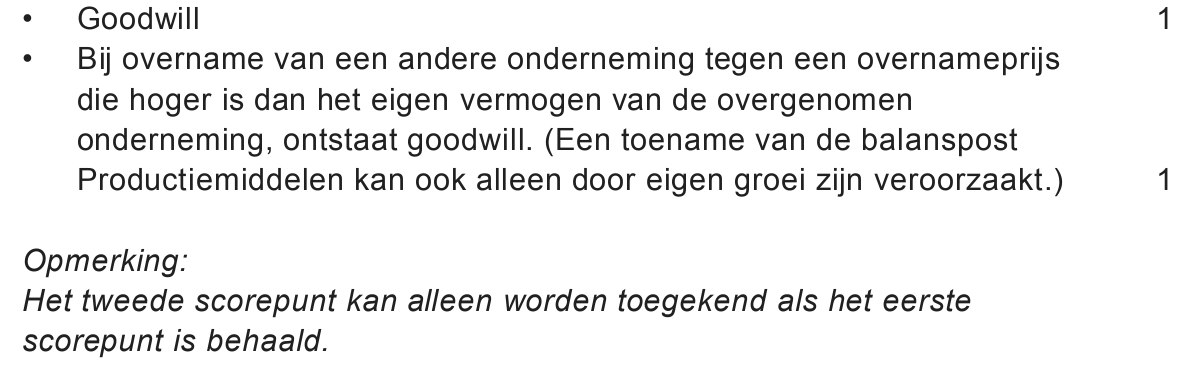
42pUit de verandering van welke balanspost valt eenduidig op te maken dat
de groei van het balanstotaal van Marbro mede wordt veroorzaakt door
overnames? Licht het antwoord toe.
In het jaarverslag over 2017 geeft de directie aan tevreden te zijn over de
prestaties van Marbro, getuige de hoge rentabiliteit van het totale
vermogen (RTV).
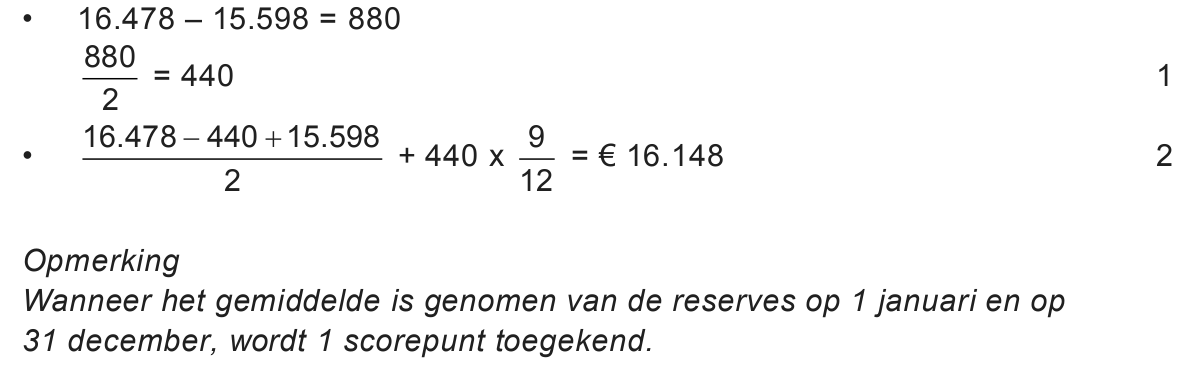
53pBereken het gemiddelde bedrag van de Reserves van Marbro in 2017.
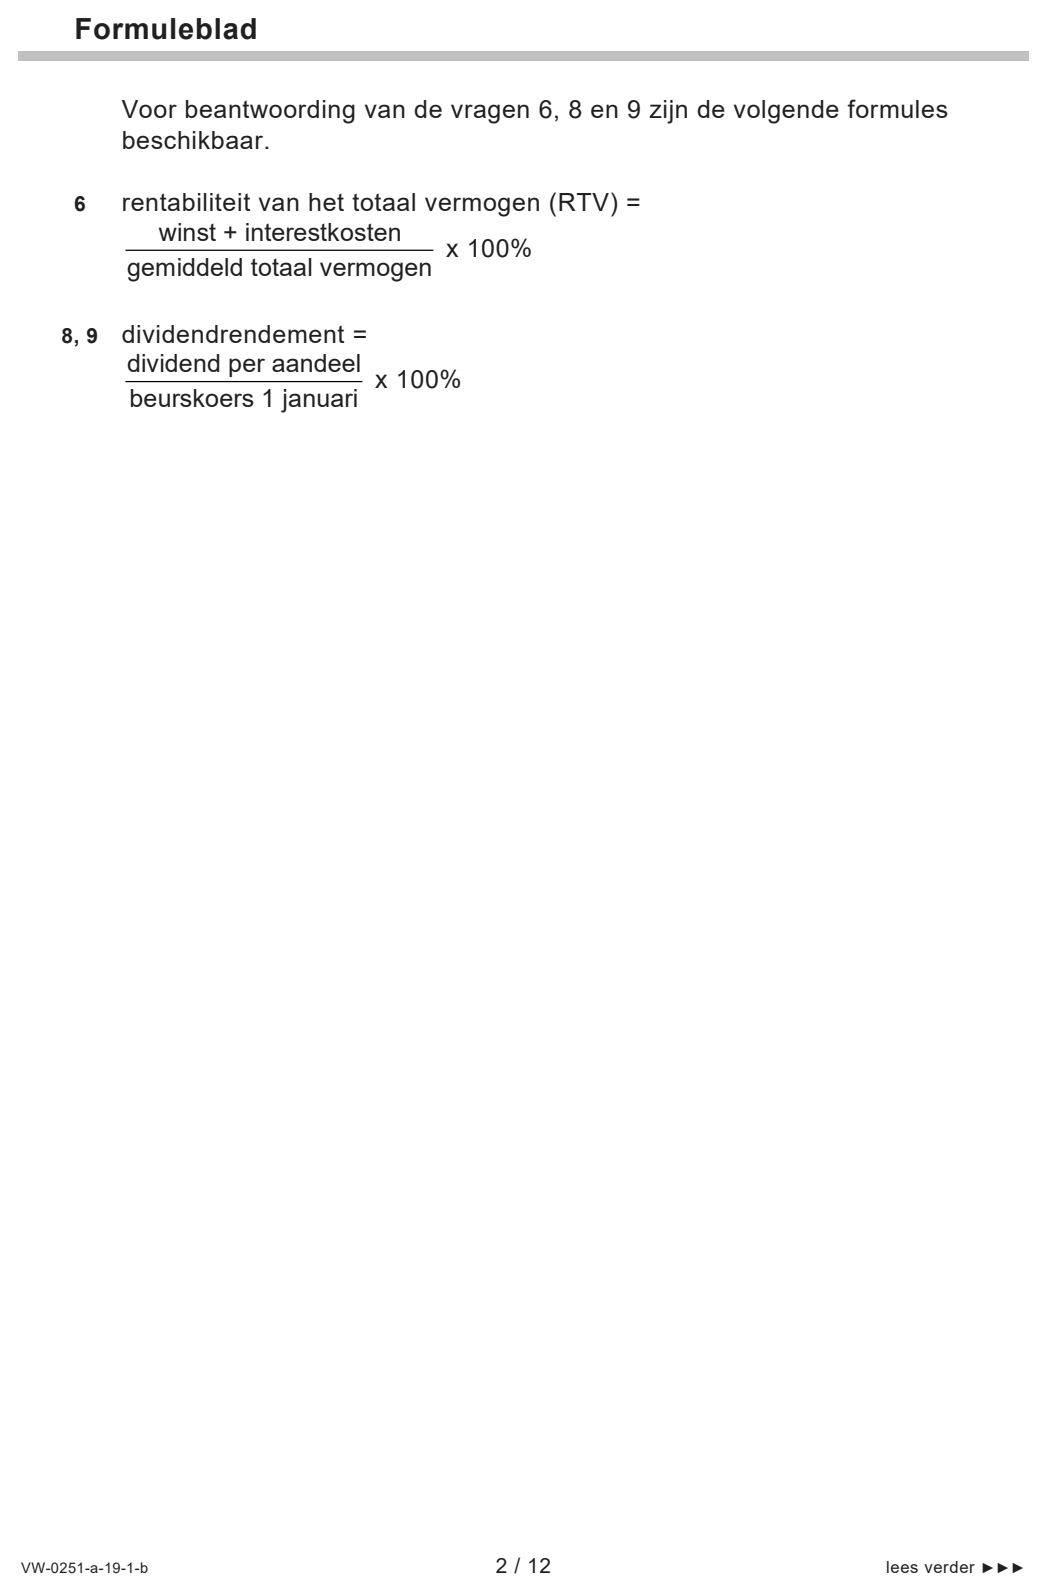
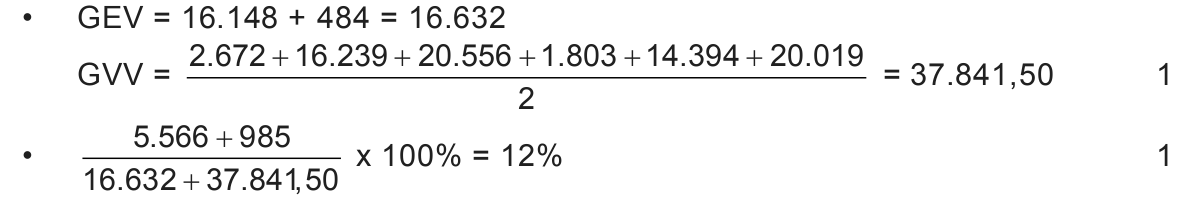
62pBereken de RTV van Marbro over 2017 (zie formuleblad).
Periode 2, begin 2018 kritiek van Amerikaanse aandeelhouder
BlueStone
In de periode 2012-2017 heeft Marbro een eigen beleid ontwikkeld, dat
niet overeenkomt met de wensen van aandeelhouder BlueStone.

Marbro BlueStone doelstelling duurzame en stabiele groei op lange termijn maximaal rendement voor de beleggers bedrijfsmissie − eerlijke behandeling van leveranciers en personeel − aandacht voor positie van vrouwen − nadruk op recycling van afval Het belang van de beleggers staat voorop. meten van rendement voor aandeelhouders via REV via dividendrendement (zie formuleblad). Dit moet minimaal 9% zijn.
Om aan te geven dat de directie juist wel voldoende oog heeft gehad voor
het belang van de aandeelhouders, wijst Marbro op de hoogte van de
rentabiliteit van het eigen vermogen (REV). Deze is maar liefst 33,5%
over 2017.
BlueStone is echter van mening dat het dividendrendement in het
algemeen meer relevante informatie geeft voor het meten van het
rendement voor aandeelhouders dan de REV.
72pOnderbouw deze mening van BlueStone.
De directie van Marbro is het niet eens met de mening van BlueStone. Het
feit dat het dividendrendement niet aan de norm van BlueStone voldoet,
zou volgens de directie geen indicatie zijn van slecht presteren. Het is
juist het gevolg van goed presteren en dus van de snel stijgende
waardering van aandeelhouders voor “duurzame en stabiele groei op
lange termijn”.
82pLeg uit dat het dividendrendement juist door het goed presteren van
Marbro kan dalen. Betrek in het antwoord de teller en de noemer van het
dividendrendement (zie formuleblad).
BlueStone houdt toch vast aan de dividendrendementseis. BlueStone is
van mening dat het belang van de aandeelhouders is verwaarloosd,
omdat in 2017 niet is voldaan aan hun eis van minimaal 9%
dividendrendement.
93pToon aan met een berekening dat het dividendrendement van Marbro
over 2017 niet aan de eis van BlueStone voldeed (zie formuleblad).
Periode 3, juli 2018 reactie van de directie van Marbro
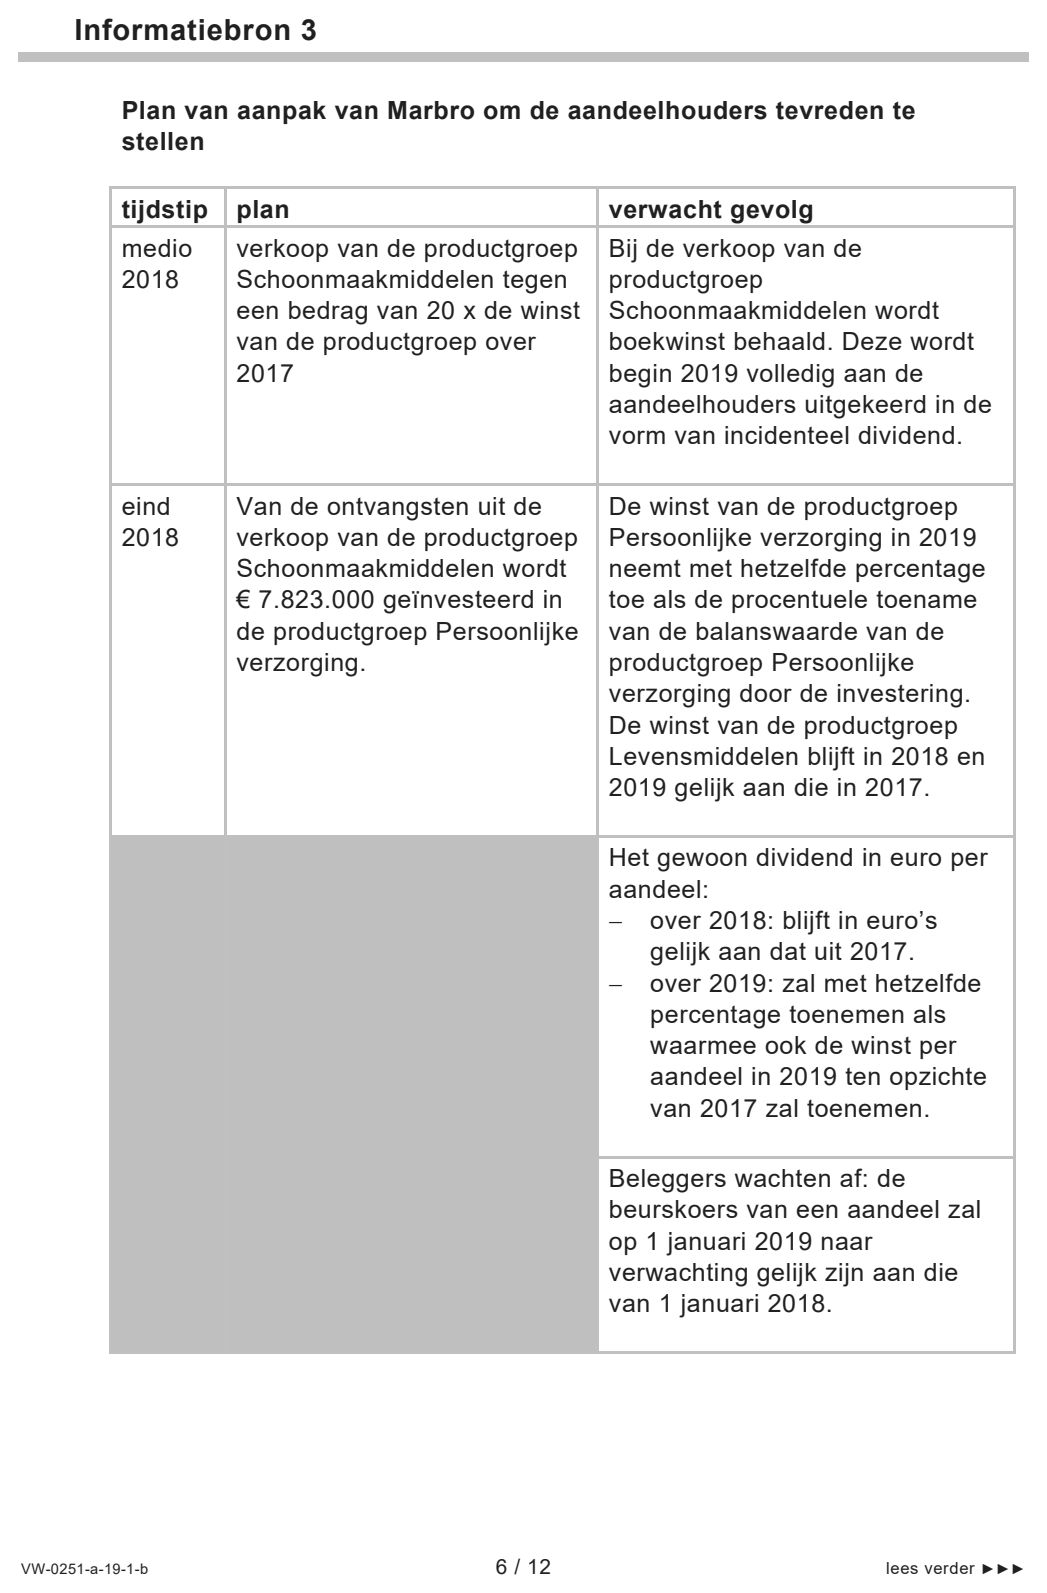
Medio 2018 presenteert de directie van Marbro een plan van aanpak,
waarmee zij aandeelhouder BlueStone tevreden wil stellen. Het jaar 2018
is een overgangsjaar. In 2019 zijn de effecten meetbaar
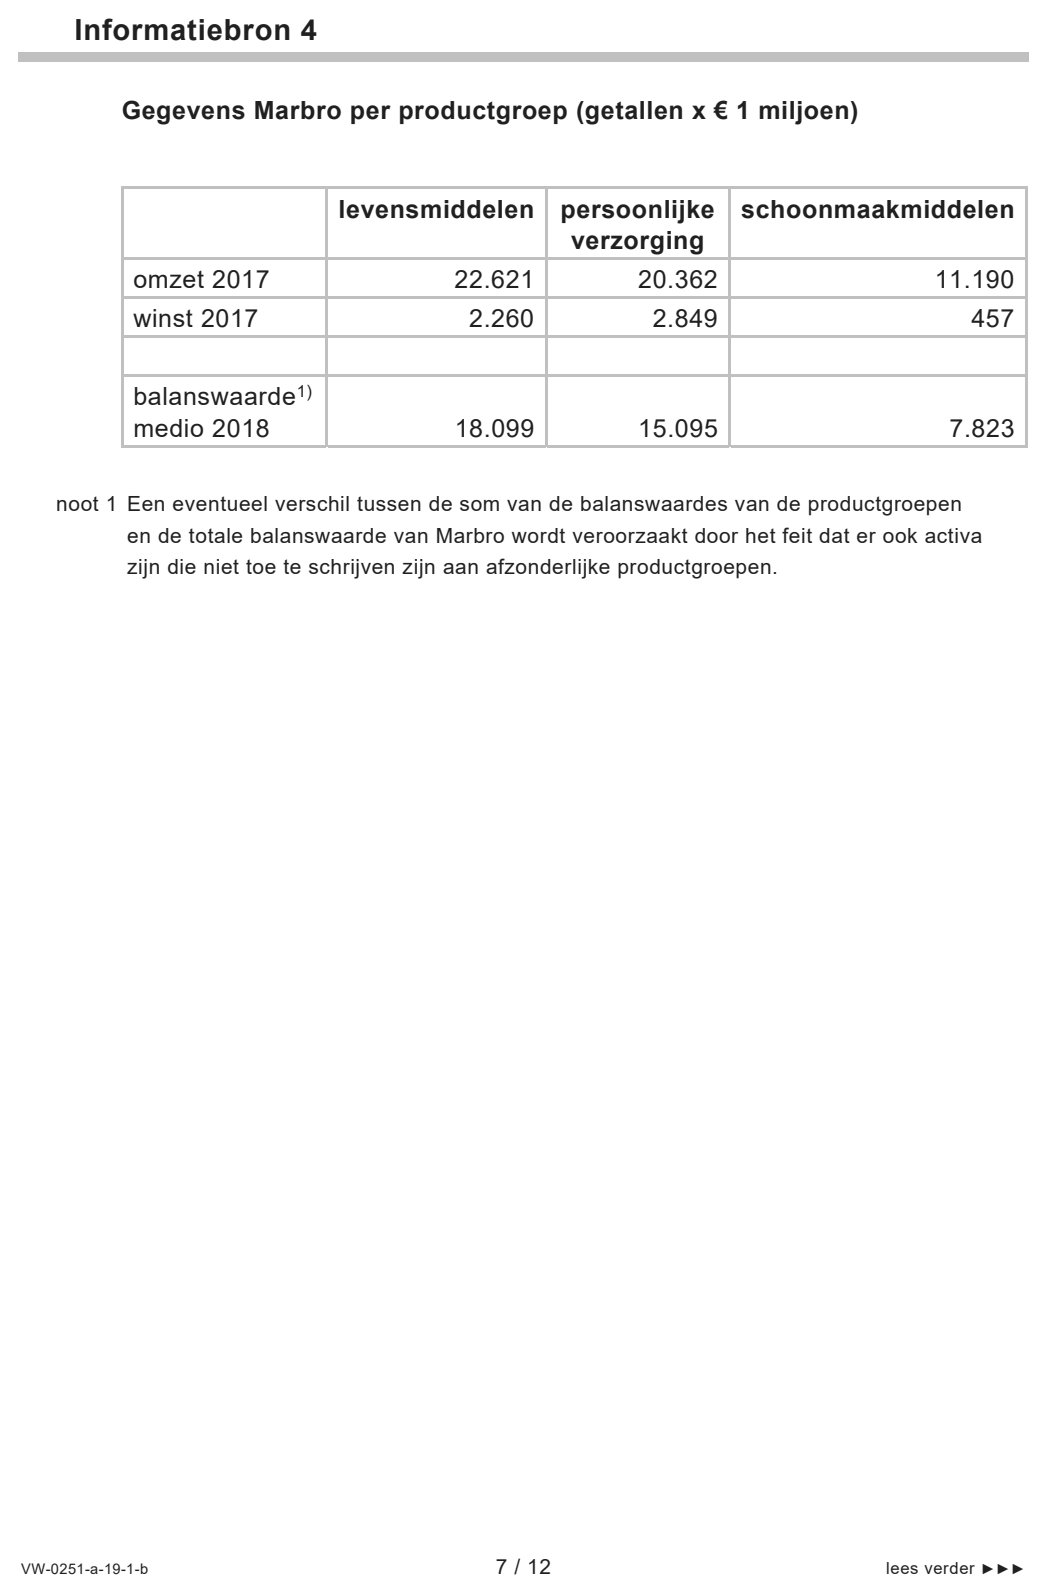
(zie informatiebronnen 3 en 4).
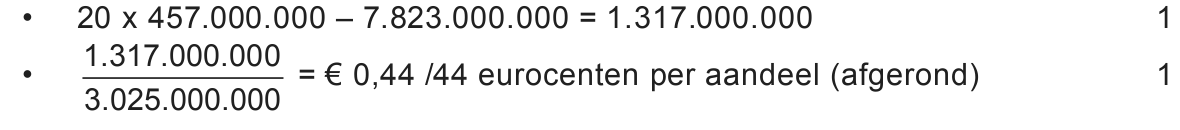
102pBereken het in 2019 te ontvangen incidenteel dividend per aandeel uit de
verkoop van productgroep Schoonmaakmiddelen. Rond het antwoord af
op eurocenten.
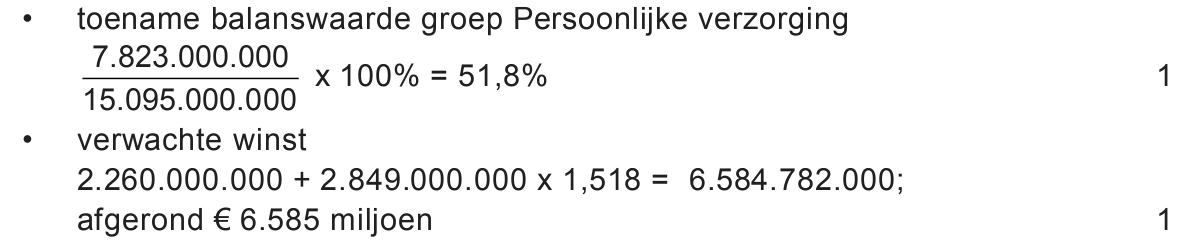
112pBereken de winst over 2019 die Marbro volgens het plan van aanpak
verwacht te behalen. Rond het antwoord af op hele miljoenen euro’s.
De conclusie
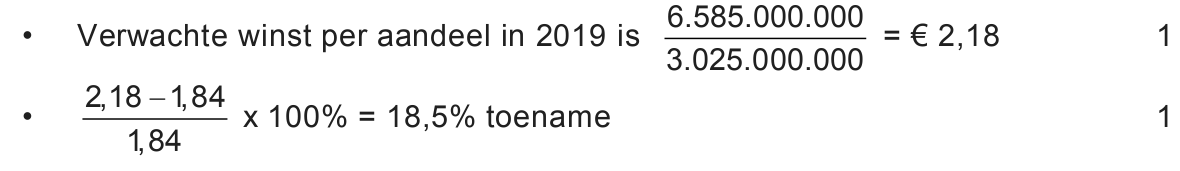
122pBereken met hoeveel procent de verwachte winst per aandeel van 2019
zal toenemen ten opzichte van de winst per aandeel van 2017.
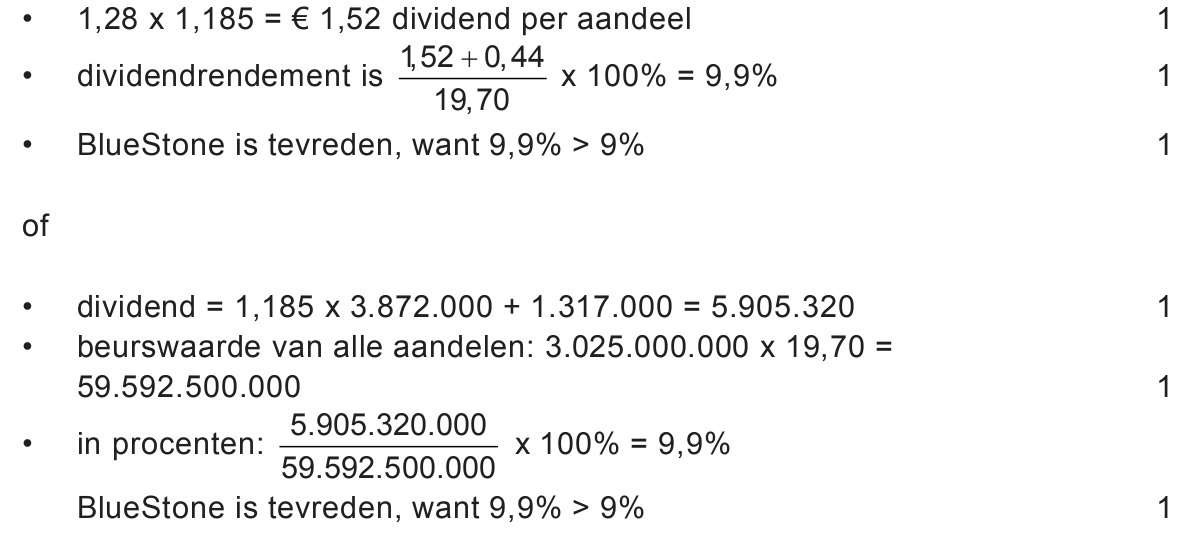
Bluestone belooft zich voorlopig van commentaar te onthouden als in
2019 het verwachte dividendrendement minstens 9% is.
133pLukt het de directie van Marbro om Bluestone tevreden te stellen?
Motiveer het antwoord met een berekening.
opgave 4Opgave 4
Bij deze opgave hoort informatiebron 5.
In deze opgave blijven de belastingen buiten beschouwing.
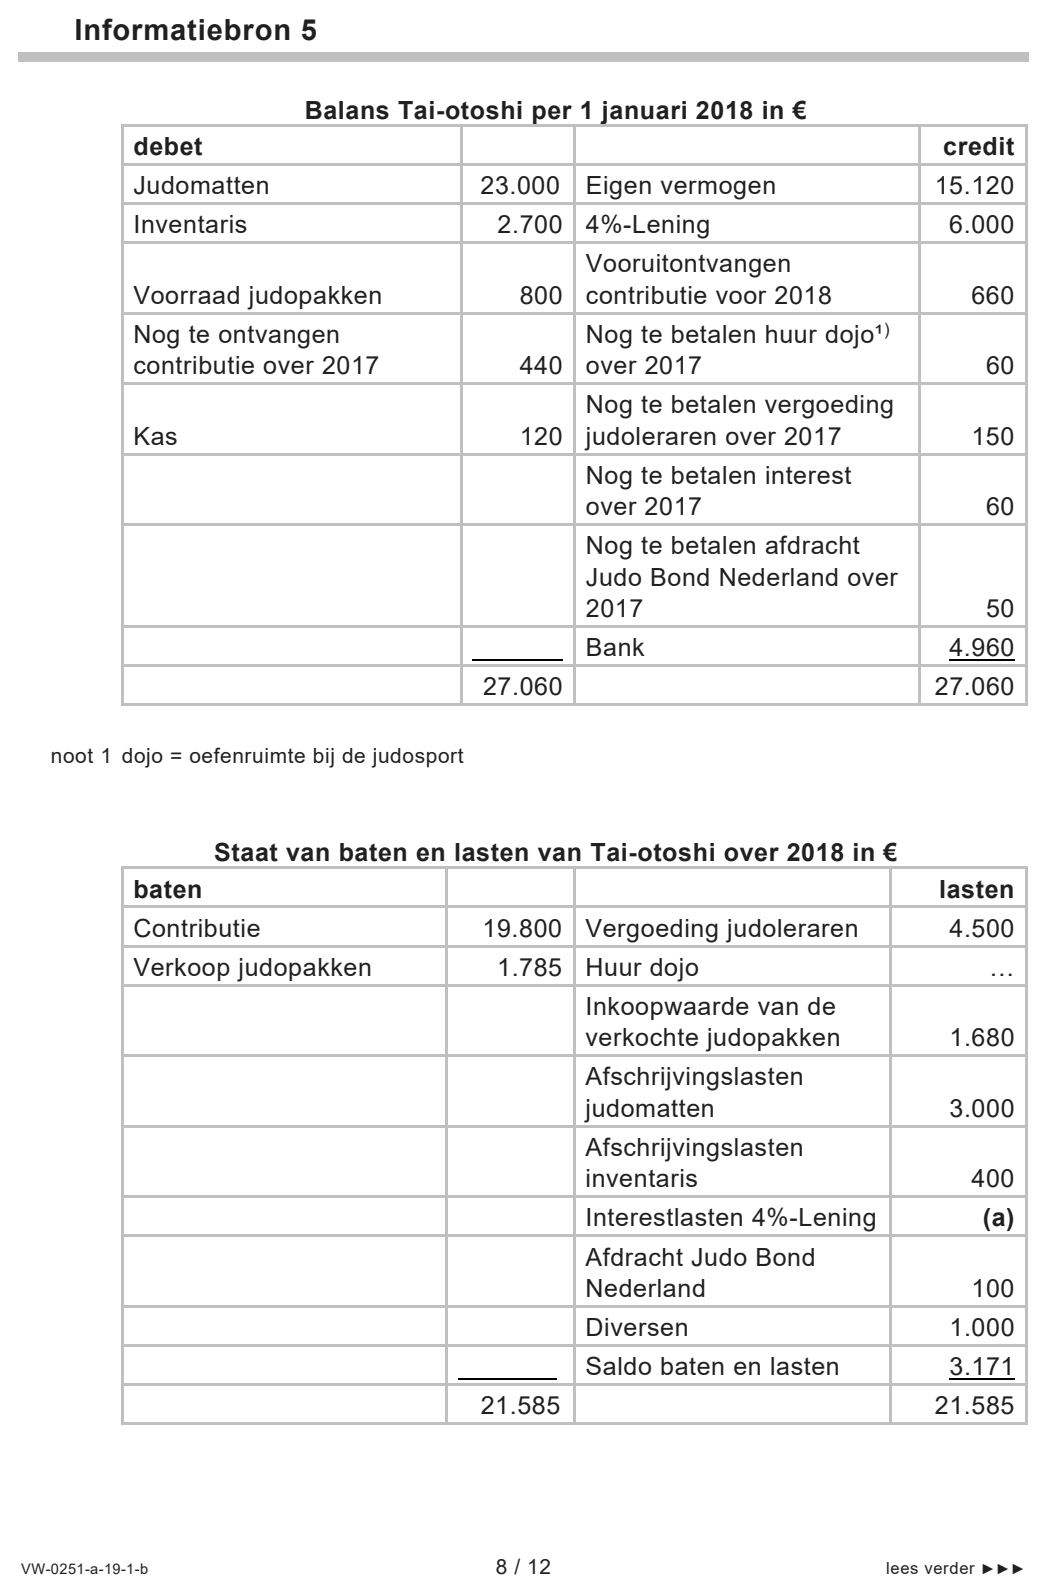
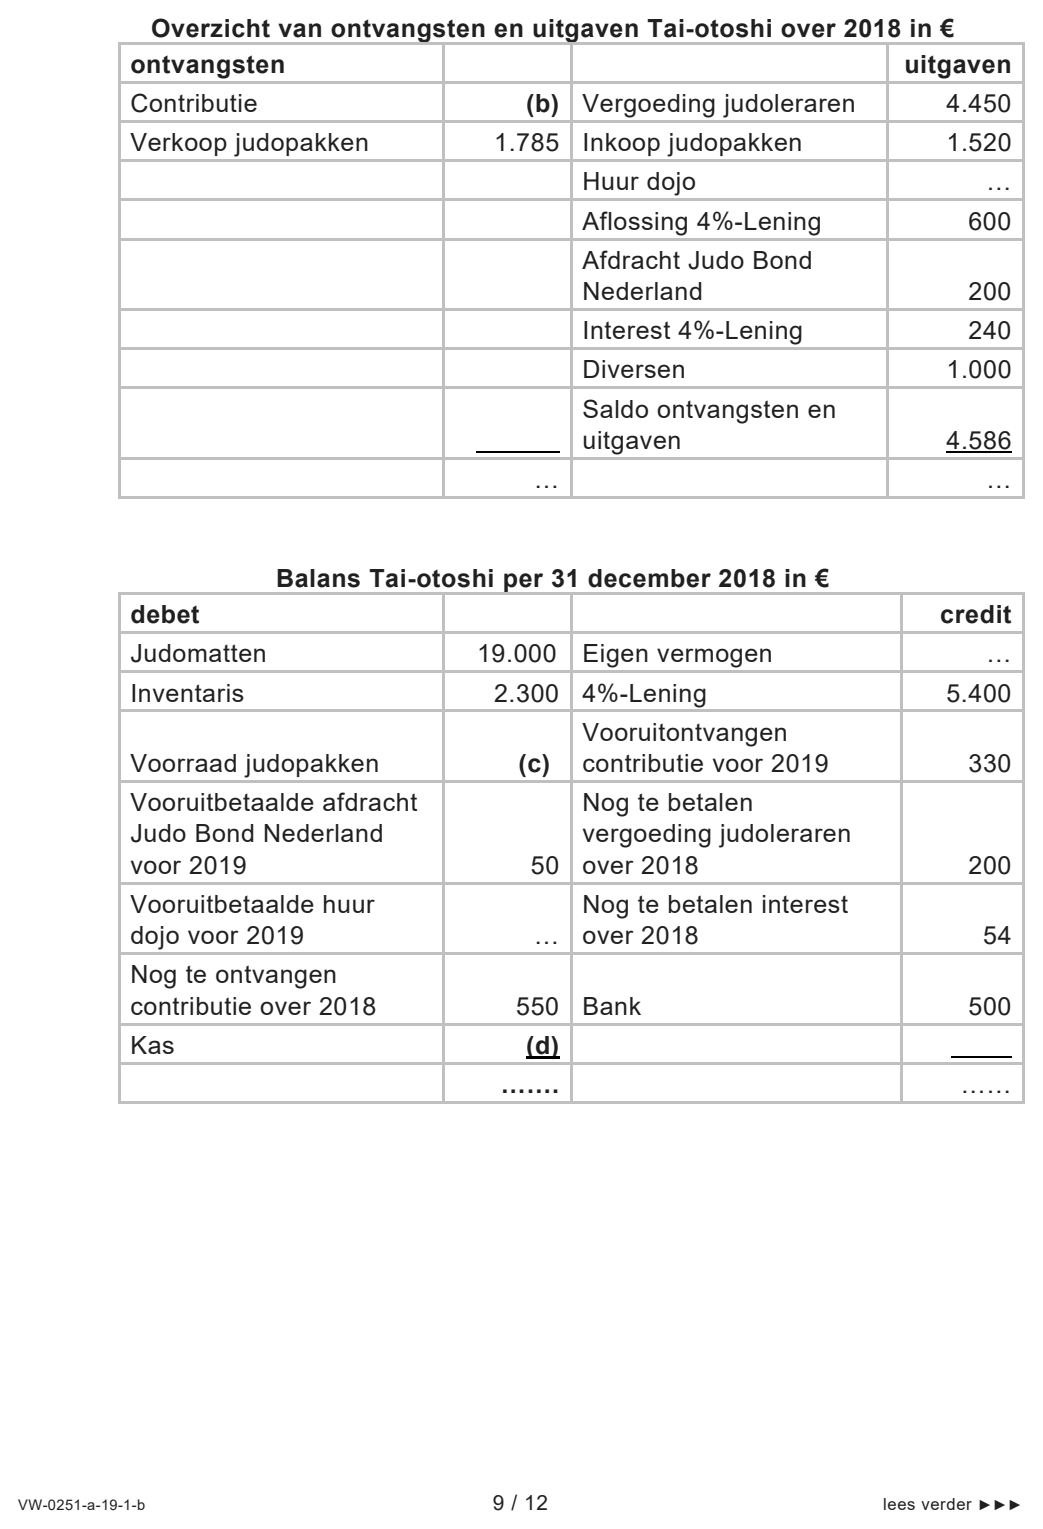
De penningmeester van judovereniging Tai-otoshi uit Drunen heeft ten
behoeve van de Algemene Ledenvergadering (gedeeltelijk ingevulde)
financiële overzichten met betrekking tot 2018 opgesteld (zie
informatiebron 5). Alle getallen zijn in euro’s. Alle transitorische posten
worden in het daarop volgende kalenderjaar verrekend.
Op de 4%-Lening is in de loop van 2018 afgelost.
Alle betalingen en ontvangsten vinden plaats per kas of per bank.
182pBereken de interestlasten over de 4%-Lening (a) over 2018.
193pBereken de contributieontvangsten (b) in 2018.
De judovereniging koopt judopakken in en verkoopt deze aan haar leden.
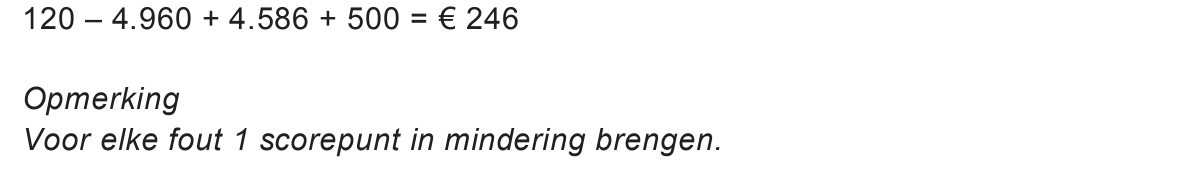
202pBereken de omvang van de balanspost voorraad judopakken (c) per
31 december 2018.
212pBereken het kassaldo (d) per 31 december 2018.
opgave 5Opgave 5
Bij deze opgave horen de informatiebronnen 6 tot en met 8.
In deze opgave blijft de btw buiten beschouwing.
De neven Chiel en Cor Withuys uit Borne hebben sinds 2001 een
handelsonderneming in witgoed: Withuys bv.
Door het steeds transparanter worden van de markt voor witgoed komt de
brutowinstmarge onder druk te staan. Vooral de productgroep
wasmachines heeft hier erg onder te lijden. Sinds 2010 is de
brutowinstmarge bij wasmachines gemiddeld 40% van de verkoopprijs.
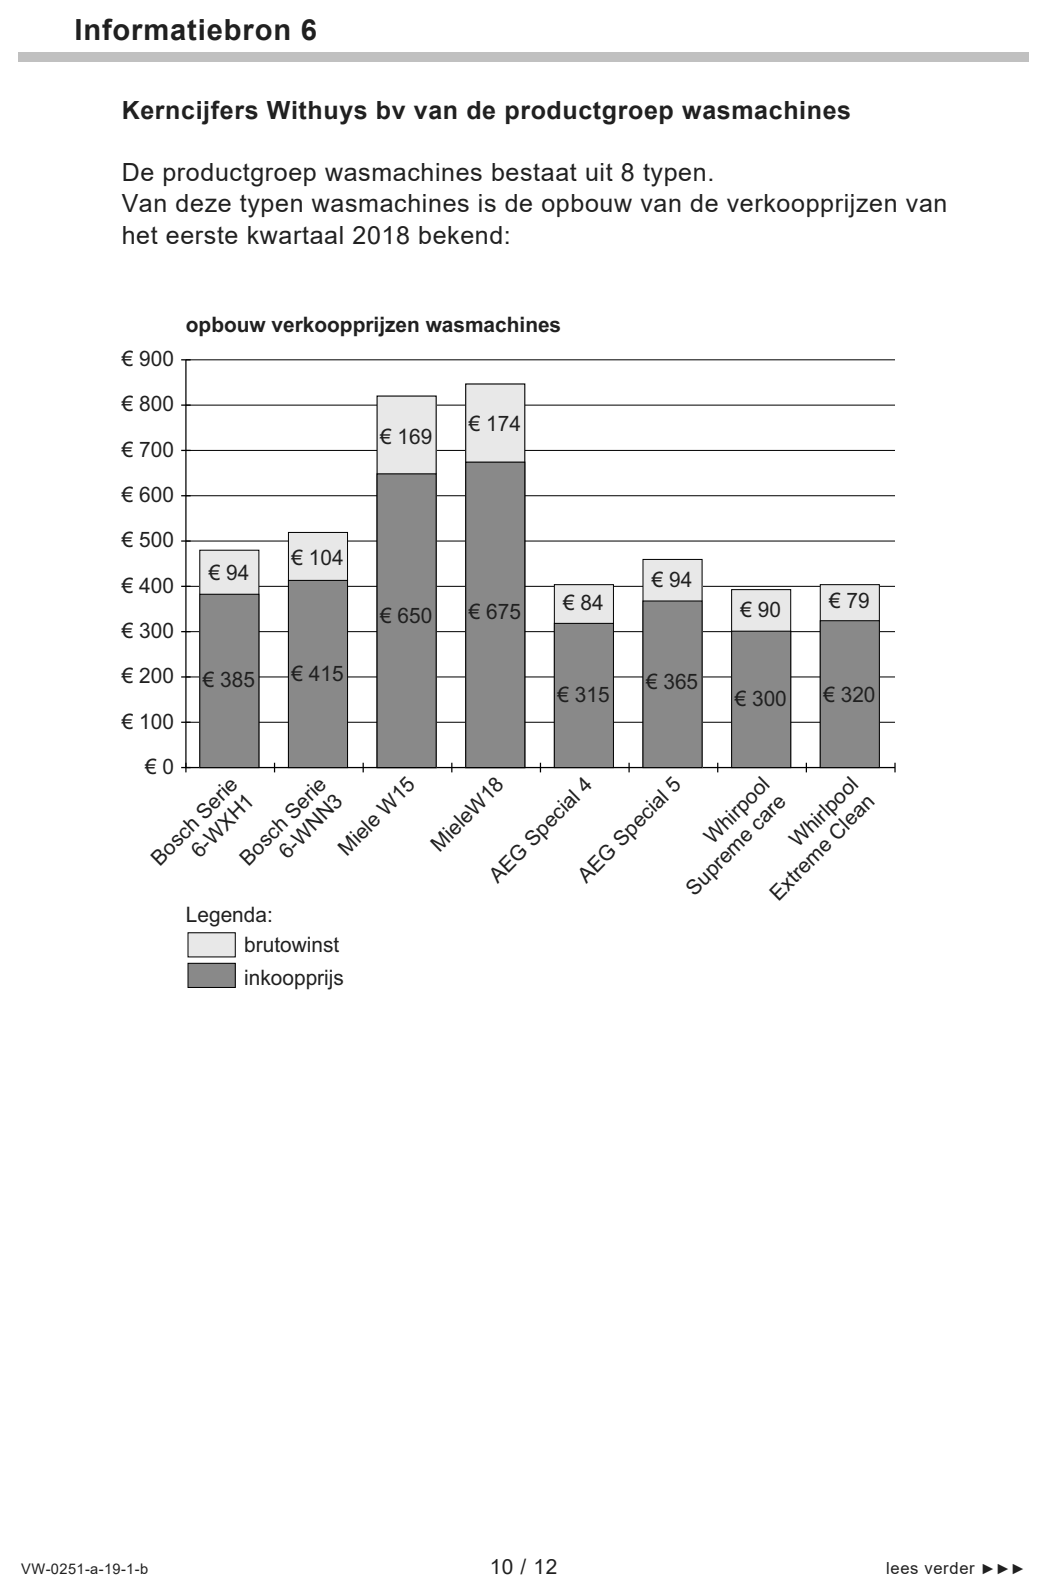
In informatiebron 6 staan enkele kerngegevens van Withuys met
betrekking tot de productgroep wasmachines.
De Whirlpool Supreme Care (WSC) wordt al jaren het meest verkocht.
221pToon aan dat de brutowinstmarge uit de verkoop door Withuys van de
WSC in het eerste kwartaal van 2018 onder de 40% ligt.
Chiel en Cor willen meer winst behalen uit de productgroep wasmachines.
Ze onderzoeken of het zinvol is om te gaan inspelen op de trend om
wasmachines te leasen. Vooral bij studenten is het leasen van een
wasmachine zeer populair.
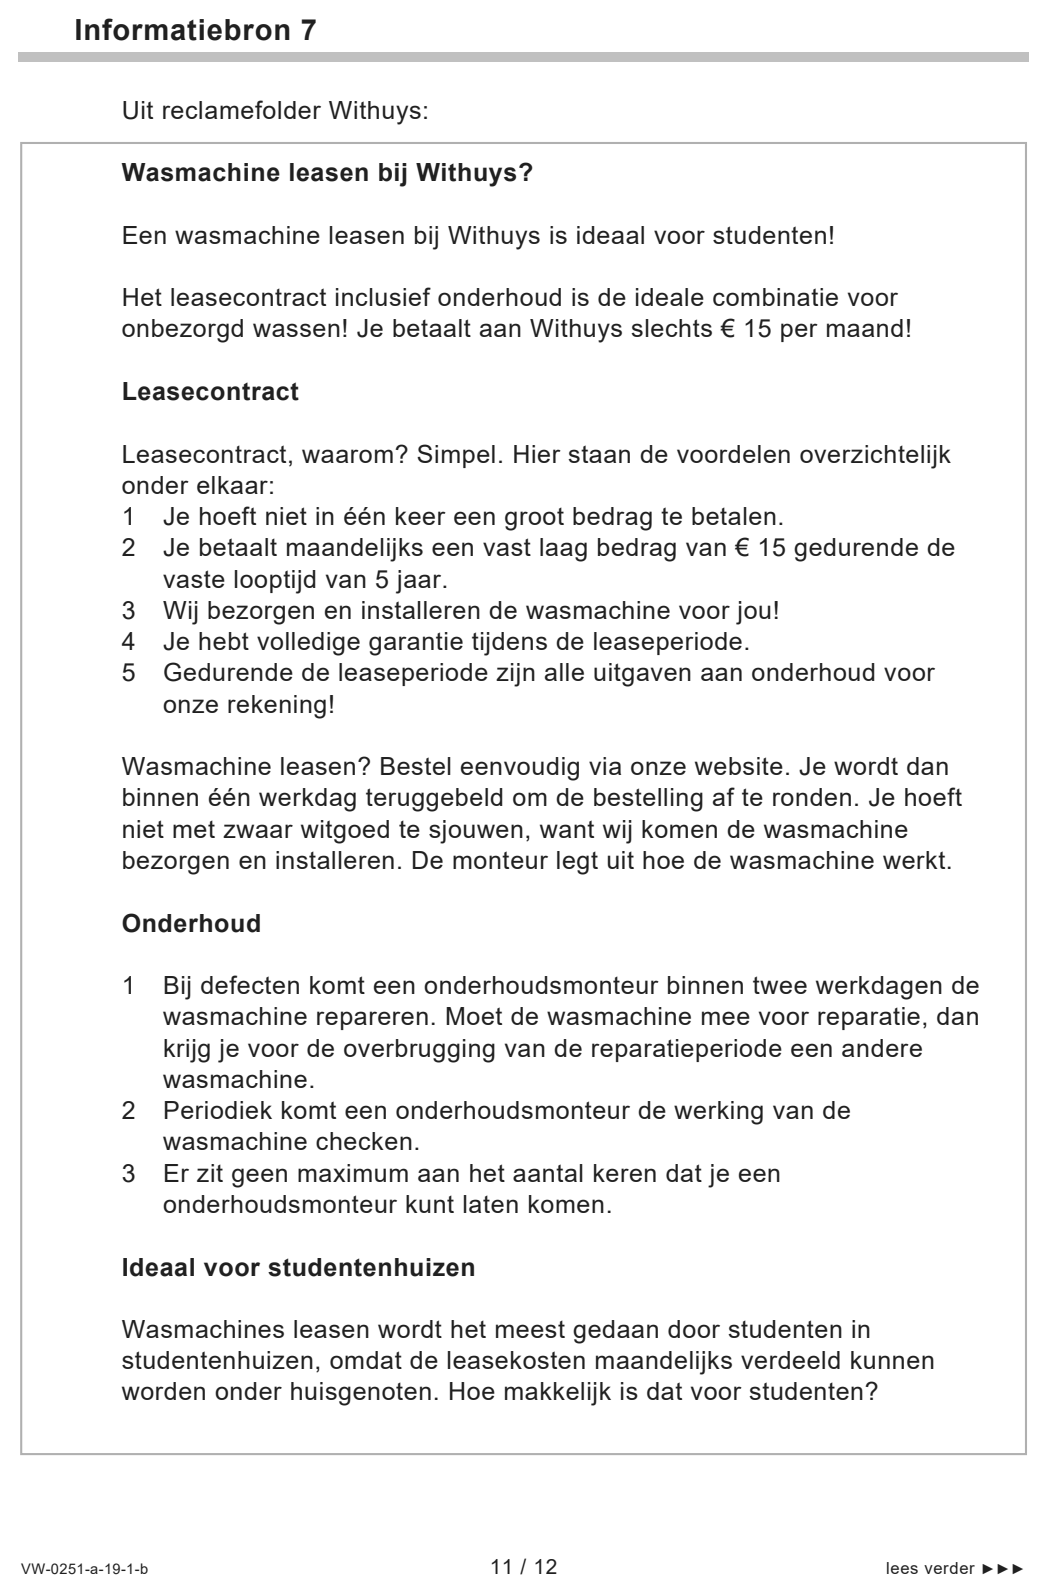
Chiel en Cor zijn voornemens om alleen de WSC per 1 juli 2018 ook als
lease-optie aan te bieden (zie informatiebron 7). Deze wasmachine heeft
een zeer goede prijs-kwaliteitverhouding.
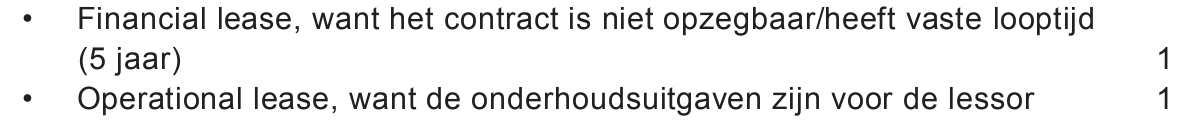
232pBeargumenteer met behulp van informatiebron 7 dat de lease-optie die
Withuys aanbiedt een kenmerk heeft van zowel financial lease als
operational lease.
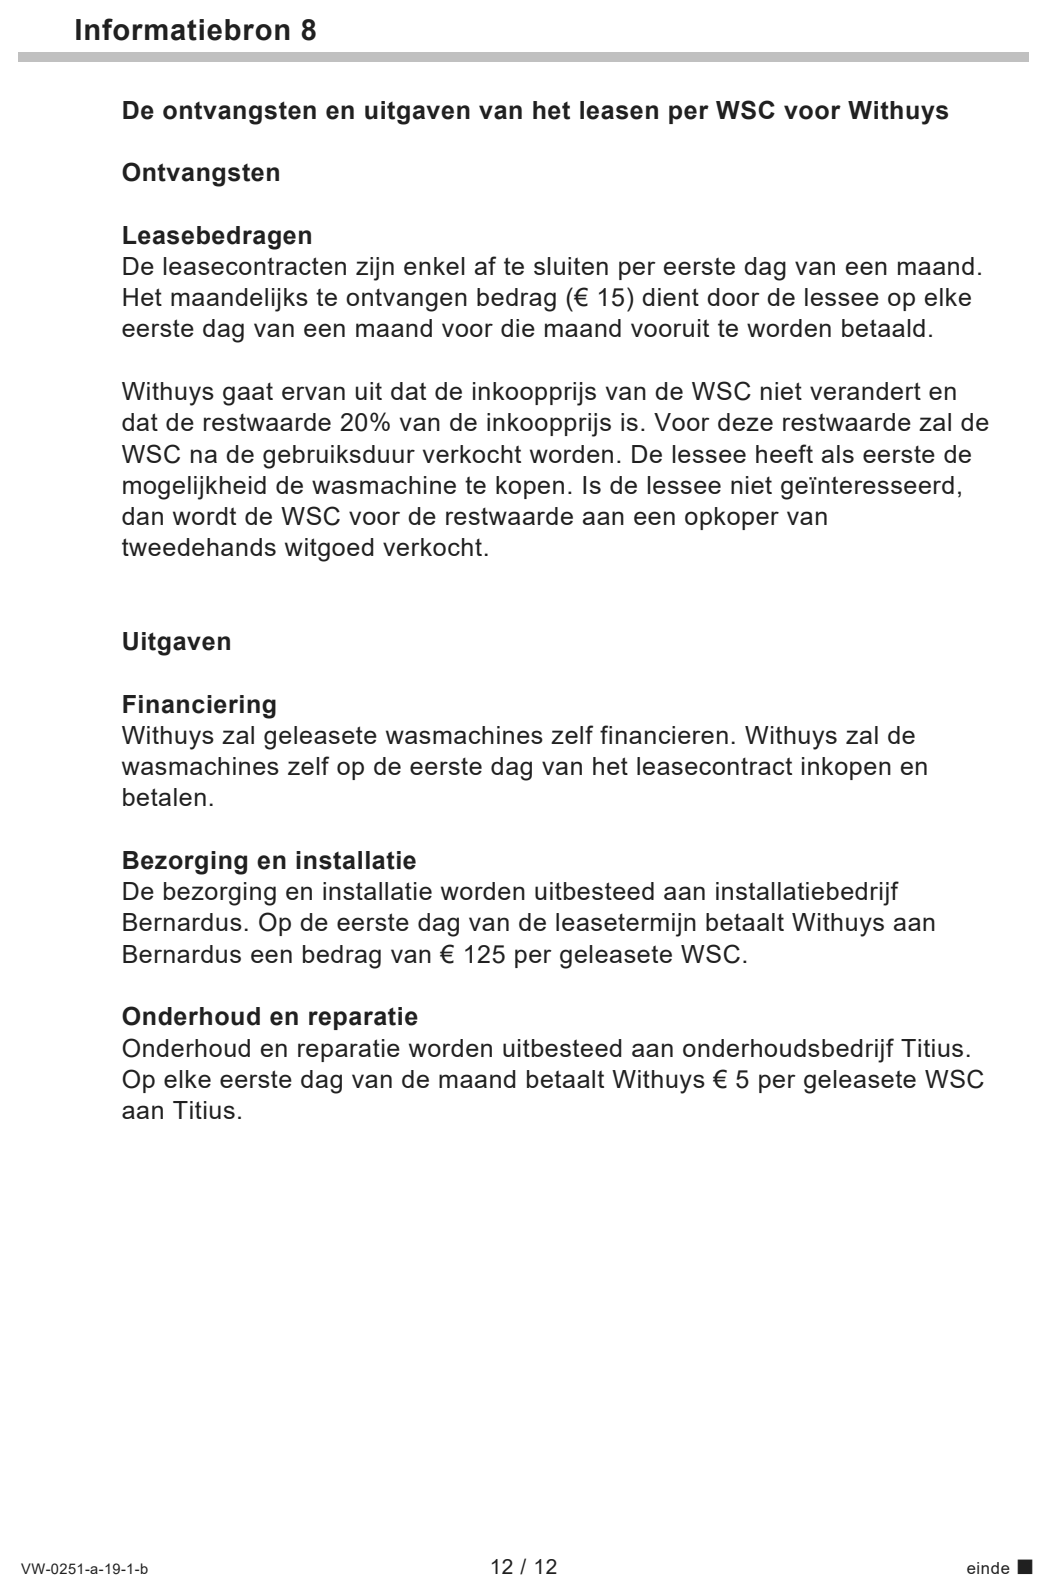
In informatiebron 8 staat informatie over de verwachte ontvangsten en
uitgaven met betrekking tot het leasen van de WSC.
Chiel stelt voor om de lease-optie definitief te gaan aanbieden als de
verwachte nettowinst per geleasete WSC over de gehele looptijd meer is
dan € 350. Cor vindt dat ze beter kunnen kijken naar de netto contante
waarde van de investering.
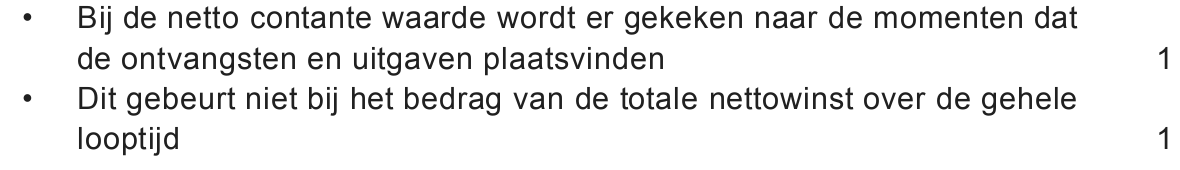
242pLeg uit dat Cor de netto contante waarde van een investering een betere
maatstaf vindt voor de beoordeling van de investering dan de winst over
de gehele looptijd als gevolg van de investering.
Cor weet Chiel te overtuigen en besloten wordt om de netto contante
waarde van de investering op 1 juli 2018 als maatstaf te nemen. Hierbij
wordt een rekenrente van 0,6% per maand gehanteerd.
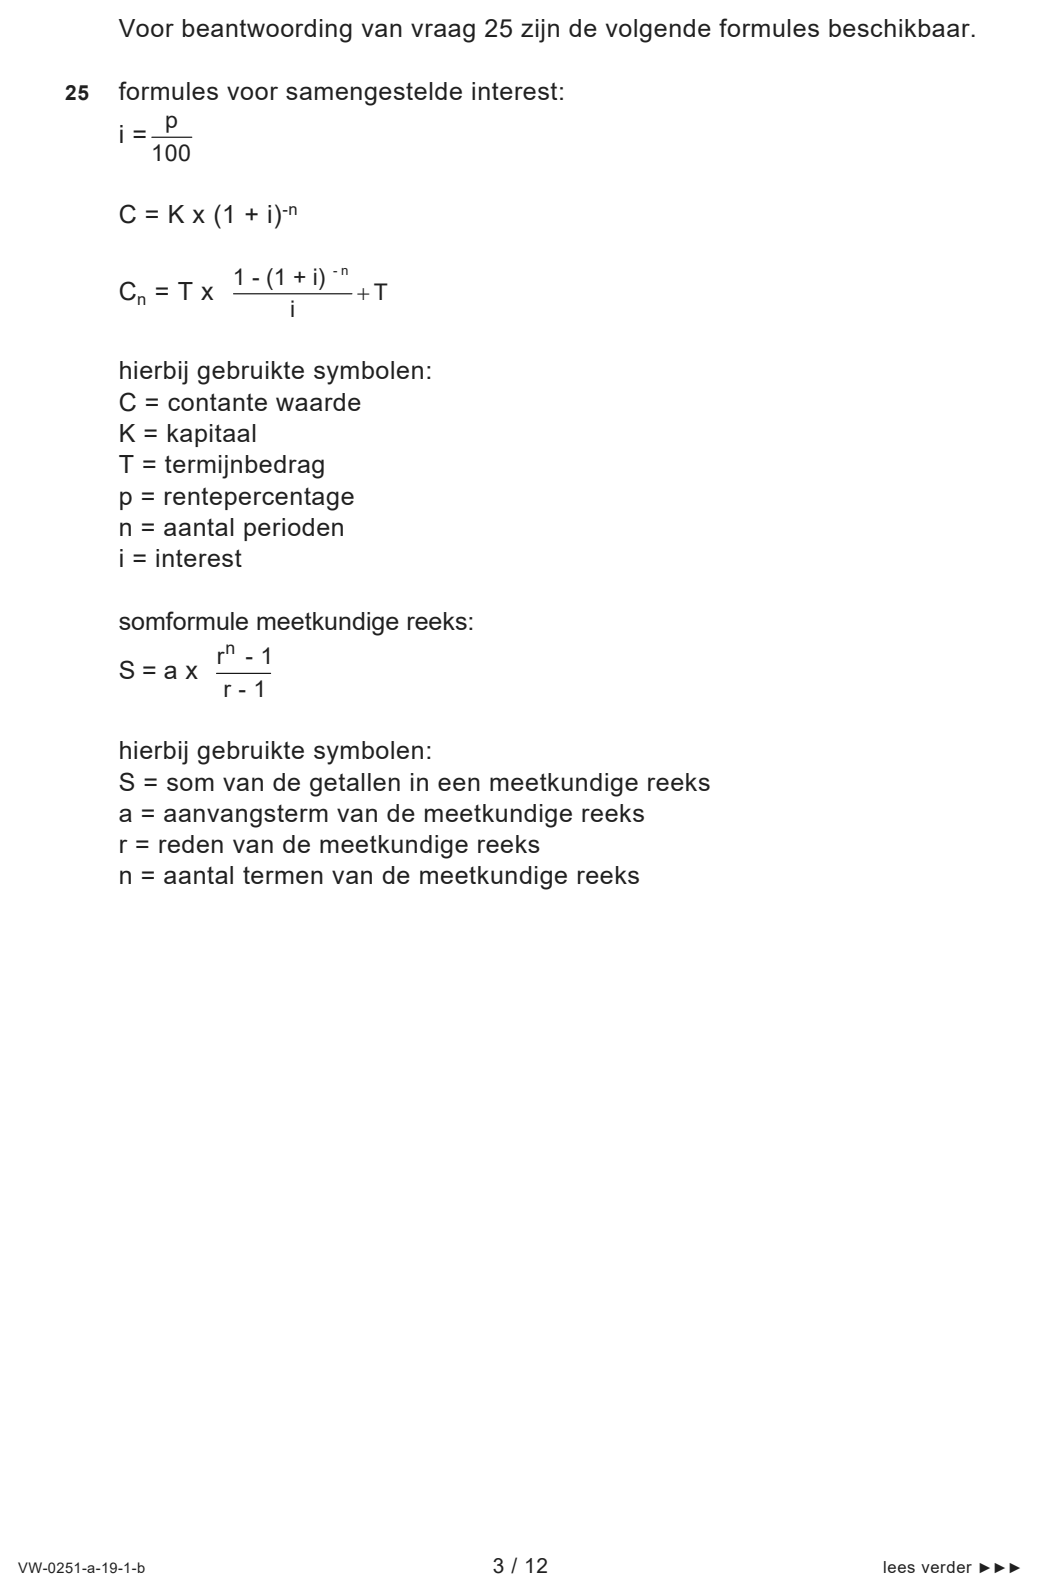
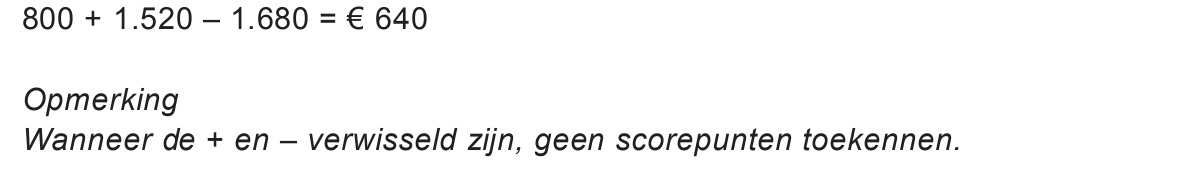
254pBereken de contante waarde op 1 juli 2018 van de totale verwachte
ontvangsten per WSC (zie formuleblad).
Onderhoud en reparatie worden uitbesteed aan onderhoudsbedrijf Titius.
De contante waarde van de betalingen aan Titius op 1 juli 2018 is
€ 252,82 per WSC.
263pZal Withuys de lease-optie per 1 juli 2018 gaan aanbieden? Motiveer het
antwoord met behulp van een berekening en de netto contante waarde
van de investering.
opgave 6Opgave 6
De komst van online taxidiensten kan traditionele taxibedrijven, zoals Taxi
Gravas, financiële problemen bezorgen. De balans per 1 maart 2019 van
taxibedrijf Gravas bv is gegeven:

Balans Taxi Gravas bv per 1 maart 2019 (getallen x € 1) debet credit Garage 85.000 Aandelenvermogen 20.000 Taxi’s 63.600 Reserves 1) -/- 17.500 Vlottende activa 12.300 5% Hypothecaire lening 80.400 Kas 324 Te betalen belasting 14.020 Te betalen sociale lasten 13.600 Te betalen nettoloon 25.600 Crediteuren 19.624 Bank 9.980 Resultaat 2019 1) -/- 4.500 161.224 161.224
noot 1 -/- = negatief
Op bovenstaande balans staan de Reserves met een negatief bedrag
genoteerd.
271pLeg uit op welke wijze een negatieve reserve op een balans kan ontstaan.
Het niet (kunnen) betalen van schulden kan leiden tot een
faillissementsaanvraag bij de rechtbank. Een schuldenaar kan echter van
mening zijn dat zijn betalingsproblemen tijdelijk zijn.
281pWat kan in deze situatie de schuldenaar bij de rechtbank aanvragen?
Op 1 maart 2019 is een faillissementsaanvraag ingediend door enkele
handelscrediteuren en heeft de rechtbank een curator aangesteld.
De curator houdt rekening met onderstaande volgorde en voor welke
soort bedragen belanghebbenden aanspraak kunnen maken op de
opbrengsten uit de boedelverkoop van Taxi Gravas.
1 hypotheeknemers: voor hun hypotheekrecht
2 curator: boedelschulden (schulden, ontstaan door het afwikkelen van
het faillissement)
3 belastingdienst en sociale-zekerheidsinstellingen: belasting en sociale
premies
4 werknemers: achterstallig loon
5 concurrente schuldeisers (overige schuldeisers, zonder voorrang):
voor hun vordering
In de executoriale fase van het faillissement gaat de curator over tot
verkoop van de bezittingen van Taxi Gravas en verdeling van de
opbrengst onder de schuldeisers.
− Op een veiling brachten de garage € 82.400 en de taxi’s en de
vlottende activa tezamen € 66.000 op.
− De kosten van het afwikkelen van het faillissement (boedelschulden)
waren in totaal € 12.500.
De indieners van de faillissementsaanvraag vragen zich af in hoeverre zij
hun vorderingen kunnen innen.
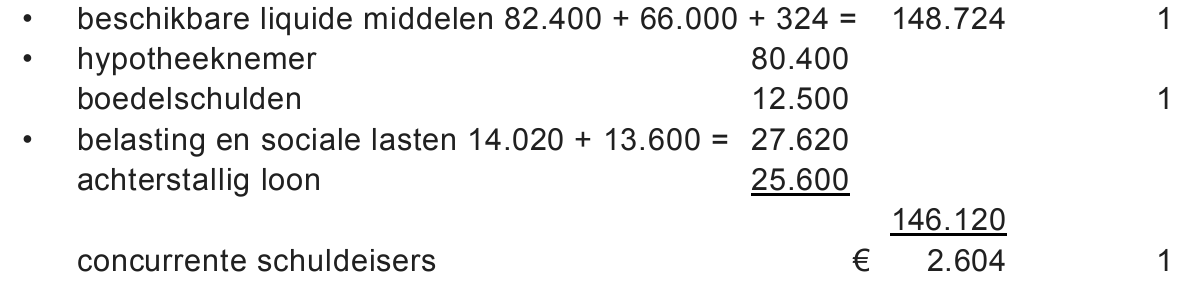
293pLaat met een berekening zien welk bedrag de concurrente schuldeisers in
totaal te verdelen hebben.