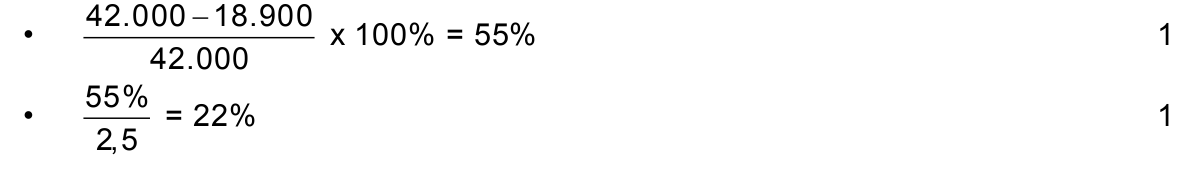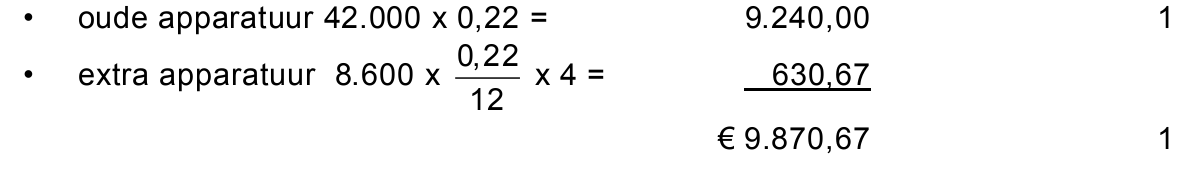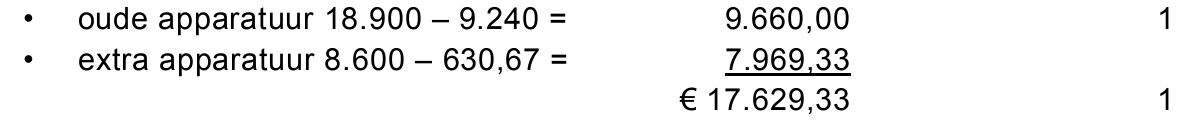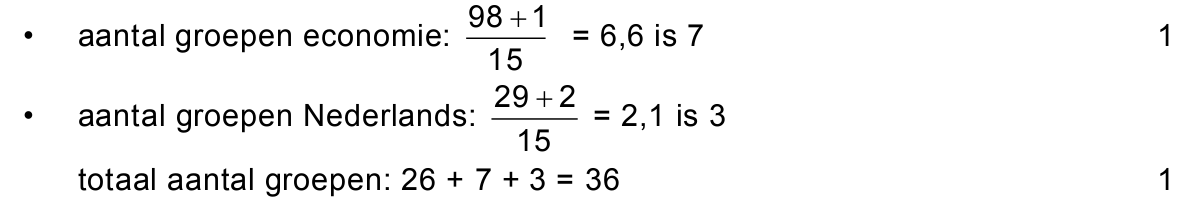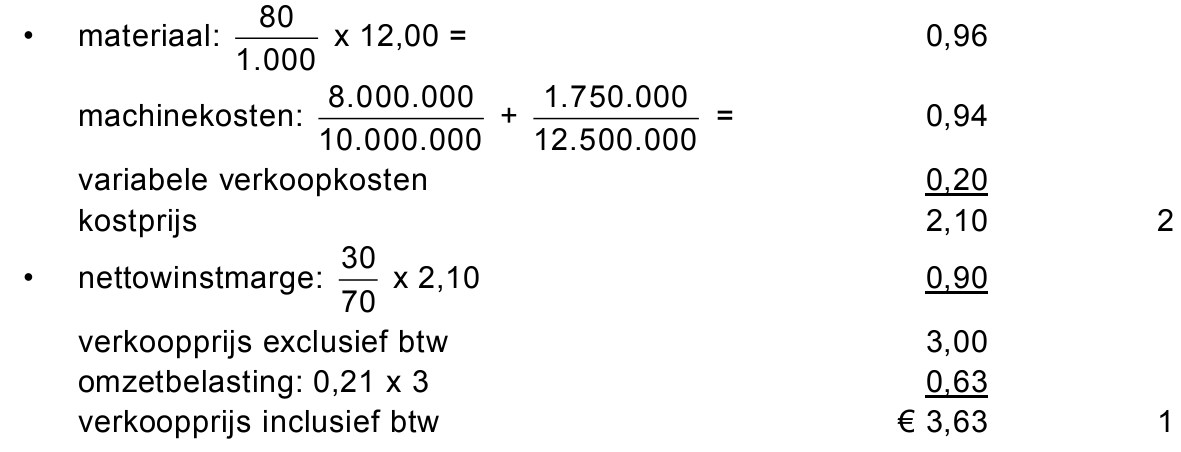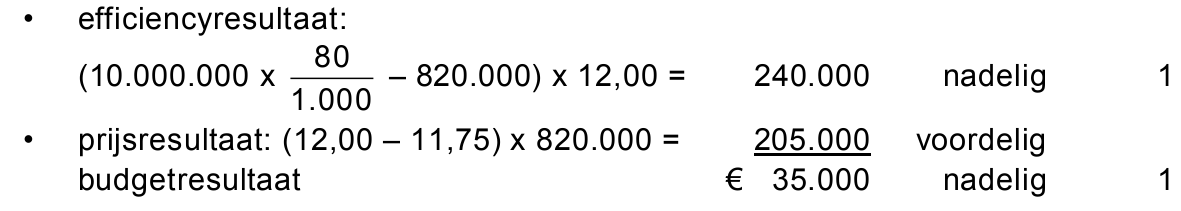opgave 1Opgave 1
Accountantskantoor Akkerdijks heeft op 1 juli 2011 alle ICT-apparatuur
vervangen door nieuwe met een aanschafwaarde van € 42.000 exclusief
21% btw. Op 1 januari 2014 staat deze apparatuur op de balans tegen de
boekwaarde van € 18.900. Op ICT-apparatuur wordt door Akkerdijks elk
jaar afgeschreven met een vast percentage van de aanschafwaarde.
Binnen het jaar worden de afschrijvingen gelijkmatig verdeeld.
12pBereken het jaarlijkse afschrijvingspercentage dat door Akkerdijks ten
aanzien van de ICT-apparatuur wordt gehanteerd.
21pWelk gegeven ontbreekt om het aantal jaren te bepalen waarin de ICT-
apparatuur wordt afgeschreven?
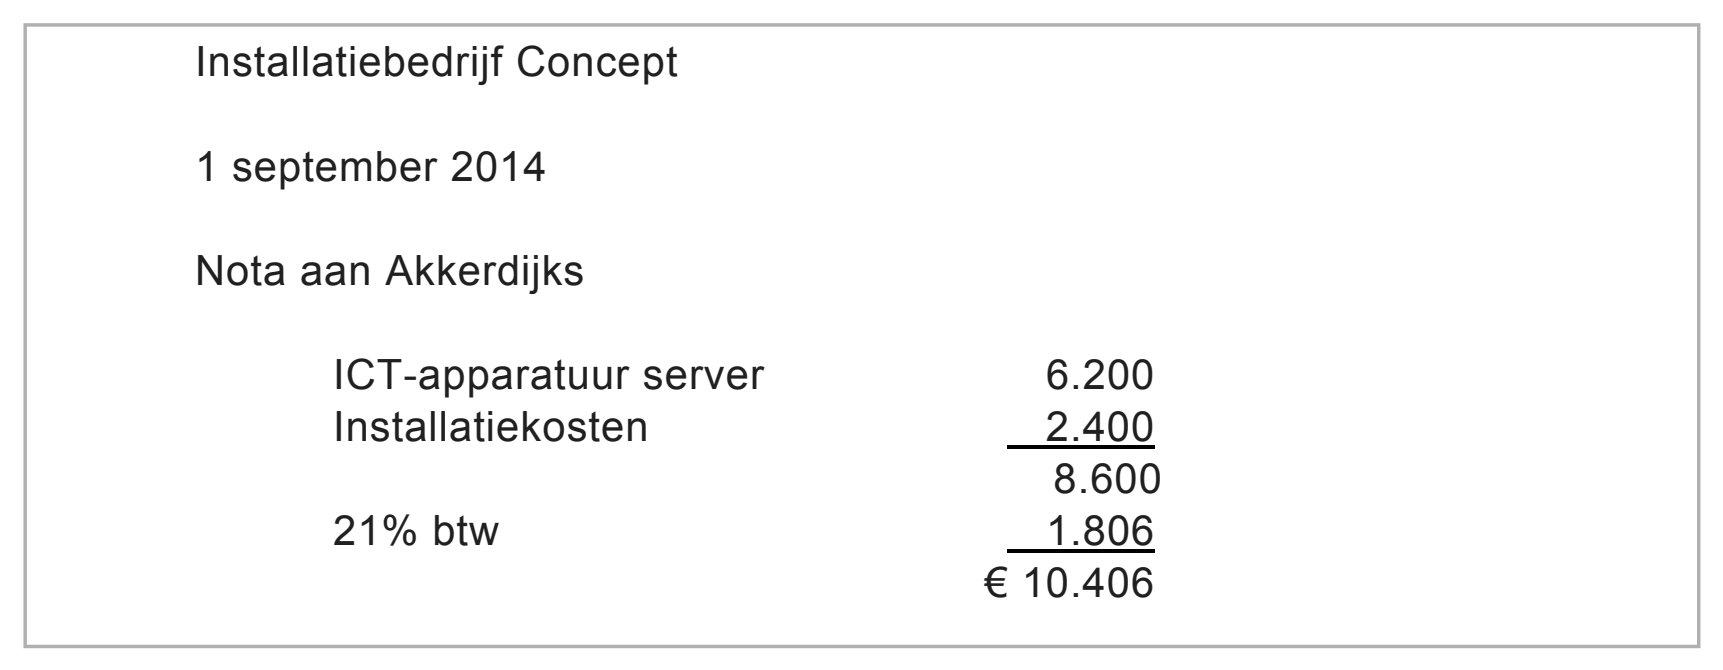
Op 1 september 2014 heeft Akkerdijks een extra server gekocht.
De volgende nota is hierbij ontvangen:
Op deze extra ICT-apparatuur wordt afgeschreven met hetzelfde
percentage als berekend in vraag 1. De ICT-apparatuur die op 1 juli 2011
was aangeschaft is eind 2014 nog niet volledig afgeschreven.
32pBereken het bedrag dat in verband met afschrijvingskosten op alle ICT-
apparatuur op de verlies- en winstrekening van Akkerdijks over 2014
staat.
42pBereken de boekwaarde van alle ICT-apparatuur van Akkerdijks op
31 december 2014.
opgave 2Opgave 2
Bij deze opgave horen de informatiebronnen 1 tot en met 6.
In deze opgave blijft de btw buiten beschouwing.
Huiswerkinstituut Oefening Baart Kunst En Hogere Cijfers (OBKEHC)
krijgt de laatste jaren van ouders en leerlingen steeds vaker verzoeken
om examentrainingen. De directeur van het instituut, mevrouw Snoek,
overweegt om naast huiswerkbegeleiding met ingang van april 2015 ook
examentrainingen te verzorgen, mits aan onderstaande voorwaarden
wordt voldaan:
a De trainingen moeten worden gegeven door ervaren en bevoegde
docenten die minimaal 5 jaar aan examenklassen lesgeven;
b Een groep waarvoor een training in één vak wordt verzorgd, telt
minimaal 5 leerlingen en maximaal 15 leerlingen.
c De verwachte winst is minimaal 15% van de omzet van de
examentrainingen.
Mevrouw Snoek wil docenten aanstellen in loondienst. Om ervaren en
bevoegde docenten te kunnen aantrekken, wil de directie van OBKEHC
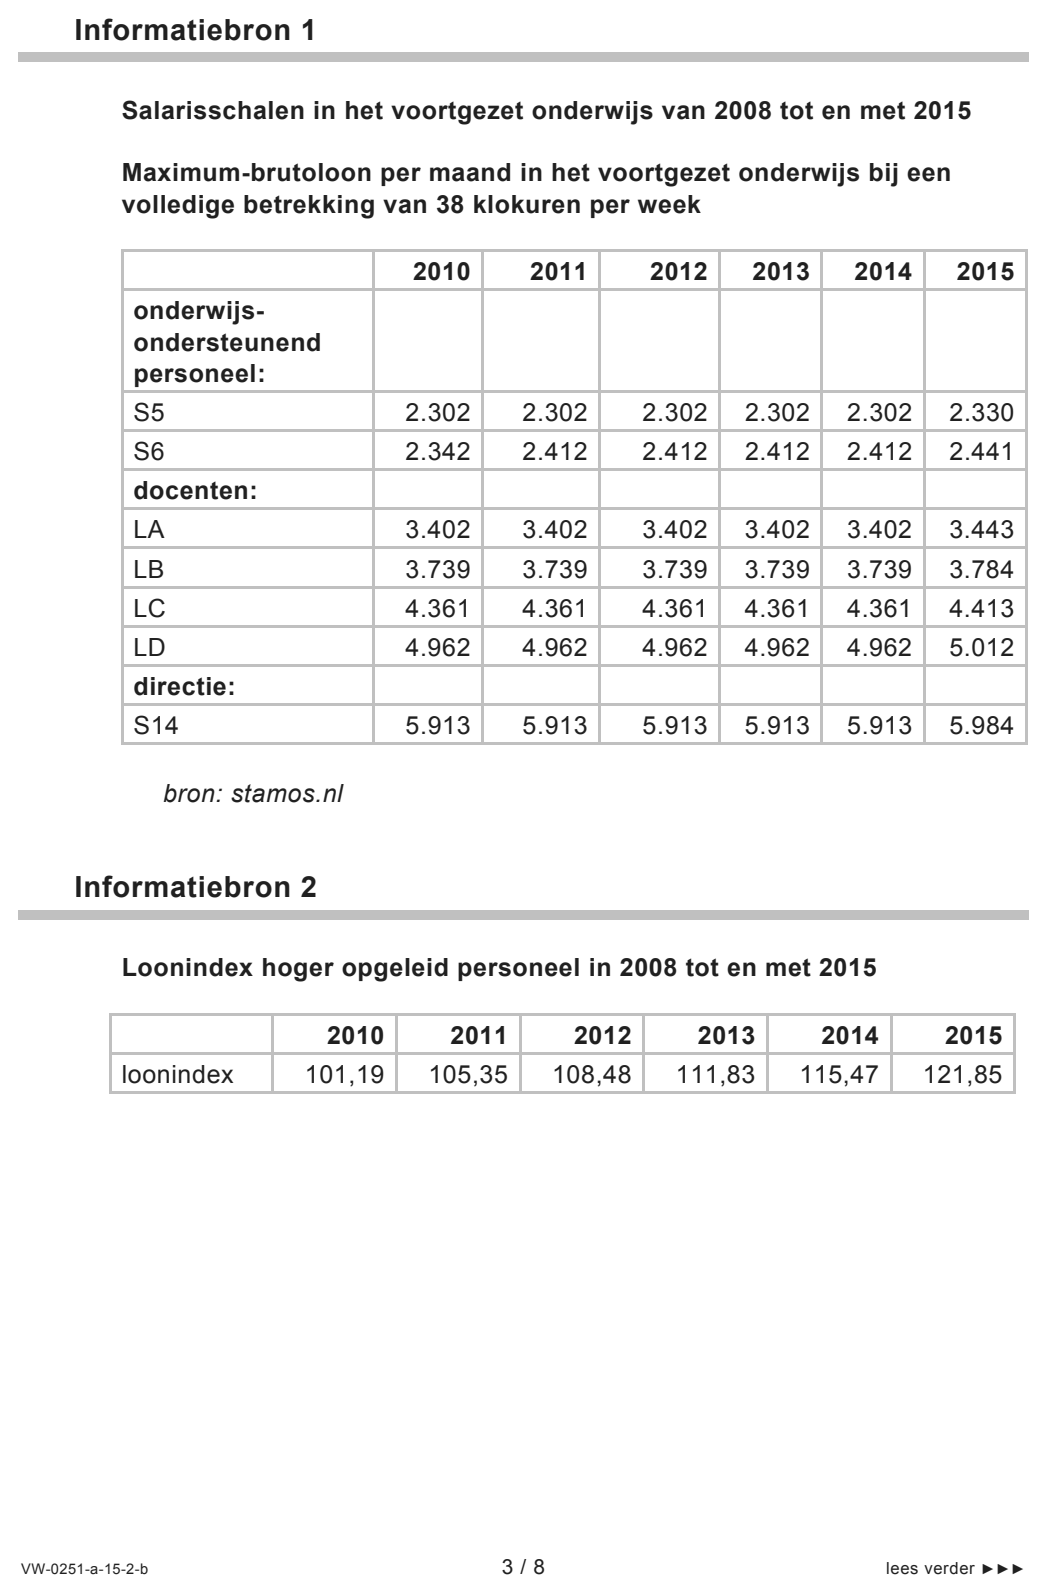
het brutoloon per klokuur baseren op het brutoloon dat een docent in het
voortgezet onderwijs maximaal in schaal LD in 2010 kon verdienen (zie
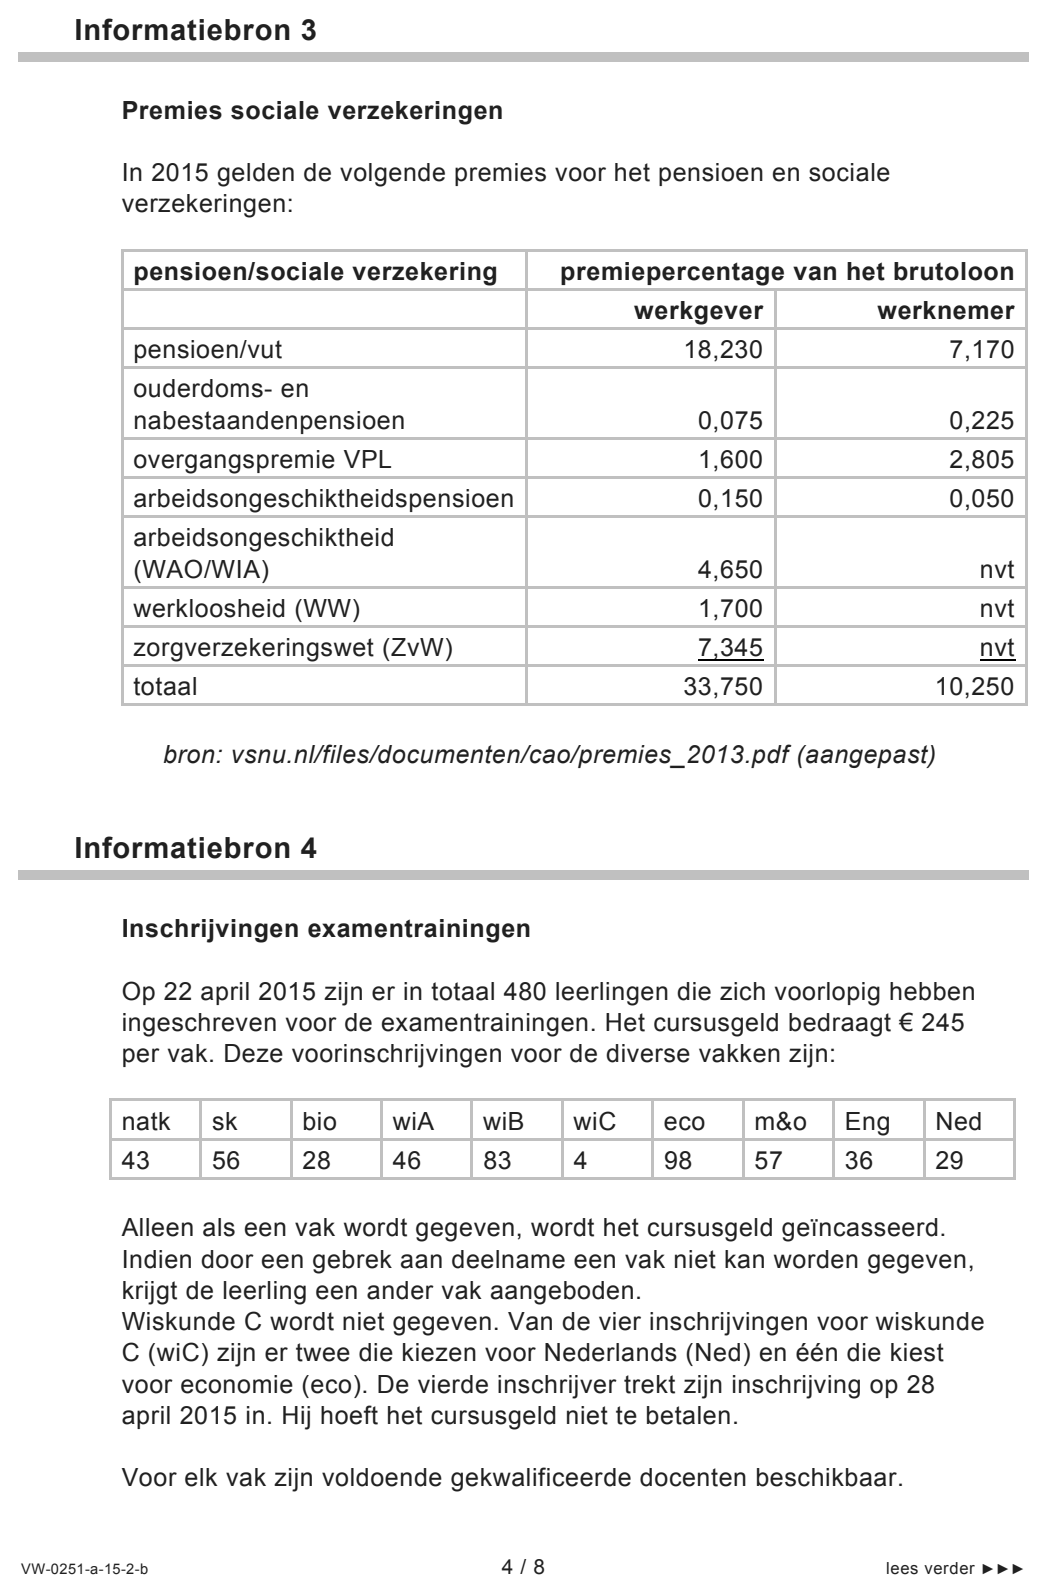
informatiebron 1). Dit brutoloon wordt vervolgens in 2015 aangepast aan
loonontwikkeling van hoger opgeleid personeel sinds 2010 (zie
informatiebron 2).
Een examentraining wordt op 3 dagen gegeven, gedurende 8 klokuren per
dag. In deze tijd is er per groep één docent werkzaam.
Een docent krijgt een vergoeding voor 8 klokuren lesgeven plus 3
klokuren voorbereidingstijd per dag. Het brutoloon van een docent wordt
op basis van een tarief doorberekend in de kosten van een te geven
klokuur lesgeven. Het tarief wordt afgerond op hele euro’s.
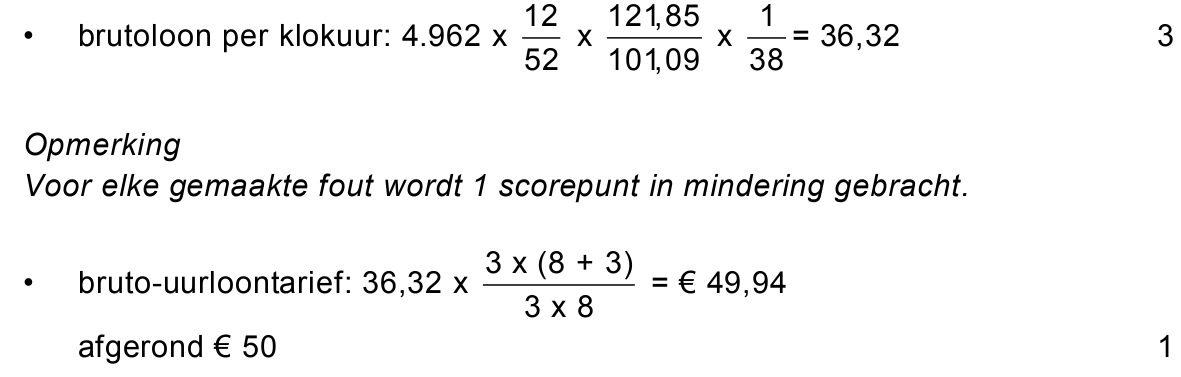
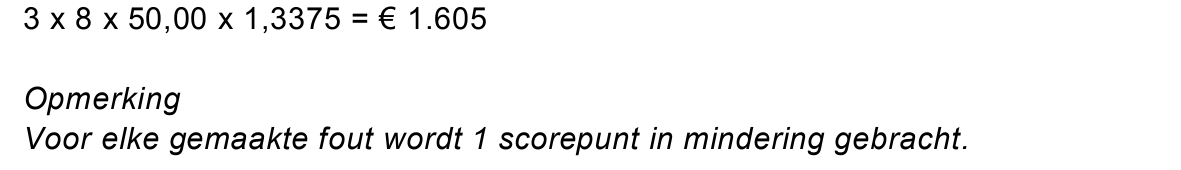
54pToon aan dat het bruto-uurloontarief € 50 bedraagt
(zie informatiebronnen 1 en 2).
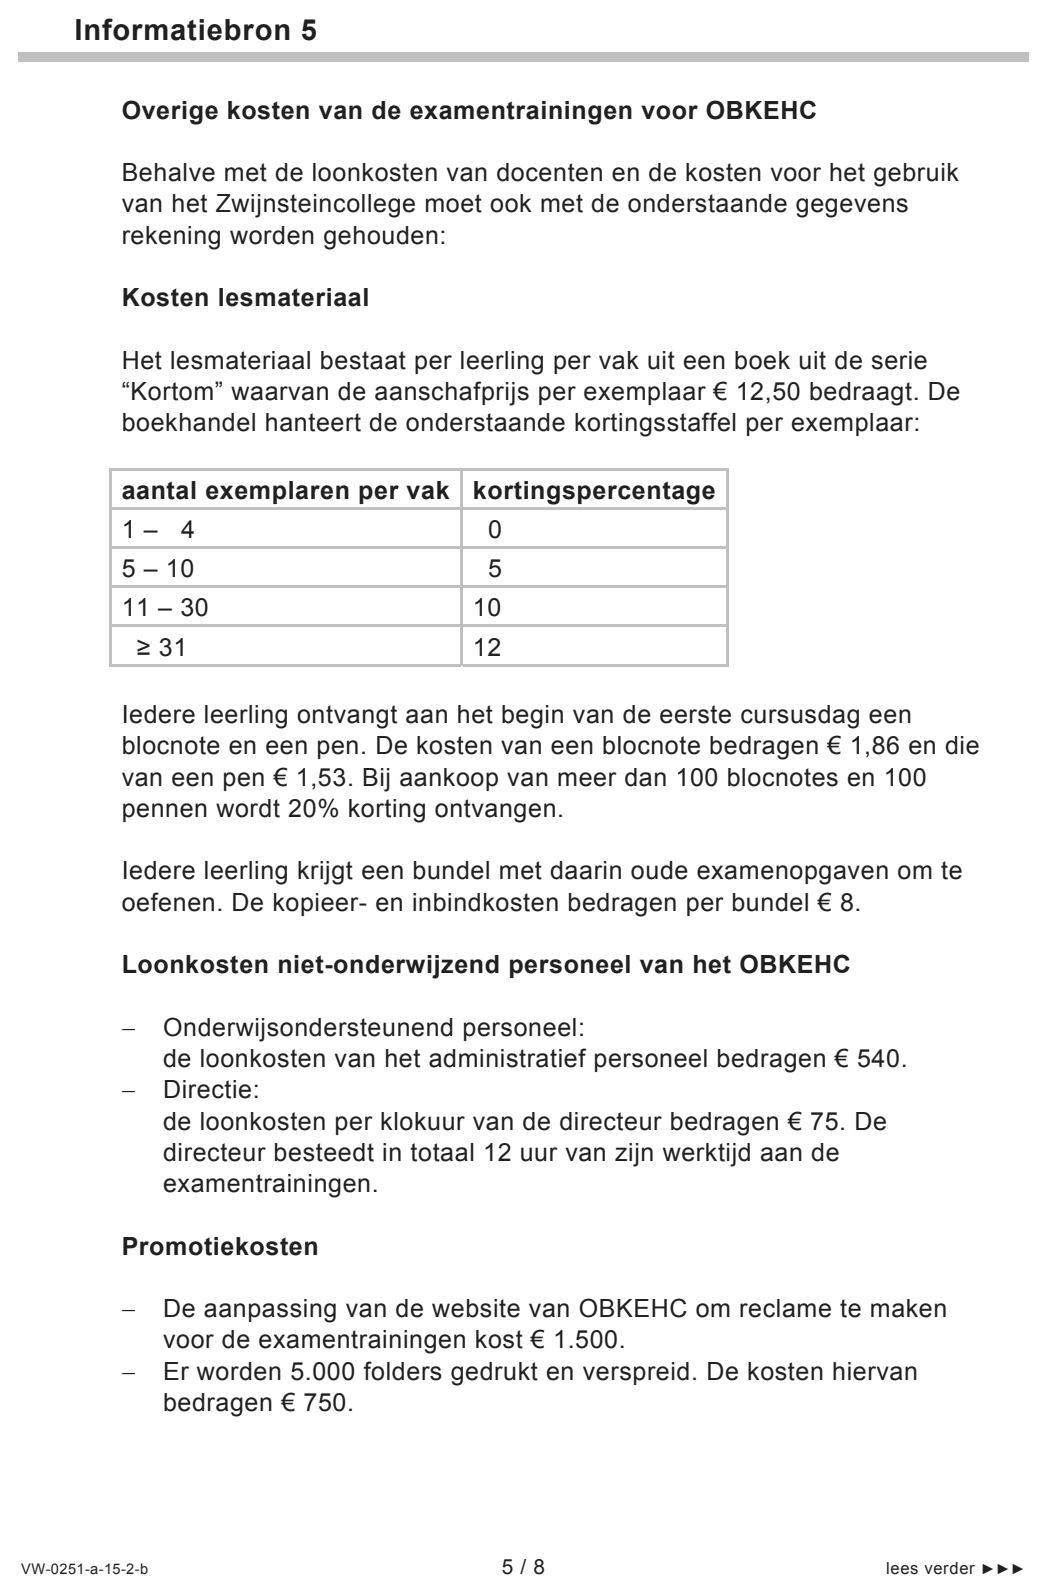
In informatiebron 3 staan de premies voor de sociale verzekeringen.
62pBereken mede op basis van informatiebron 3 de loonkosten van OBKEHC
per groep van een examentraining van 3 dagen.
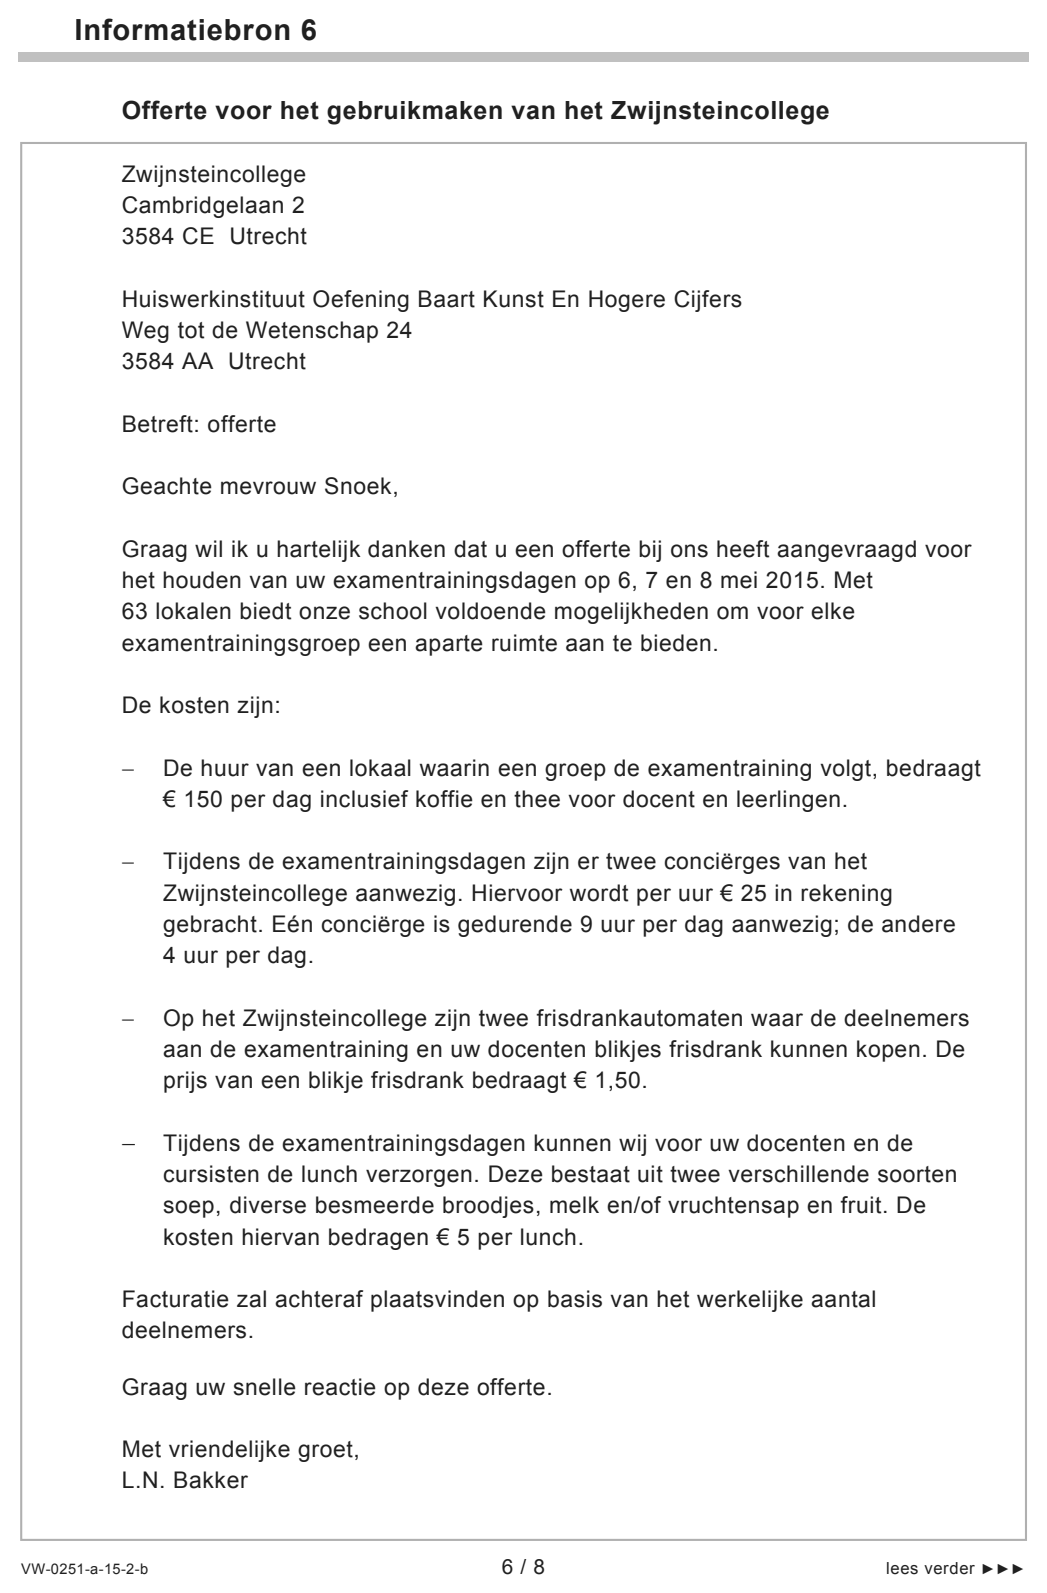
De directie heeft besloten om wiskunde C (wiC) niet aan te bieden
vanwege te weinig inschrijvingen (zie informatiebron 4). Het aantal
groepen examentraining, exclusief de vakken economie (eco) en
Nederlands (Ned), komt daardoor op 26.
72pBereken op basis van informatiebron 4 het totale aantal groepen voor de
examentraining.
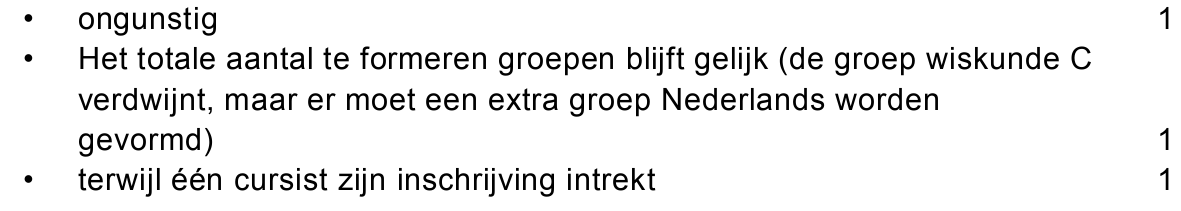
83pHeeft het besluit om wiskunde C niet aan te bieden een gunstig gevolg,
een ongunstig gevolg of geen gevolg voor het totale resultaat dat
OBKEHC wil behalen? Motiveer het antwoord zonder een berekening.
In informatiebron 5 staan de overige door te berekenen kosten van de
examentrainingen.
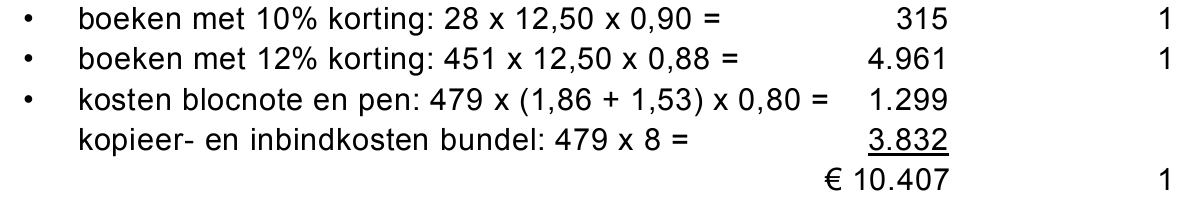
93pBereken op basis van informatiebronnen 4 en 5 de totale kosten van het
lesmateriaal, afgerond op hele euro’s.
OBKEHC heeft een offerte gevraagd aan het Zwijnsteincollege om voor
de examentrainingen in de meivakantie lokalen te huren en de lunch te
laten verzorgen (zie informatiebron 6).
OBKEHC biedt de aanwezige docenten de lunches op de dagen waarop
de examentrainingen worden gegeven gratis aan. De leerlingen moeten
zelf betalen maar dit is inbegrepen in het cursusgeld.
De directeur van OBKEHC eist een winst van minimaal 15% van de omzet
van de examentrainingen.
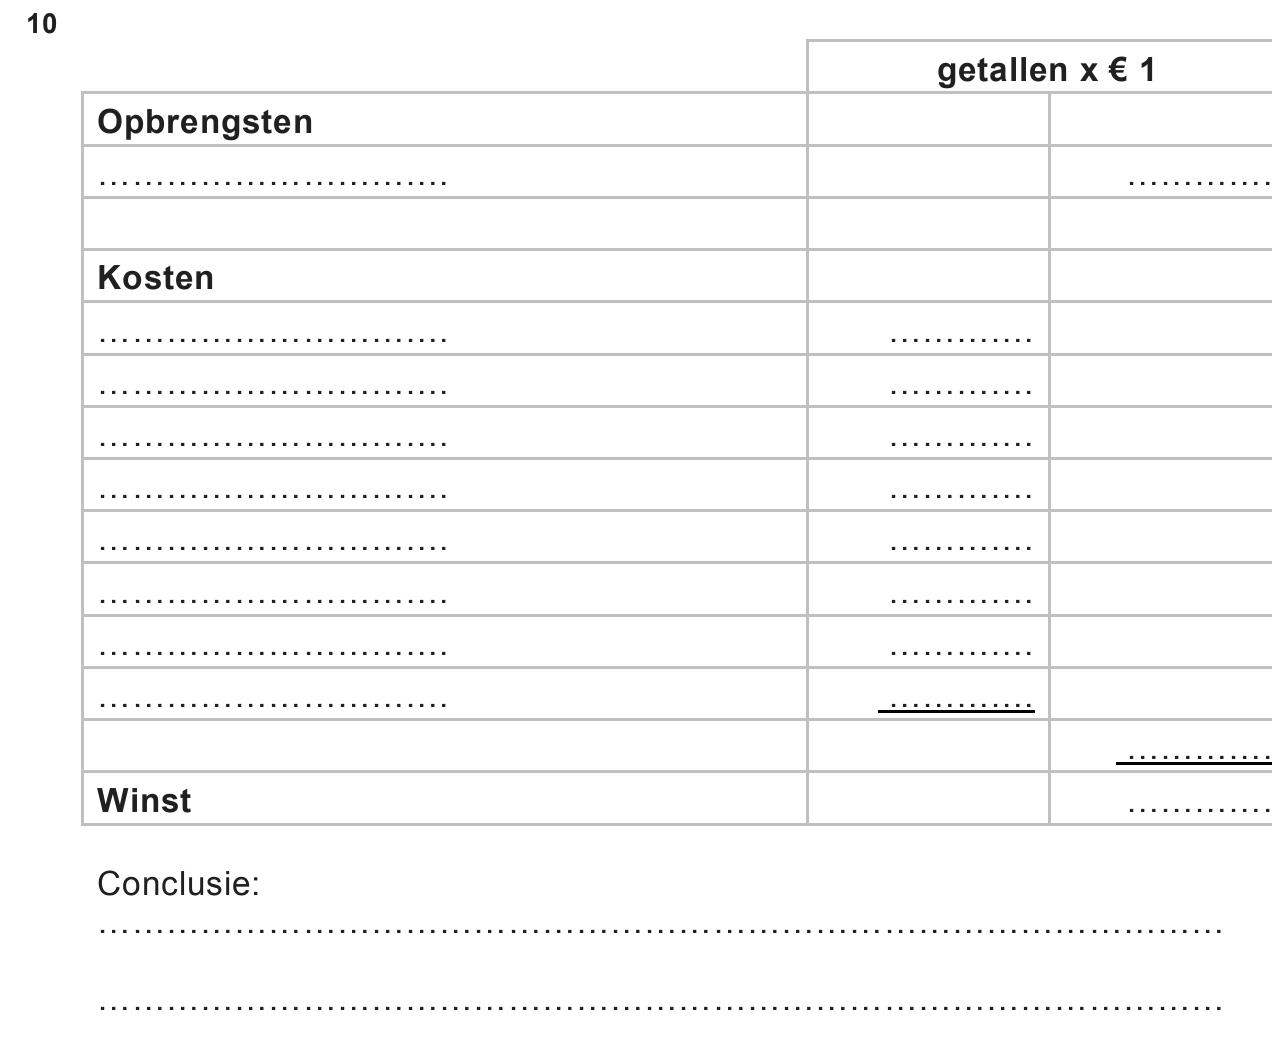
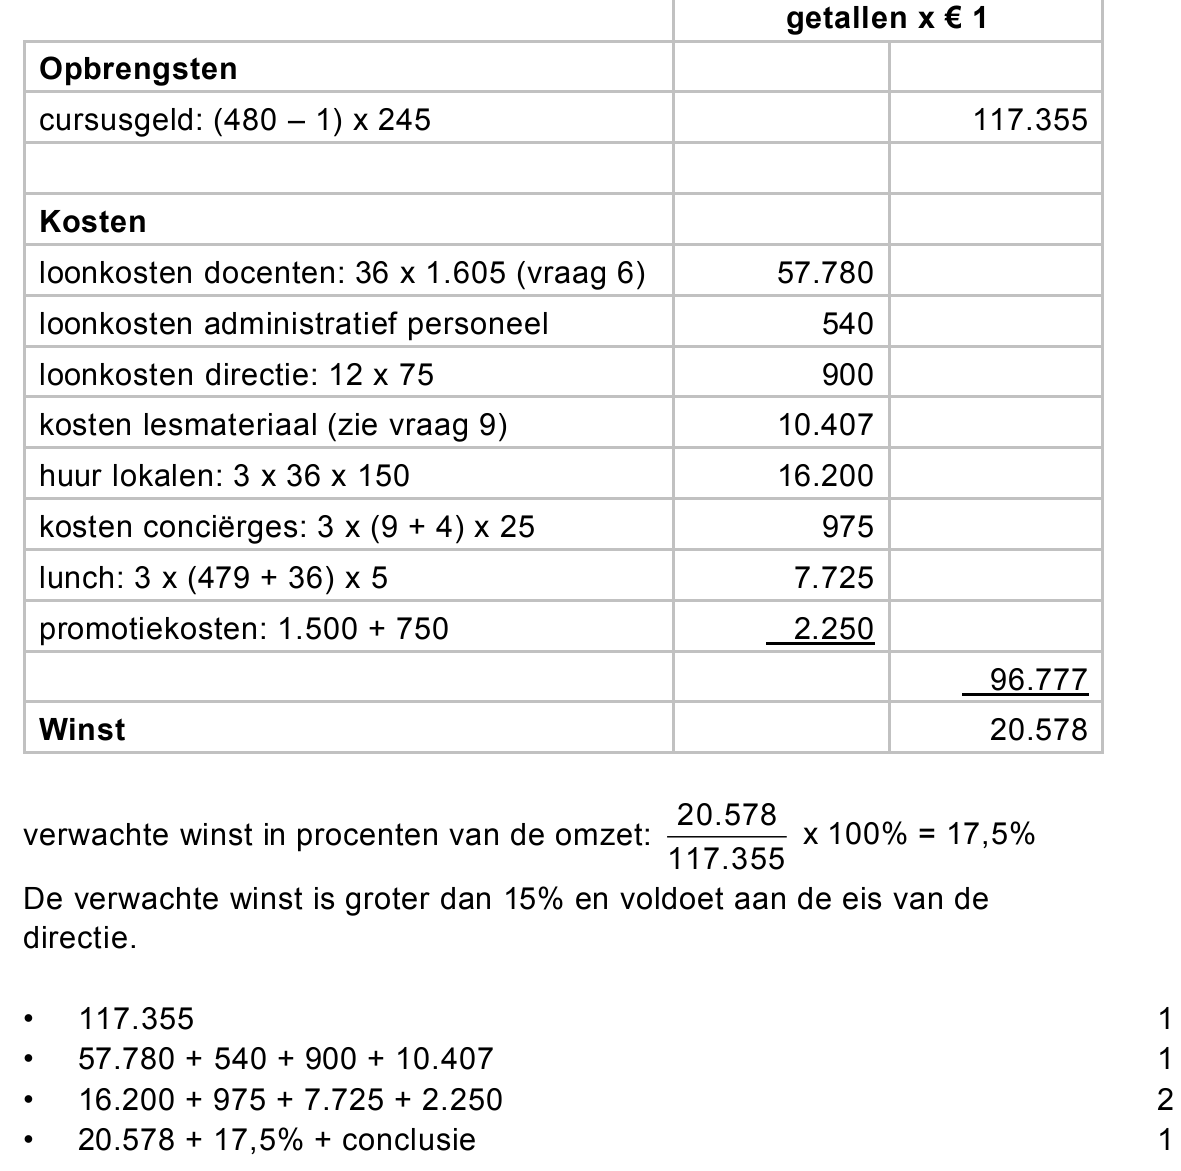
105puitwerkbijlageBereken of de verwachte winst van de examentrainingen in 2015 voldoet
aan de eis van de directeur. Rond hierbij de bedragen af op hele euro’s.
Vul de uitwerkbijlage bij deze vraag volledig in.
opgave 4Opgave 4
Snowfun is een industriële onderneming die sneeuwballentangen
fabriceert en ze verkoopt aan detaillisten. Voor het berekenen van de
verkoopprijs van een sneeuwballentang in 2014 gaat Snowfun uit van de
volgende voorcalculatorische gegevens:
− normale productie en afzet: 10.000.000 stuks
− verwachte productie en afzet: 12.500.000 stuks
− benodigd materiaal per sneeuwballentang: 80 gram à € 12,00 per kg
exclusief 21% btw
− totale constante machinekosten: € 8.000.000
− totale variabele machinekosten: € 1.750.000
− variabele verkoopkosten per sneeuwballentang: € 0,20
− nettowinstmarge: 30% van de omzet
153pBereken de verkoopprijs inclusief 21% btw per sneeuwballentang die
Snowfun ontvangt van detaillisten.
Het voorcalculatorische bedrijfsresultaat blijkt in 2014 niet gelijk te zijn
aan het voorcalculatorische verkoopresultaat van dat jaar.
161pWaardoor is het voorcalculatorische bedrijfsresultaat niet gelijk aan het
voorcalculatorische verkoopresultaat over 2014?
Over 2014 blijkt dat het nacalculatorische bedrijfsresultaat lager is
geweest dan het voorcalculatorische bedrijfsresultaat. De directie wijt dit
verschil aan drie oorzaken:
a een verschil in afzet
b een verschil in verkoopprijs
c een verschil in materiaalkosten
Om een verdere analyse van deze verschillen te kunnen maken, heeft de
directie de onderstaande nacalculatorische gegevens verzameld over
2014:
− Er zijn 10.000.000 sneeuwballentangen geproduceerd en verkocht à
€ 2,70 exclusief 21% btw;
− Er is voor deze productiehoeveelheid 820.000 kg aan materiaal
verbruikt, waarvoor € 11,75 per kg exclusief 21% btw is betaald.
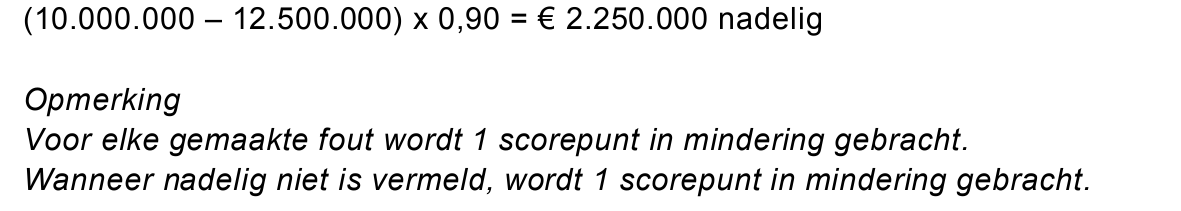
172pBereken welk gevolg de daling van de lagere afzet heeft gehad op het
verkoopresultaat in 2014.
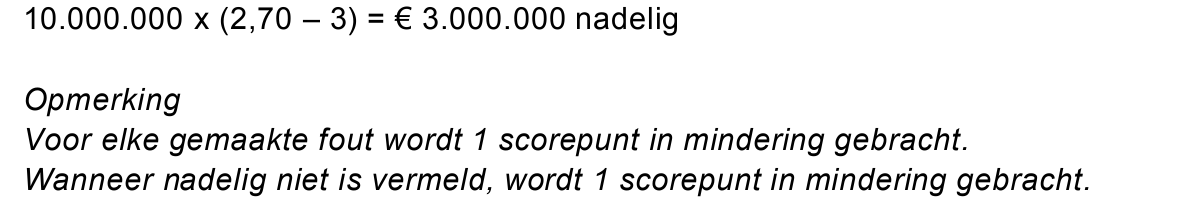
182pBereken welk gevolg de daling van de lagere verkoopprijs heeft gehad op
het verkoopresultaat in 2014.
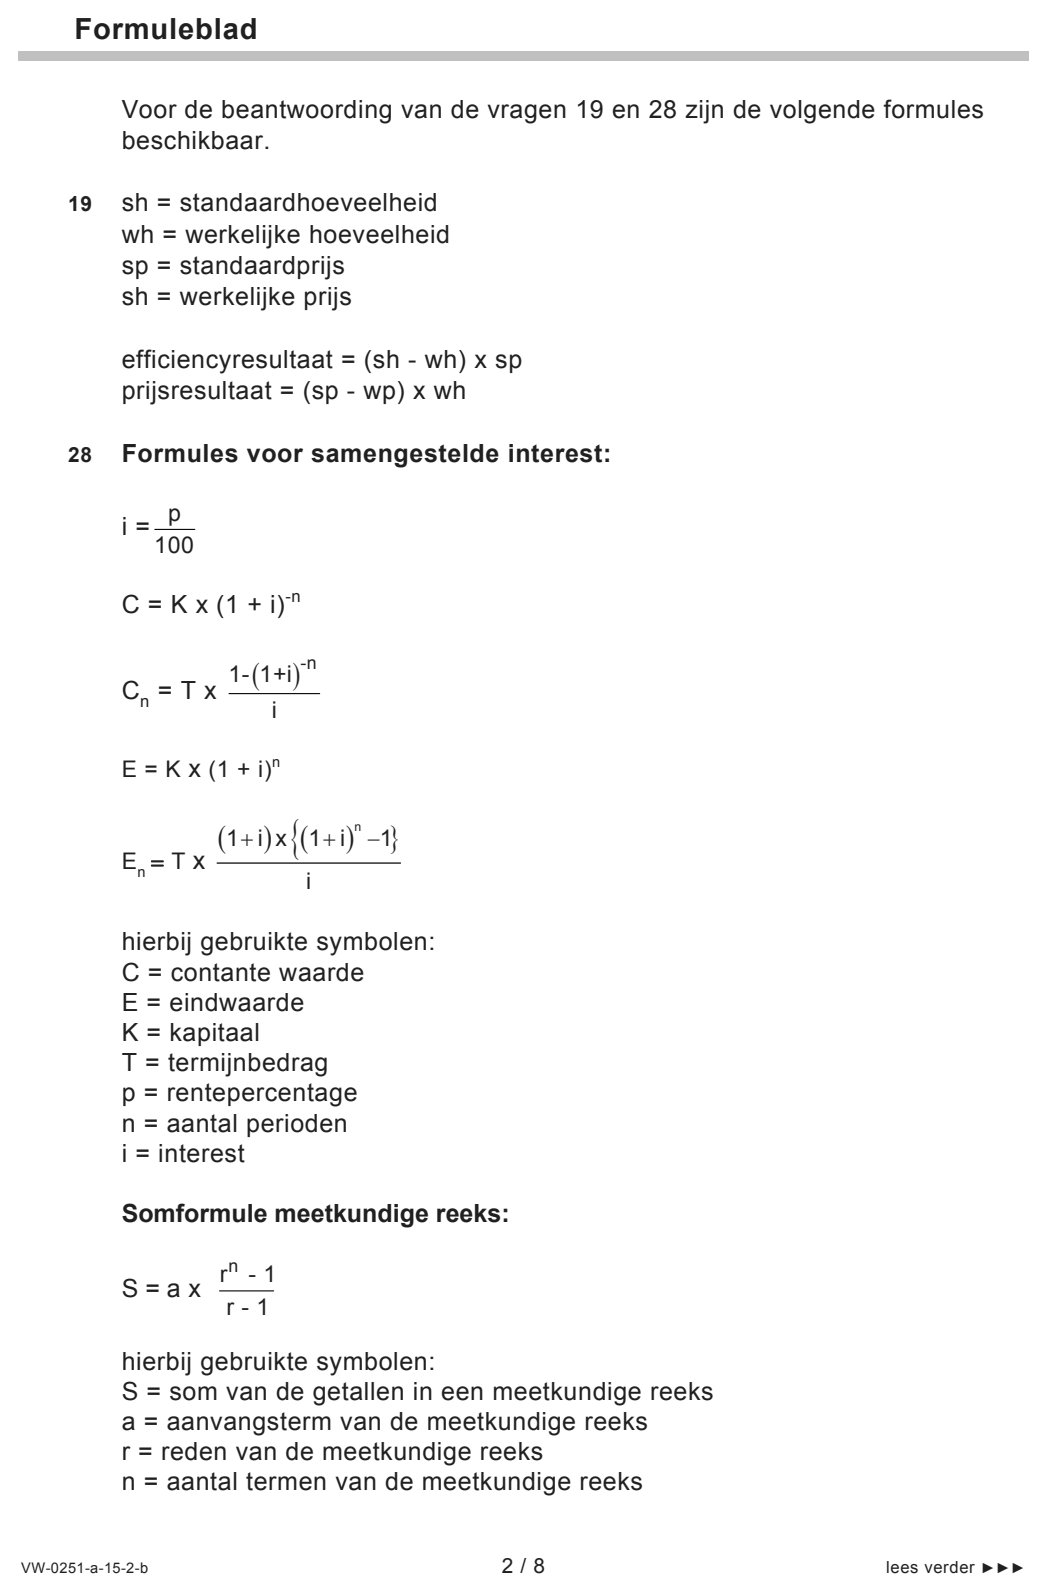
192pBereken het budgetresultaat op de materiaalkosten in 2014 door middel
van het efficiencyresultaat en het prijsresultaat. Geef bij elk resultaat
aan of er sprake is van een voordelig of van een nadelig resultaat (zie
formuleblad).
opgave 5Opgave 5
In deze opgave blijft de btw buiten beschouwing.
Bij deze opgave horen de informatiebronnen 7 en 8.
Motorboot- en Watersportvereniging Loosdrecht (MWL) exploiteert een
jachthaven. De jachthaven heeft 160 ligplaatsen waar leden hun boot
kunnen afmeren.
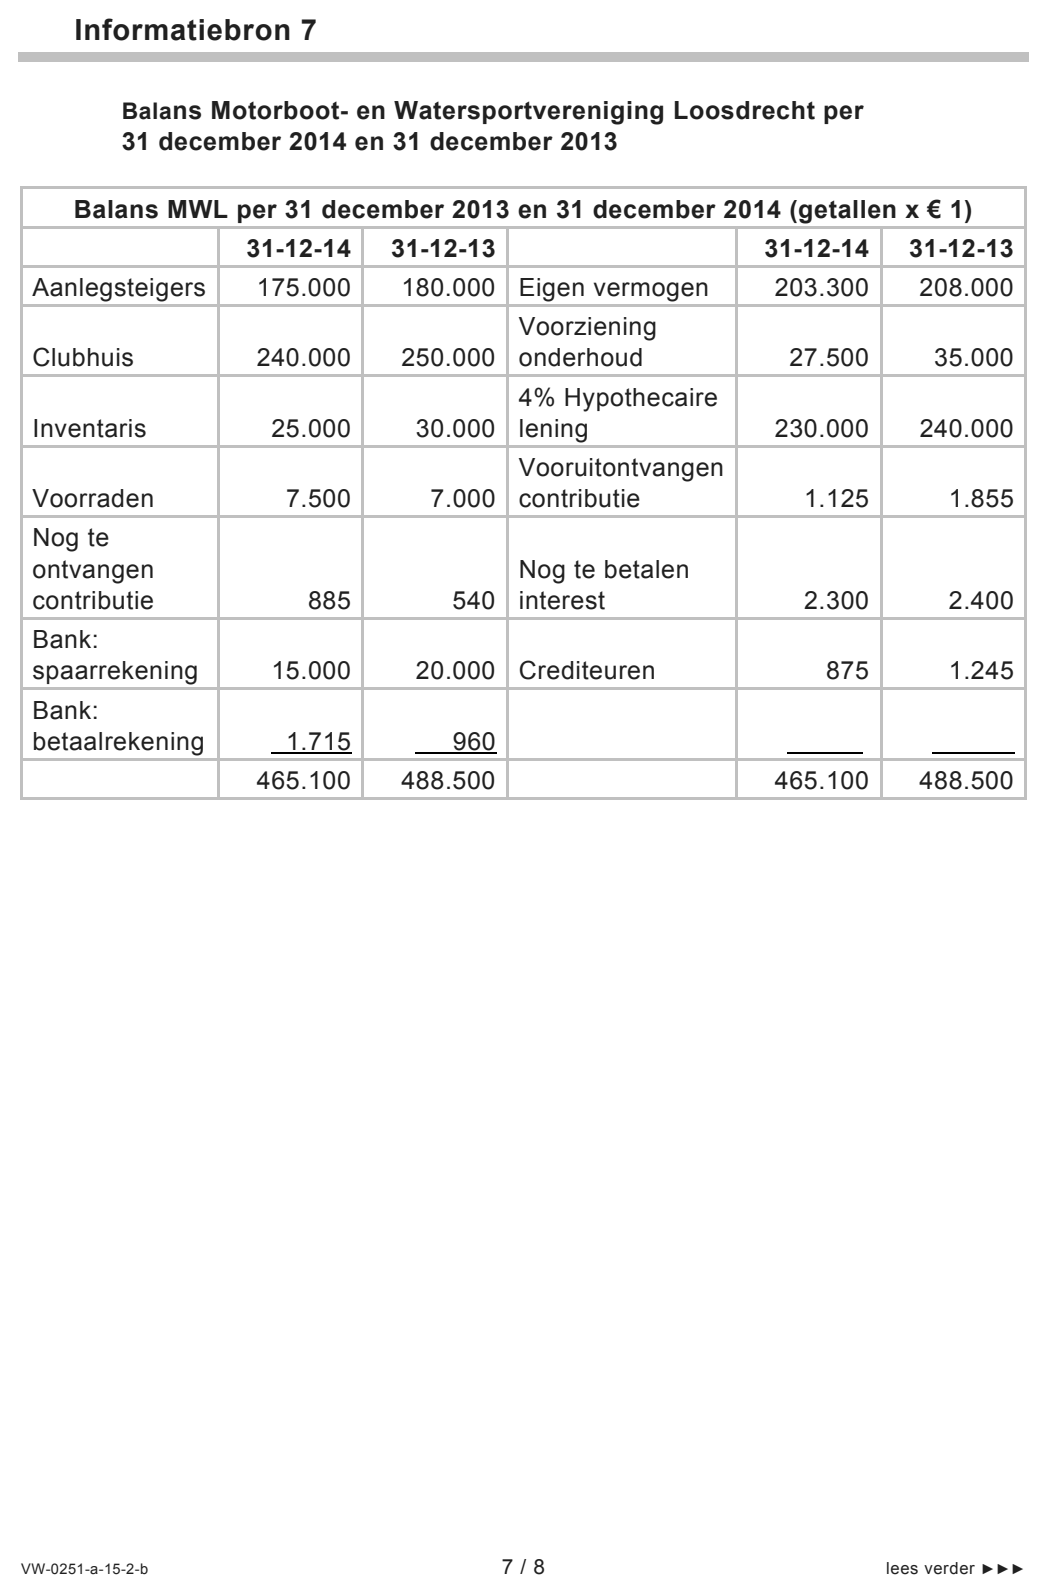
In januari 2015 stelt de penningmeester van MWL de jaarrekening over
2014 samen met behulp van de informatiebronnen 7 en 8. In het
afgelopen verenigingsjaar 2014 is in totaal € 45.009 aan contributie
ontvangen.
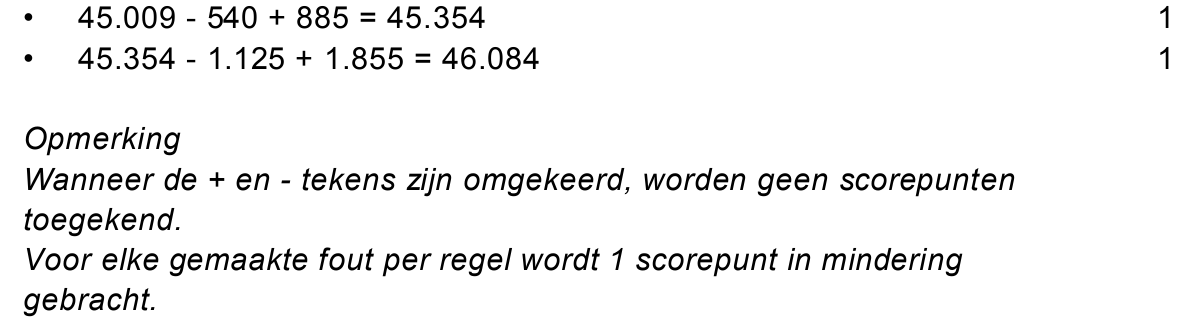
202pBereken de contributiebaten van MWL over 2014.
Ondanks de contributiebaten van de afgelopen jaren kon de vereniging
geen reserve opbouwen.
Een aantal leden vindt het een probleem dat in de winter – als hun boten
uit het water worden gehaald – de boten in de buitenlucht liggen. Deze
leden stellen het bestuur in februari 2015 voor om op een stuk
braakliggend terrein bij de haven een loods te bouwen van 450 m2. Van
deze loods moet 400 m2 gebruikt kunnen worden om de boten te kunnen
stallen.
Het bestuur wil in een Buitengewone Algemene Ledenvergadering een
plan presenteren, waarin ook de financiële haalbaarheid wordt
opgenomen. De leden die hun boot overdekt stallen, zullen daarvoor een
vergoeding moeten betalen voor het gebruik van de loods.
Financiering
De huisbankier van MWL wil per 1 januari 2016 € 240.000 van de totale
investering hypothecair financieren tegen 1,25% interest per kwartaal. De
aflossing dient in 20 jaar plaats te vinden door middel van annuïteiten van
€ 4.765. Deze annuïteiten moeten aan het einde van elk kwartaal worden
betaald, voor het eerst op 31 maart 2016.
De penningmeester van MWL stelt op de Buitengewone Algemene
Ledenvergadering dat deze financiering met aflossing door middel van
annuïteiten financieel voordelig is ten opzichte van lineaire aflossing met
dezelfde looptijd en betalingsmomenten:
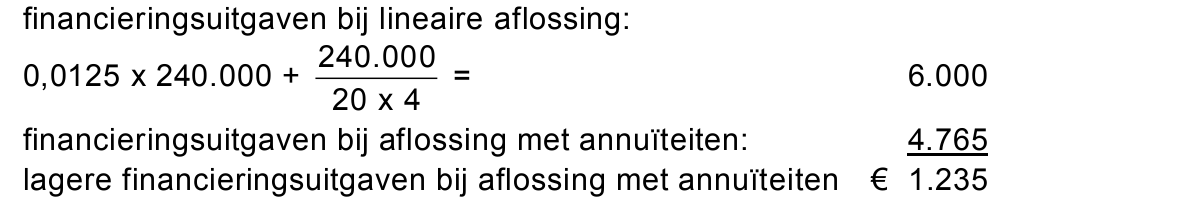
“Bij de betaling van de eerste annuïteit op 31 maart 2016 hoeft maar liefst
€ 1.235 minder te worden betaald dan bij een lening met lineaire
aflossing”.
212pToon aan met een berekening dat de penningmeester gelijk heeft.
Op de Buitengewone Algemene Ledenvergadering ontstaat een discussie
over de financiering met aflossing met behulp van annuïteiten. Het erelid
Schellekens is het niet eens met deze voorgestelde financieringswijze.
Hij beweert het volgende:
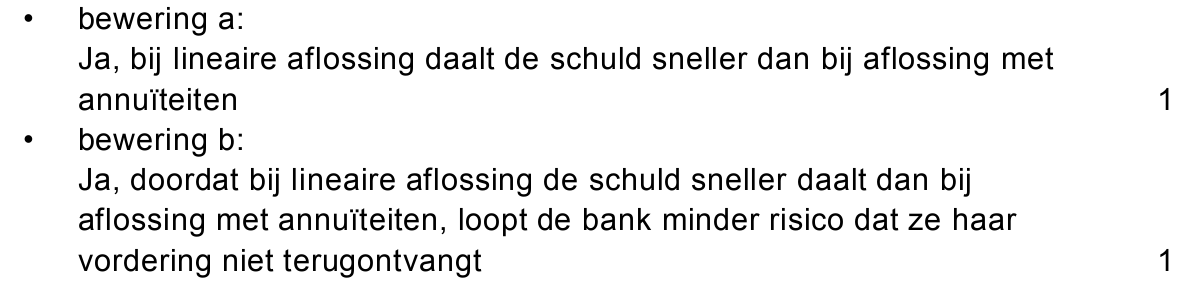
a “Juist bij lineaire aflossing zullen ook bij eenzelfde interestpercentage
en looptijd de totale interestlasten gedurende de gehele looptijd lager
zijn.”
b “De bank zou bovendien bij lineaire aflossing wel eens een lager
interestpercentage kunnen vragen dan bij aflossing door middel van
annuïteiten.”
222pGeef van beide beweringen aan of Schellekens gelijk heeft.
Motiveer het antwoord.
Na een lange discussie gaat de meerderheid van de Buitengewone
Algemene Ledenvergadering akkoord met de voorgestelde
financieringswijze met aflossing met behulp van annuïteiten.
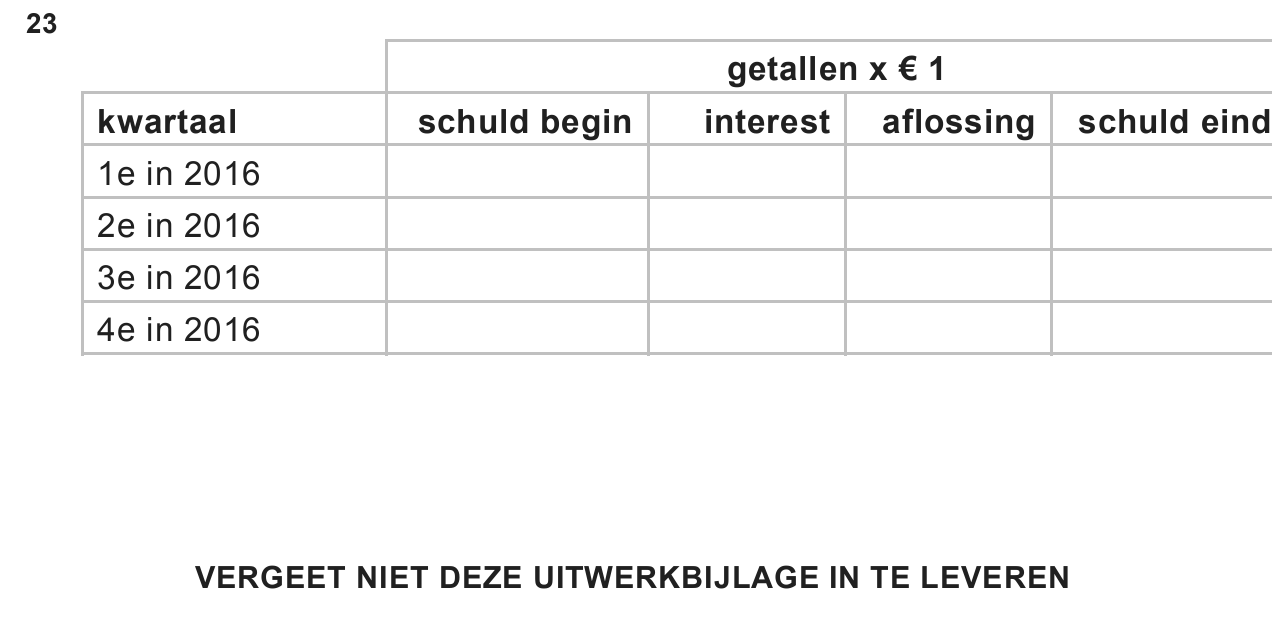
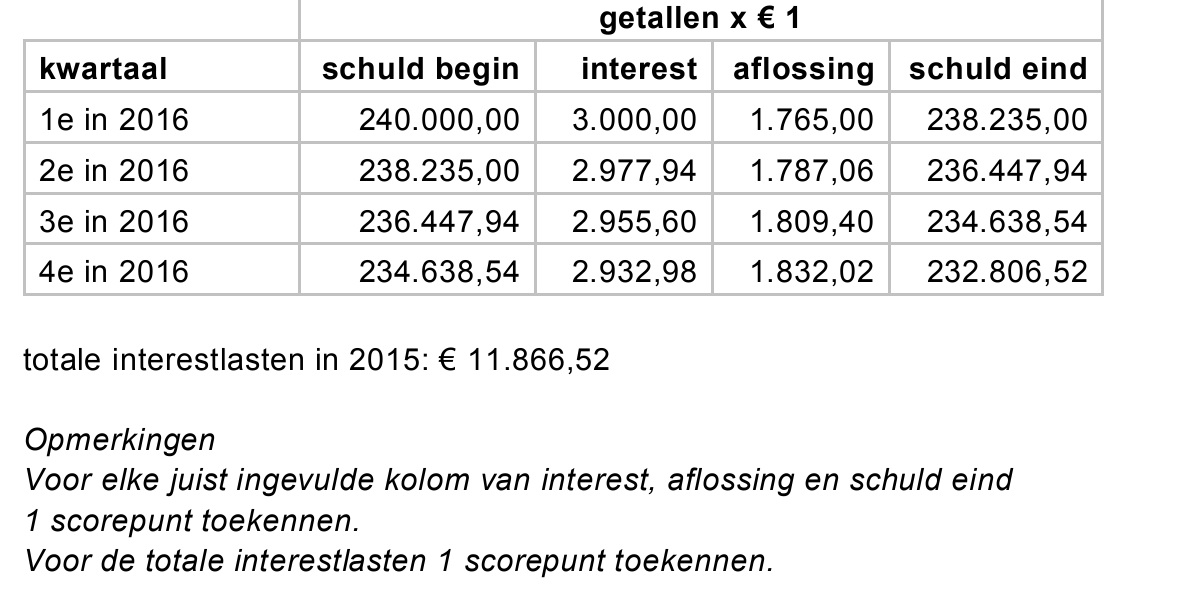
234puitwerkbijlageBereken de totale interestlasten van de lening in 2016 voor de
financiering van de loods.
Vul de uitwerkbijlage bij deze vraag volledig in.
Conclusie
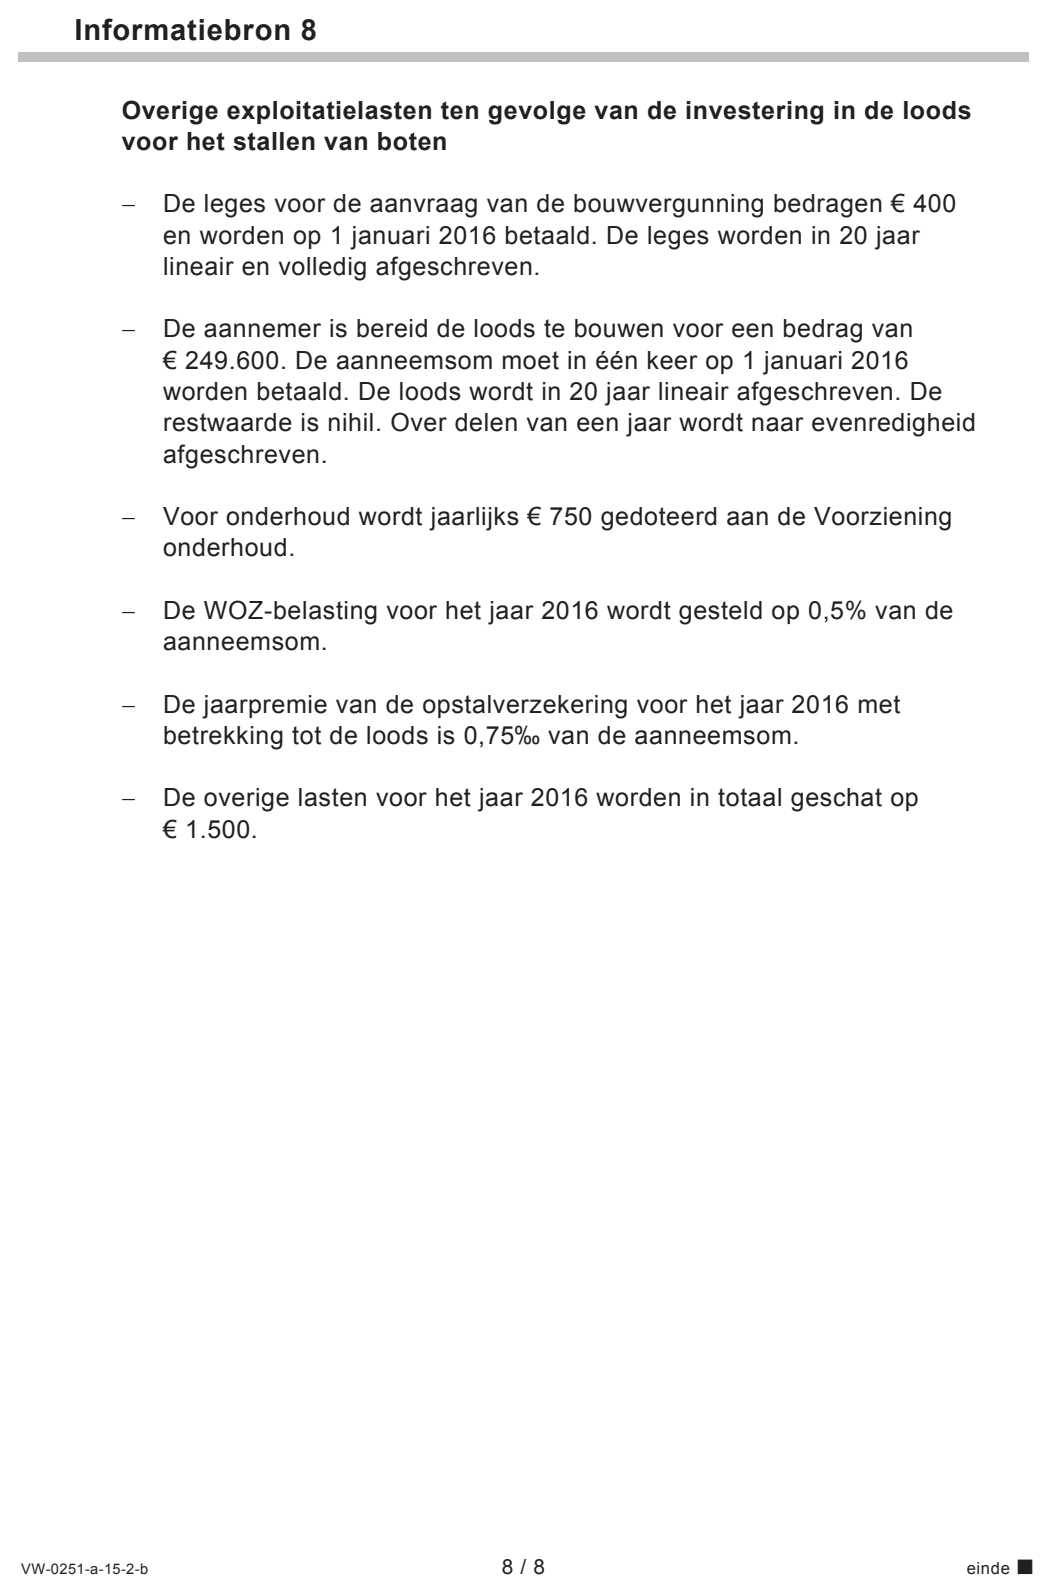
In informatiebron 8 staan de overige exploitatiekosten als gevolg van de
investering in de loods.
De meerderheid van de Buitengewone Algemene Ledenvergadering is
akkoord met het plan indien de vergoeding, gebaseerd op de totale lasten
(interestlasten en overige exploitatielasten) van de winterstalling in 2016,
voor de gebruikers van de loods niet méér bedraagt dan € 75 per m2
opslagruimte.
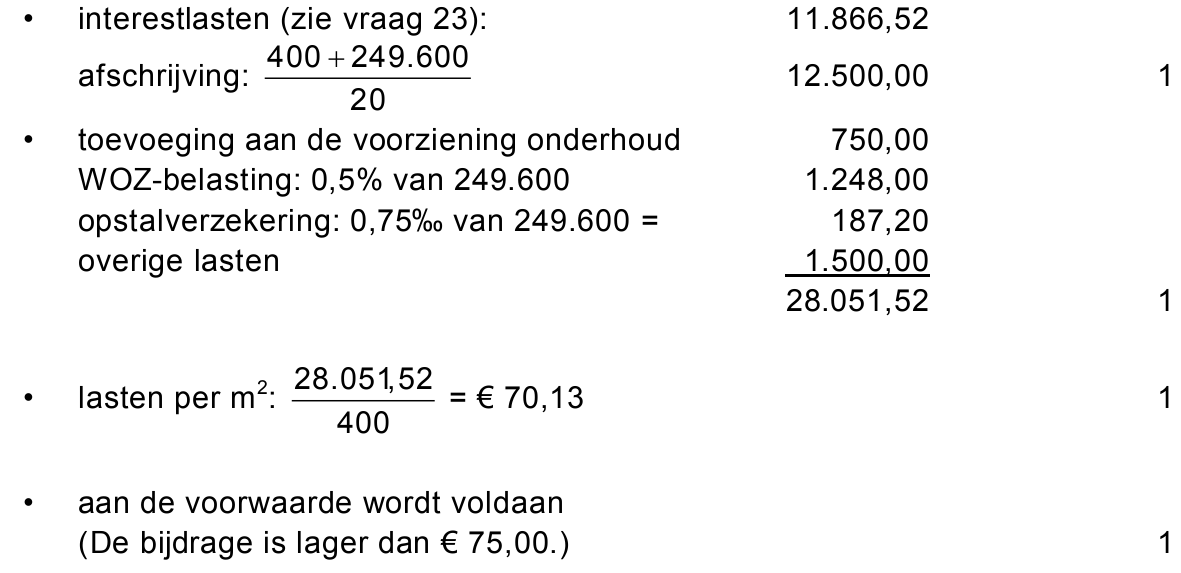
244pWordt aan deze voorwaarde voldaan? Motiveer het antwoord met een
berekening.
opgave 6Opgave 6
Extra nv heeft een ruime hoeveelheid liquide middelen op zijn
bankrekening staan tegen een vaste interestvergoeding van 0,30%
samengestelde interest per maand. De directie van de nv zoekt naar een
hoger rendement.
Volgens de statuten van Extra is de directie niet gemachtigd om
investeringen van meer dan € 500.000 goed te keuren.
251pWelk orgaan binnen de nv moet de uiteindelijke toestemming geven om
deze € 1.000.000 te investeren?
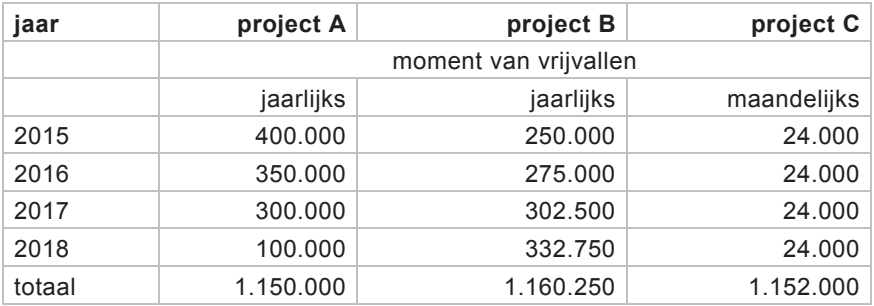
Er is toegestemd om een bedrag van € 1.000.000 te investeren op
1 januari 2015 in een project met een looptijd van 4 jaar. Er zijn drie
projecten die hiervoor in aanmerking komen. In onderstaande tabel zijn de
cashflows voor deze projecten gegeven (alle getallen x € 1). Alle
cashflows komen vrij aan het einde van het betreffende jaar of de
betreffende maand. De restwaarde is bij elk project nihil.
Directielid De Leeuw beweert dat bij eenzelfde investeringsbedrag het
project met de hoogste totale cashflows altijd te verkiezen is boven een
project met de laagste totale cashflows. Daarom is Project A nooit te
verkiezen boven Project B. Directielid Den Bouter is het daar niet mee
eens.
261pGeef het argument dat directielid Den Bouter kan aanvoeren om zijn
stelling te onderbouwen.
Directielid Den Bouter wil de netto contante waarde uitrekenen van de
drie projecten, waarbij gerekend wordt met een rendementseis van 0,35%
samengestelde interest per maand.
271pWaarom stelt Den Bouter de rendementseis bij het bepalen van de netto
contante waarde van de drie projecten hoger vast dan de (vaste) interest-
vergoeding van de bank?
De netto contante waarde van Project A is € 54.527 en die van Project B
is € 40.736,88.
De directie kiest voor het project met de hoogste netto contante waarde.
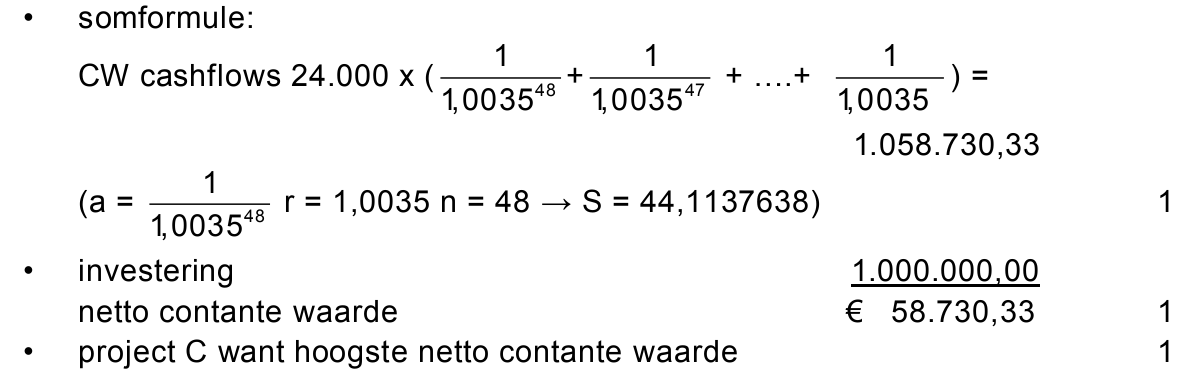
283pVoor welk project kiest Extra op basis van de netto contante waarde?
Motiveer het antwoord met behulp van een berekening (zie formuleblad).
Bronvermelding
Een opsomming van de in dit examen gebruikte bronnen, zoals teksten en afbeeldingen, is te vinden in het bij dit examen
behorende correctievoorschrift, dat na afloop van het examen wordt gepubliceerd.