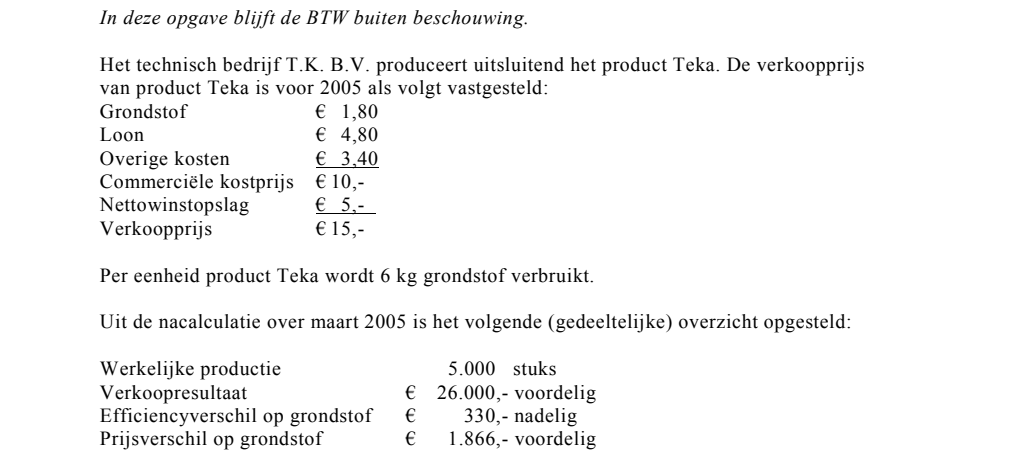
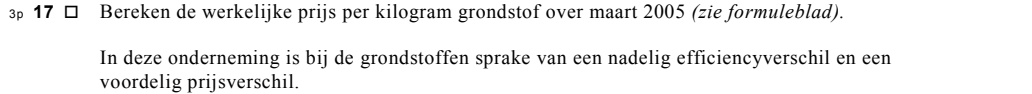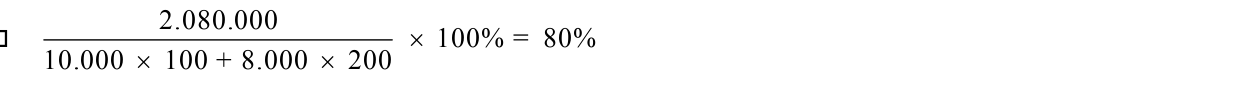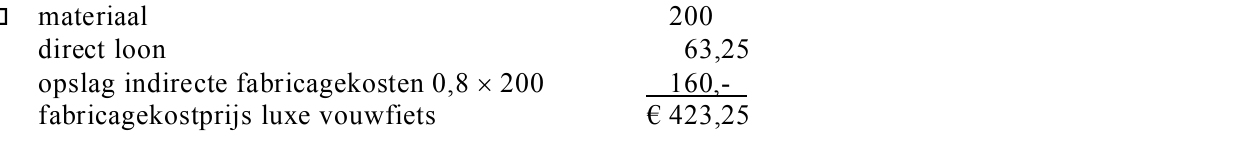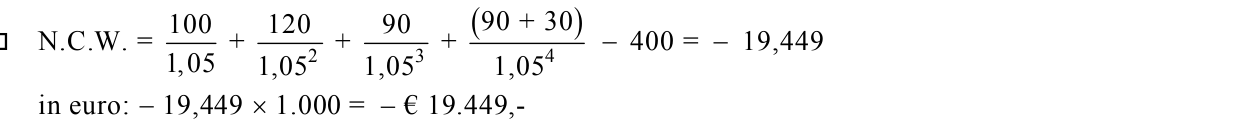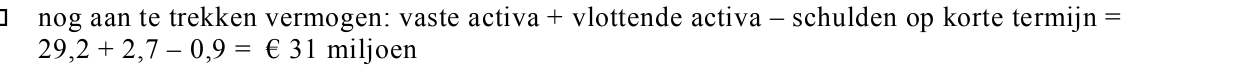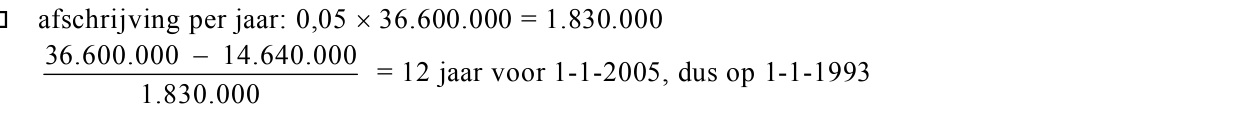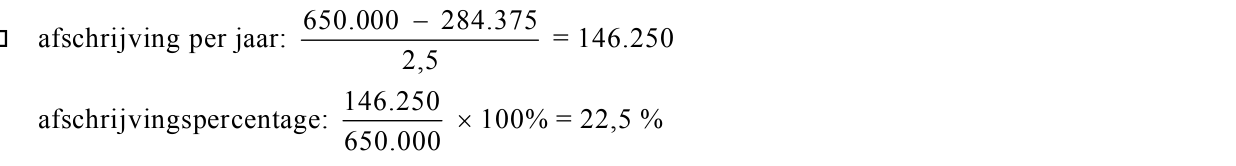opgave 2Opgave 2
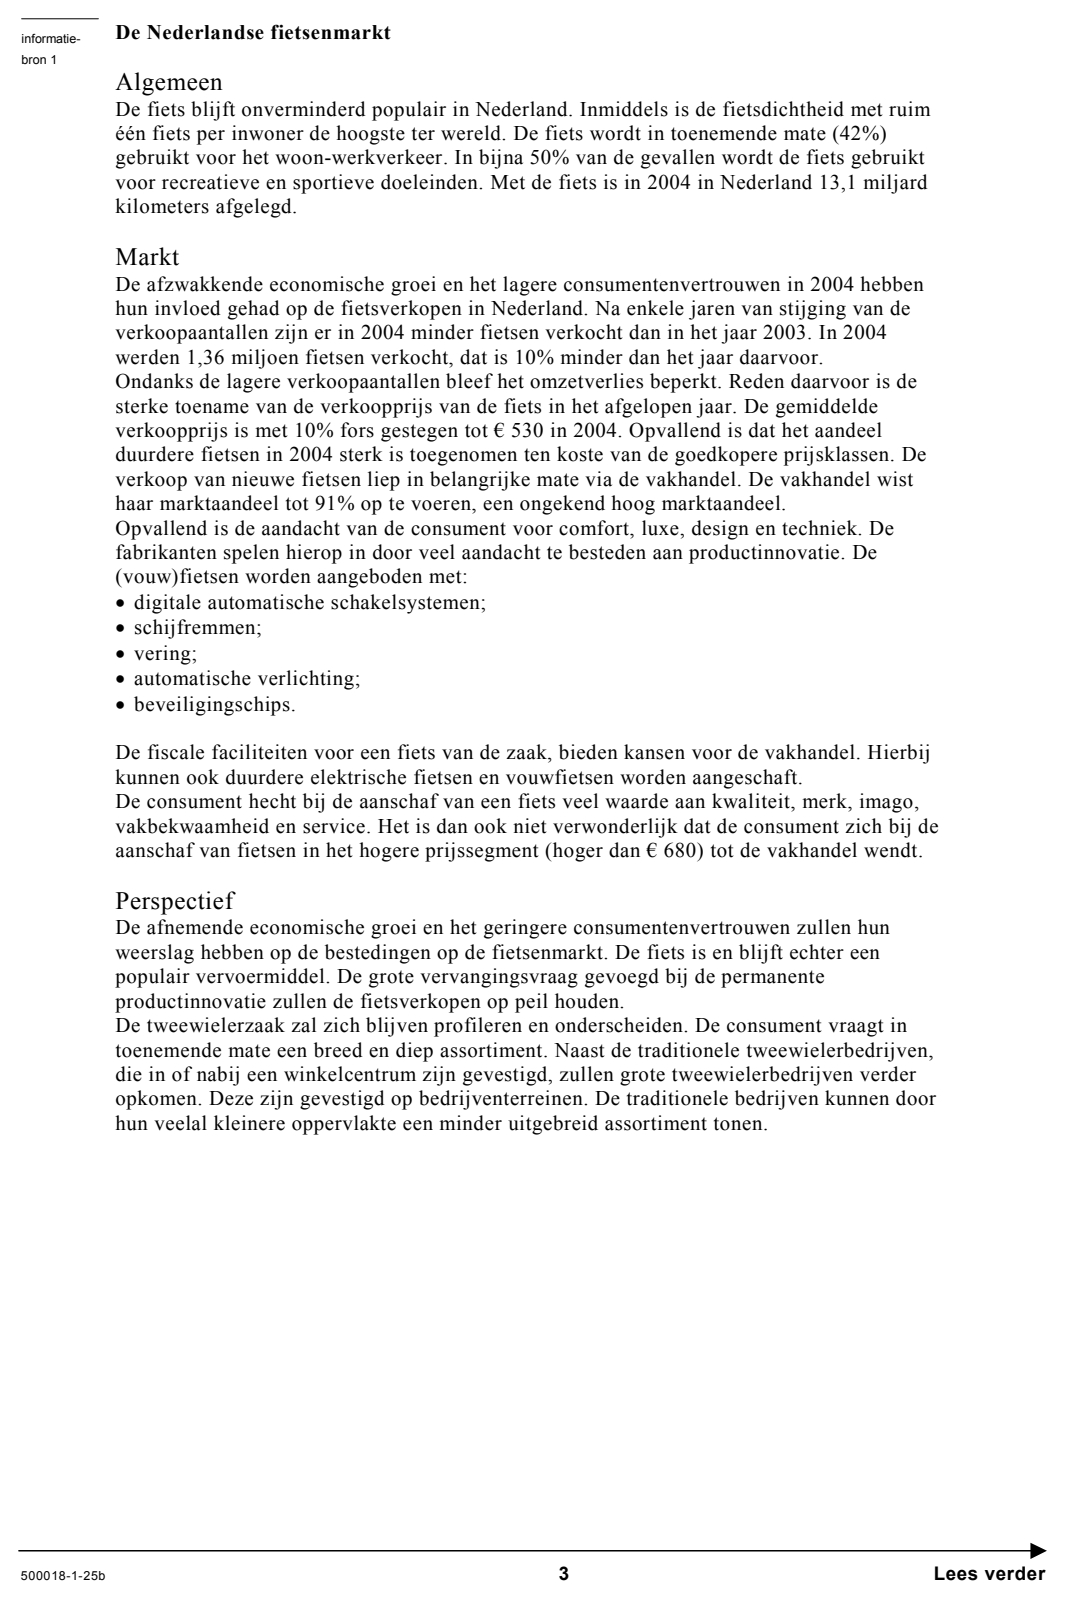
Bij deze opgave horen de informatiebronnen 1 tot en met 4. Informatiebron 1 gaat over de
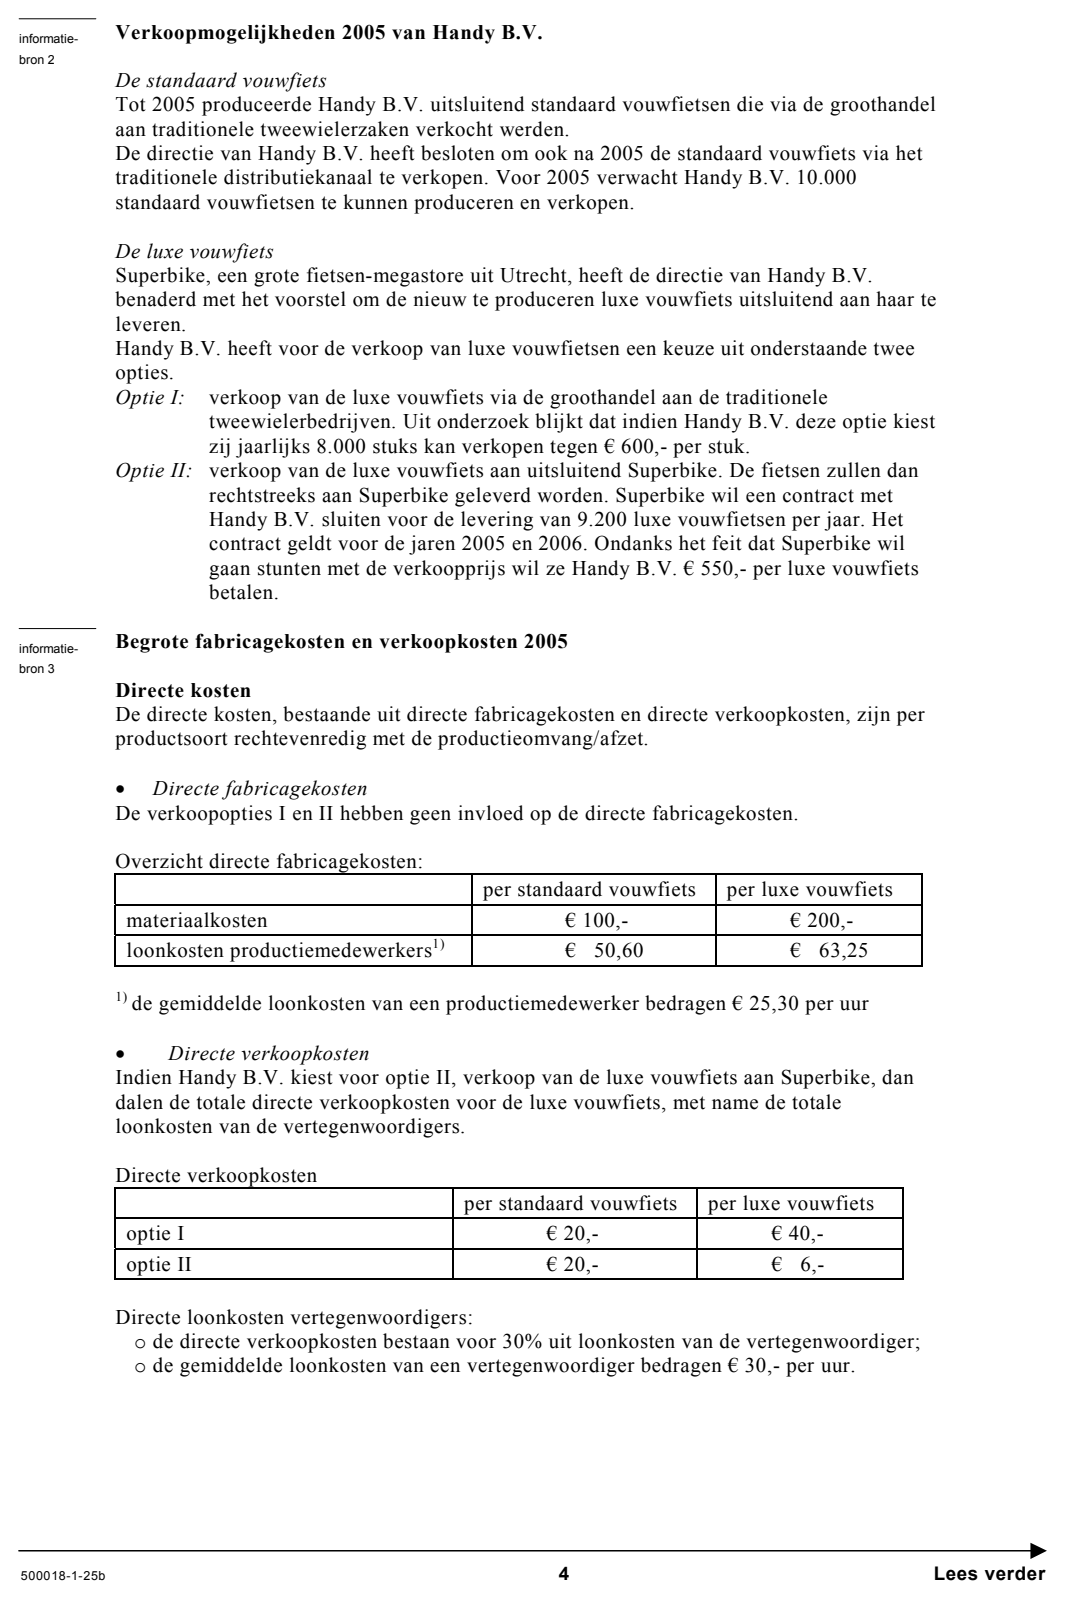
Nederlandse fietsenmarkt. In informatiebron 2 staan de verkoopmogelijkheden van
Handy B.V. in 2005 en in informatiebron 3 de begrote fabricage- en verkoopkosten over
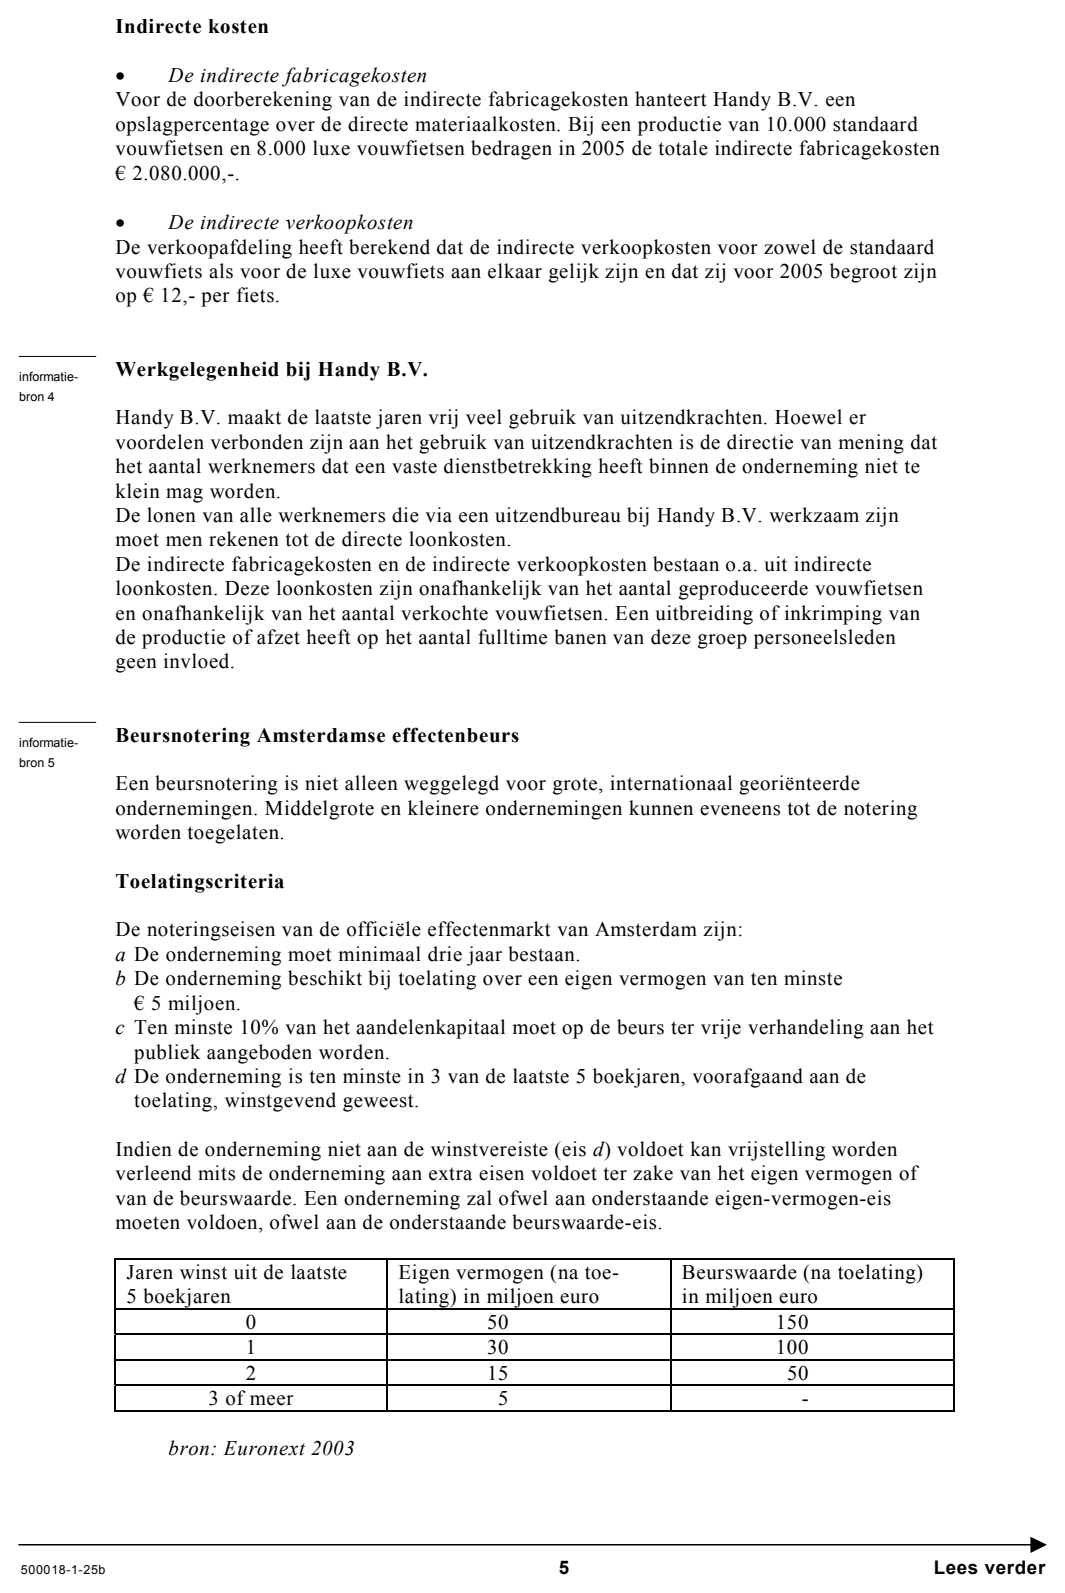
2005. Informatiebron 4 bevat gegevens over de werkgelegenheid bij Handy B.V.
Fietsenfabrikant Handy B.V. produceert uitsluitend standaard vouwfietsen. In 2002 en 2003
daalde de afzet van Handy B.V. waardoor de productiecapaciteit niet volledig benut werd.
Uit een onderzoek naar de oorzaak van de dalende afzet heeft het management van
Handy B.V. geconstateerd dat de gehele Nederlandse fietsenmarkt in beweging is. De totale
afzet in 2004 op de Nederlandse markt is ten opzichte van 2003 gedaald, terwijl de
gemiddelde verkoopprijs van fietsen steeg. Het management van Handy B.V. wil het beleid
meer gaan afstemmen op de geconstateerde ontwikkelingen. Eén van de ontwikkelingen is
dat de fiets steeds vaker gebruikt wordt voor het woon-werkverkeer.
41p
Door welke niet-beïnvloedbare omgevingsfactor wordt volgens informatiebron 1 de
verkoop van fietsen in Nederland voor het woon-werkverkeer gestimuleerd?
53p
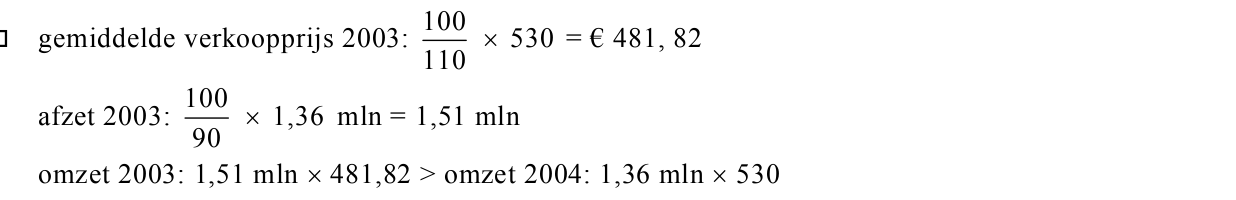
Toon door middel van een berekening aan dat de totale omzet op de Nederlandse
fietsenmarkt in 2004 gedaald is ten opzichte van 2003 (zie informatiebron 1).
Een andere ontwikkeling op de fietsenmarkt is de verschuiving van de vraag van de
goedkope naar de duurdere, luxe fiets. De directie van Handy B.V. besluit om vanaf 2005
naast de standaard vouwfiets ook een duurdere, luxe vouwfiets te gaan produceren.
Voor de verkoop van de luxe vouwfiets moet Handy B.V. kiezen (zie informatiebron 2) uit
twee onderstaande opties.
Optie I: verkoop van de luxe vouwfiets via de groothandel aan de traditionele (kleine)
tweewielerbedrijven;
Optie II: verkoop van de gehele productie luxe vouwfietsen aan Superbike, een fietsen-
megastore te Utrecht, tegen een relatief lage prijs.
Bij de keuze van de optie laat het management van Handy B.V. zich leiden door twee
criteria:
a de bijdrage aan het verwachte bedrijfsresultaat;
b de werkgelegenheid binnen de onderneming.
Handy B.V. gaat ervan uit dat de keuze tussen optie I en optie II geen invloed heeft op de
fabricagekostprijs maar wel op de commerciële kostprijs.
62p
Bereken met behulp van de gegevens uit informatiebron 3 het opslagpercentage voor
de indirecte fabricagekosten dat Handy B.V. in 2005 hanteert.
72p
Bereken voor 2005 de fabricagekostprijs van de luxe vouwfiets.
82p
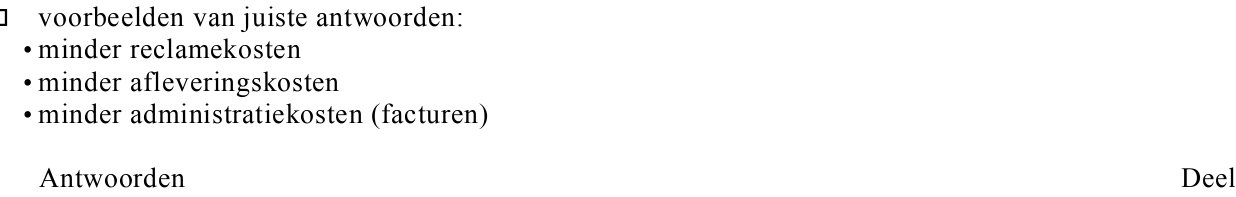
Noem twee andere economische oorzaken dan de daling van de loonkosten van de
vertegenwoordigers, waardoor de verkoopkosten van Handy B.V. bij optie II lager zijn dan
bij optie I.
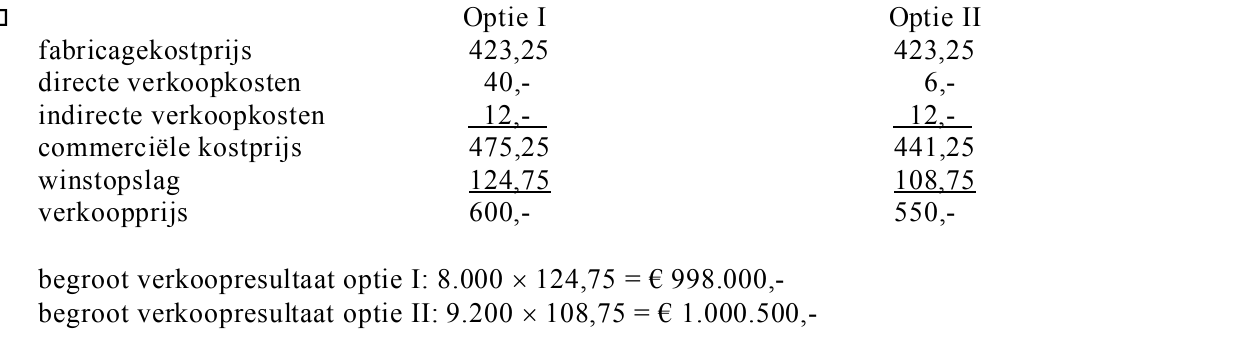
92p
Bereken het begrote verkoopresultaat over 2005 van de luxe vouwfiets voor zowel optie I
als voor optie II.
Het management van Handy B.V. gaat bij de berekening van de werkgelegenheid uit van
het aantal fulltime banen. Een fulltime baan omvat 1.600 productieve arbeidsuren per jaar.
103p
Bereken met hoeveel fulltime banen de werkgelegenheid in de
fabricageafdeling van
Handy B.V. meer toeneemt indien men de luxe vouwfiets levert aan Superbike (optie II) en
niet aan de traditionele tweewielerbedrijven (optie I).
113p
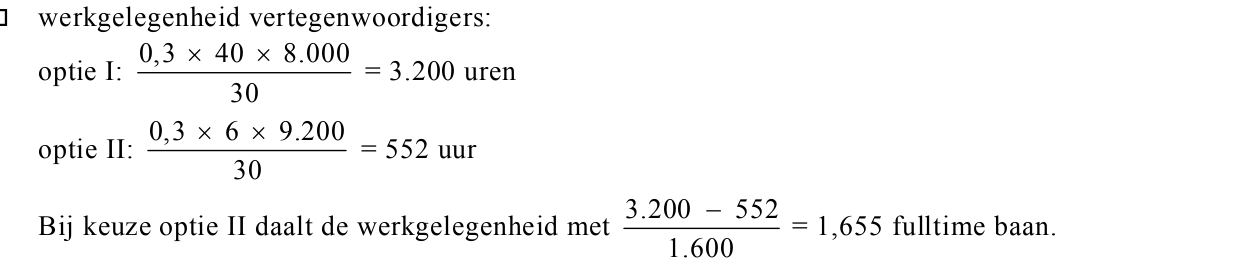
Bereken hoeveel fulltimerbanen bij de
vertegenwoordigers van Handy B.V. er minder
zullen zijn indien men kiest voor optie II in plaats van optie I.
In een vergadering over bovenstaande plannen heeft de ondernemingsraad van Handy B.V.
een duidelijke voorkeur uitgesproken voor optie I.
122p
Geef een reden waarom de ondernemingsraad, ook als de verwachte werkgelegenheid in
2005 bij levering van de luxe vouwfiets aan Superbike hoger zal zijn dan bij levering aan de
traditionele tweewielerbedrijven, toch een voorkeur heeft voor de levering aan de
traditionele tweewielerbedrijven. Licht het antwoord toe.
.
opgave 3Opgave 3
De industriële onderneming Proha, die grondstoffen bewerkt tot halffabrikaten, overweegt
een investering in een recyclinginstallatie. Bij dit recyclingproces worden uit afgekeurde
halffabrikaten de grondstoffen teruggewonnen. De vereiste investering bedraagt € 400.000,-.
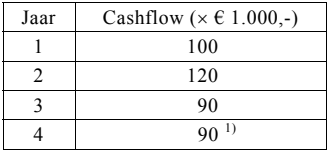
De verwachte cashflows uit deze investering bedragen:
1)
De in de tabel opgenomen cashflow van het vierde jaar is exclusief de verwachte
restwaarde van de investering ten bedrage van € 30.000,-.
Proha hanteert voor de investeringsselectie de netto-contante waarde methode. Voor de
berekening van de netto-contante waarde gaat Proha ervan uit dat de verwachte
cashflows aan het eind van elk jaar vervallen. Bij de investeringselectie gaat Proha uit van
een rendementseis van 5% per jaar.
133p
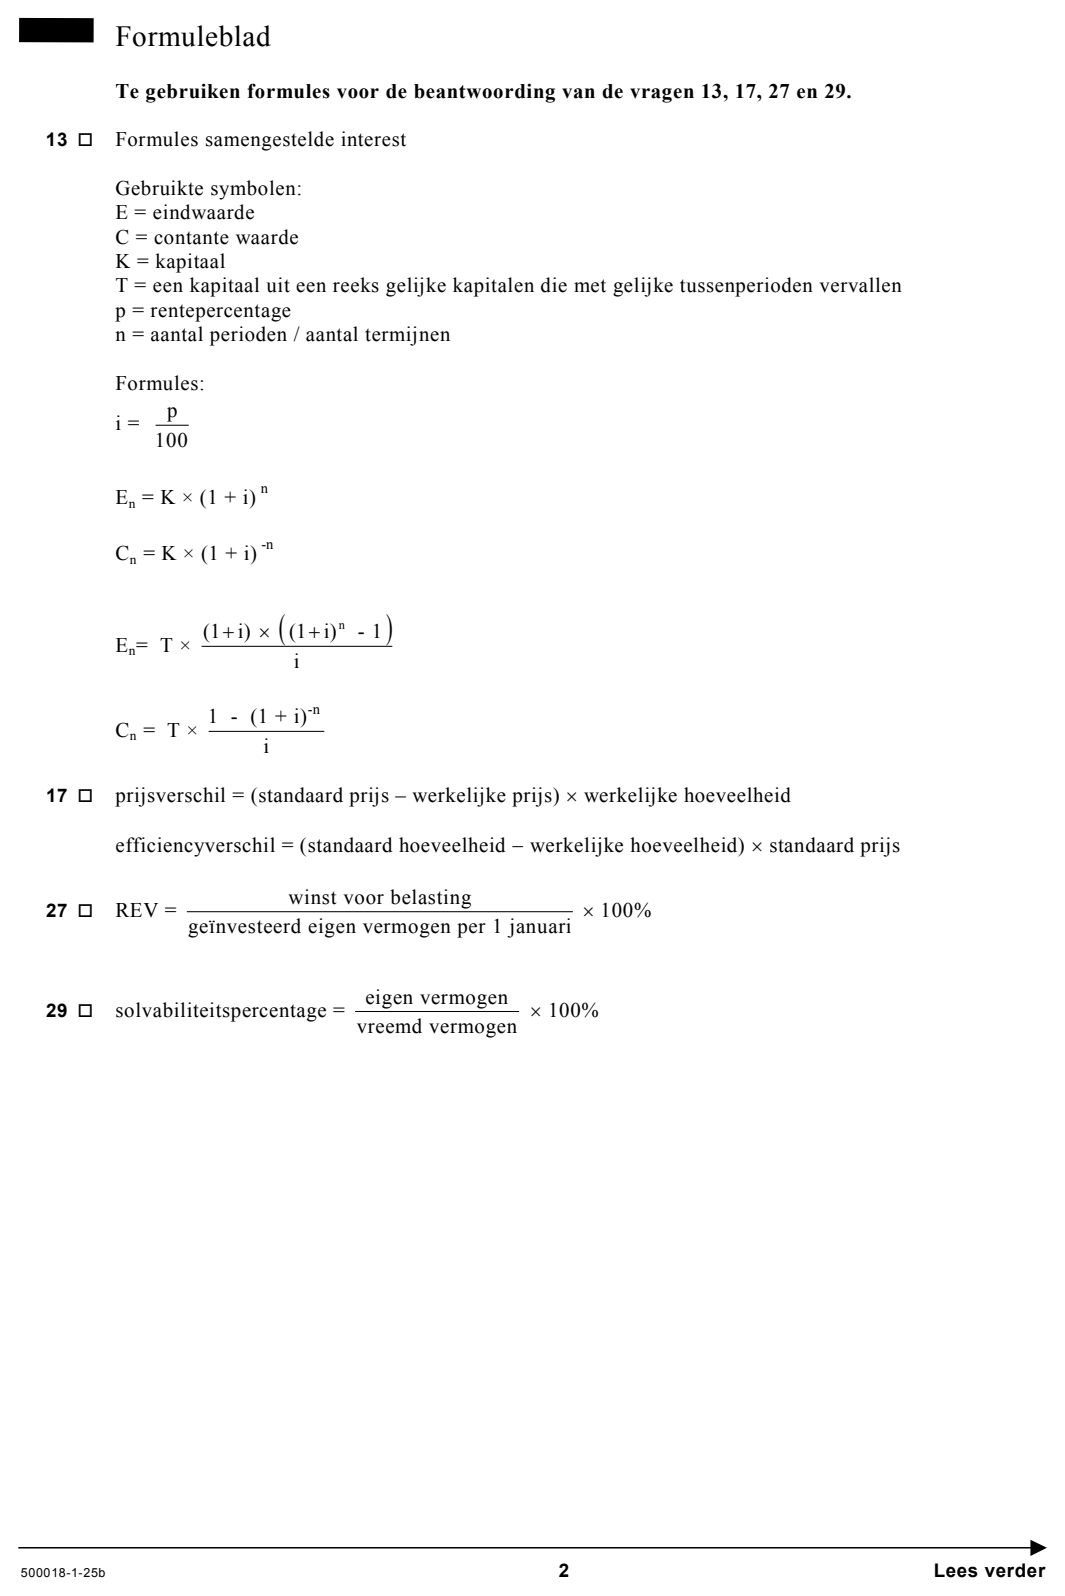
Bereken voor Proha de netto-contante waarde van deze investering
(zie formuleblad).
Op grond van de uitkomst van de netto-contante waarde besluit het management van de
onderneming dat de investering niet zal plaats vinden. De gemeente waarin Proha gevestigd
is, deelt Proha mee dat de overheid in het kader van het milieubeleid een eenmalige
investeringssubsidie van € 20.000,- aan de onderneming wil verstrekken. De subsidie zal
één jaar na de investering uitbetaald worden.
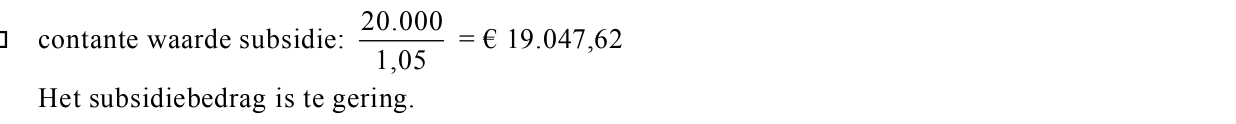
142p
Bereken of het subsidiebedrag voor Proha voldoende is om het geëiste rendement van 5%
per jaar op de investering te behalen.
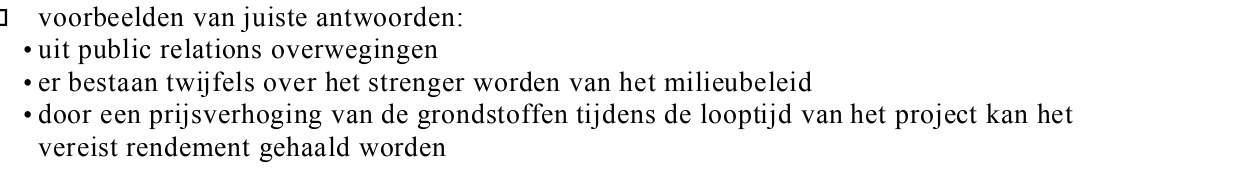
151p
Noem een reden waarom Proha, ook al zou het subsidiebedrag te gering zijn om het geëiste
rendement van 5% per jaar te behalen, toch kan besluiten om de geplande investering te
realiseren. Licht het antwoord toe.
opgave 5Opgave 5
Bij deze opgave horen de informatiebronnen 5 tot en met 9. Informatiebron 5 gaat over de
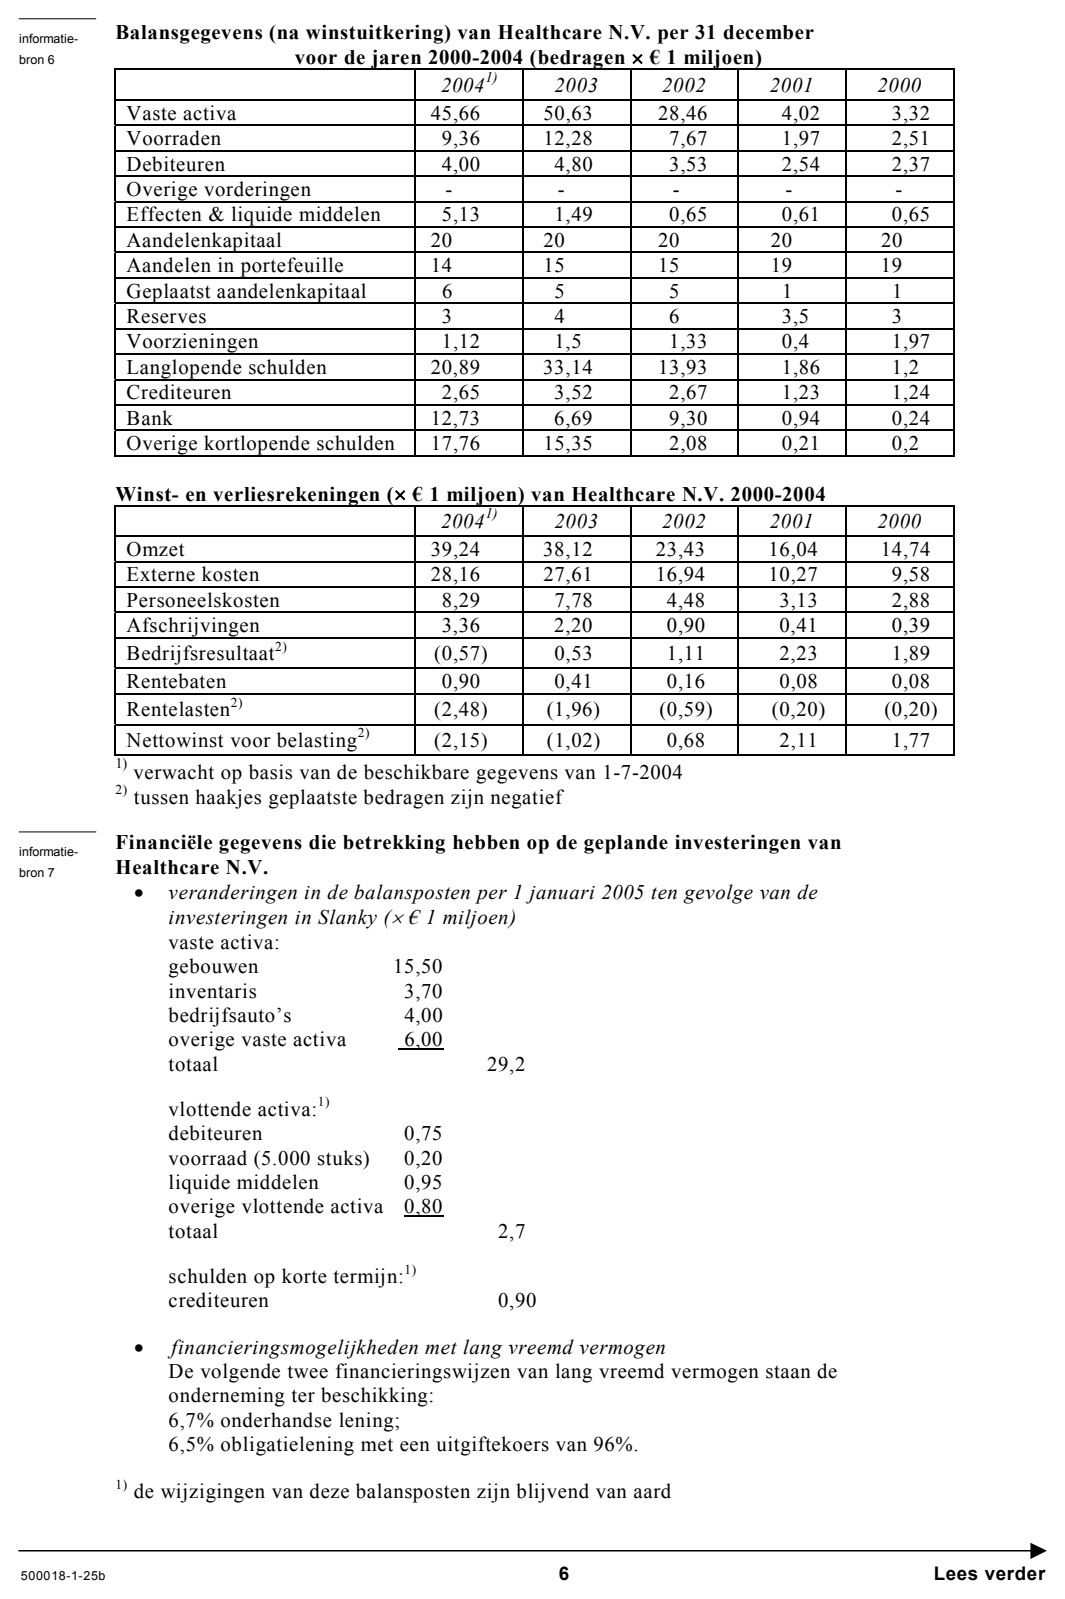
Amsterdamse effectenbeurs. In informatiebron 6 staan balansgegevens en de winst- en
verliesrekeningen voor de jaren 2000 tot en met 2004 van Healthcare N.V. In
informatiebron 7 zijn financiële gegevens opgenomen die betrekking hebben op de geplande
investeringen van Healthcare N.V. Informatiebron 8 is een marktanalyse voor 2004-2007.
In informatiebron 9 staan de verwachte kosten van de business unit Slanky in 2005.
Eén van de doelstellingen van handelsonderneming Healthcare N.V., die in een aantal
farmaceutische producten handelt, is om jaarlijks haar activiteiten uit te breiden. Zij
overweegt om met ingang van 1 januari 2005 een nieuw afslankmiddel, onder de merknaam
Slanky, op de markt te brengen. In verband met de jaarlijks gewenste uitbreiding van
activiteiten overweegt Healthcare N.V. al enige tijd om een beursgenoteerde onderneming
te worden.
Het op de markt brengen van het nieuwe product brengt grote investeringen met zich mee.
Een nieuwe aandelenemissie is noodzakelijk om de uitbreiding met Slanky te financieren.
De directie overweegt om het op de markt brengen van Slanky te combineren met een
aanvraag voor beursnotering.
Het management zal de aanvraag voor de beursnotering combineren met het op de markt
brengen van Slanky indien uit onderzoek blijkt dat:
a de onderneming voldoet aan de noteringseisen van de officiële effectenmarkt van
Amsterdam;
b de rentabiliteit op het geïnvesteerde eigen vermogen van de onderneming zal stijgen door
de introductie van Slanky.
Tot nu toe hebben de oprichters van de N.V. alle geplaatste aandelen in bezit. Het
management onderzoekt of de onderneming voldoet aan de toelatingscriteria van de
Amsterdamse Effectenbeurs.
Indien Healthcare N.V. wordt toegelaten op de Amsterdamse Effectenbeurs wil ze alle nog
niet geplaatste aandelen op 1 januari 2005 emitteren. De emissiekoers wil men vaststellen
op € 20,- per aandeel. De oprichters hebben toegezegd dat zij zelf 900.000 aandelen bij de
emissie zullen kopen. De verwachte beurskoers na toelating bedraagt € 25,- per aandeel. De
nominale waarde van één aandeel bedraagt € 10,-.
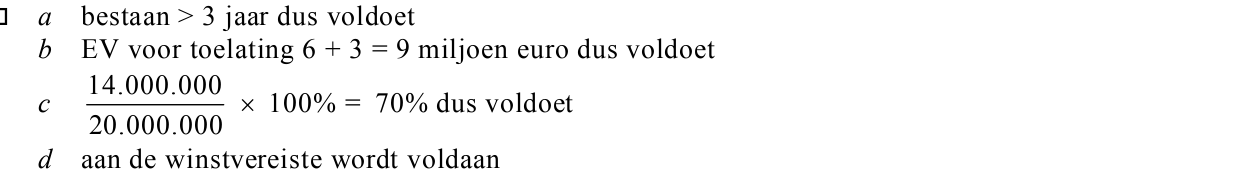
194p
Toon met behulp van informatiebron 5 en 6 aan dat de onderneming voldoet aan de
toelatingscriteria voor notering aan de Amsterdamse effectenbeurs.
Het op de markt brengen van het product Slanky leidt tot veranderingen in balansposten per
1 januari 2005. Informatiebron 7 geeft informatie over de veranderingen in de balansposten
ten gevolge van de investering in Slanky en geeft daarnaast informatie over beschikbare
financieringsmogelijkheden.
De onderneming heeft met betrekking tot de financieringswijze bepaald dat de vaste activa
bij voorkeur gefinancierd moeten worden met het aangetrokken eigen vermogen en dat ze
niet gefinancierd mogen worden met kort vreemd vermogen. Aan het genoten
leverancierskrediet zijn geen kosten verbonden.
202p
Bereken het totale bedrag dat per 1 januari 2005 aangetrokken moet zijn om de financiering
van de investering in Slanky mogelijk te kunnen maken.
Na vaststelling van het totale bedrag dat op 1 januari 2005 aangetrokken moet zijn om de
investering in Slanky te kunnen realiseren wil de directie van Healthcare N.V. vaststellen of
zij naast de aandelenemissie een obligatielening moet uitgeven of moet kiezen voor de
onderhandse lening (zie informatiebron 7).
De directie vraagt zich af voor welk nominaal bedrag de in informatiebron 7 vermelde
obligatielening minimaal moet worden uitgegeven indien de aandelenemissie slaagt en de
opbrengst van de obligatielening samen met die van de aandelenemissie voldoende moet
zijn om de geplande investering in Slanky te kunnen realiseren.
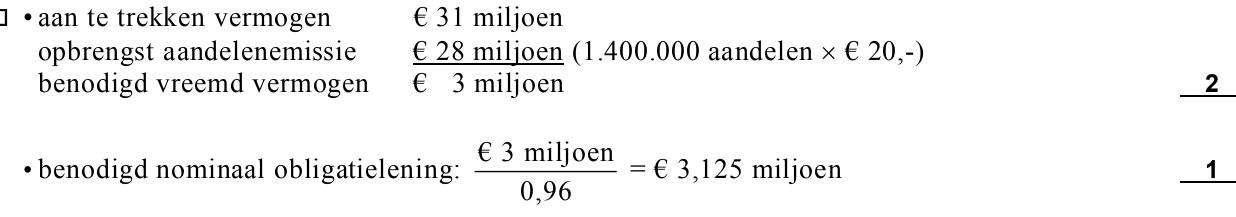
213p
Bereken het minimale nominale bedrag van deze obligatielening.
222p
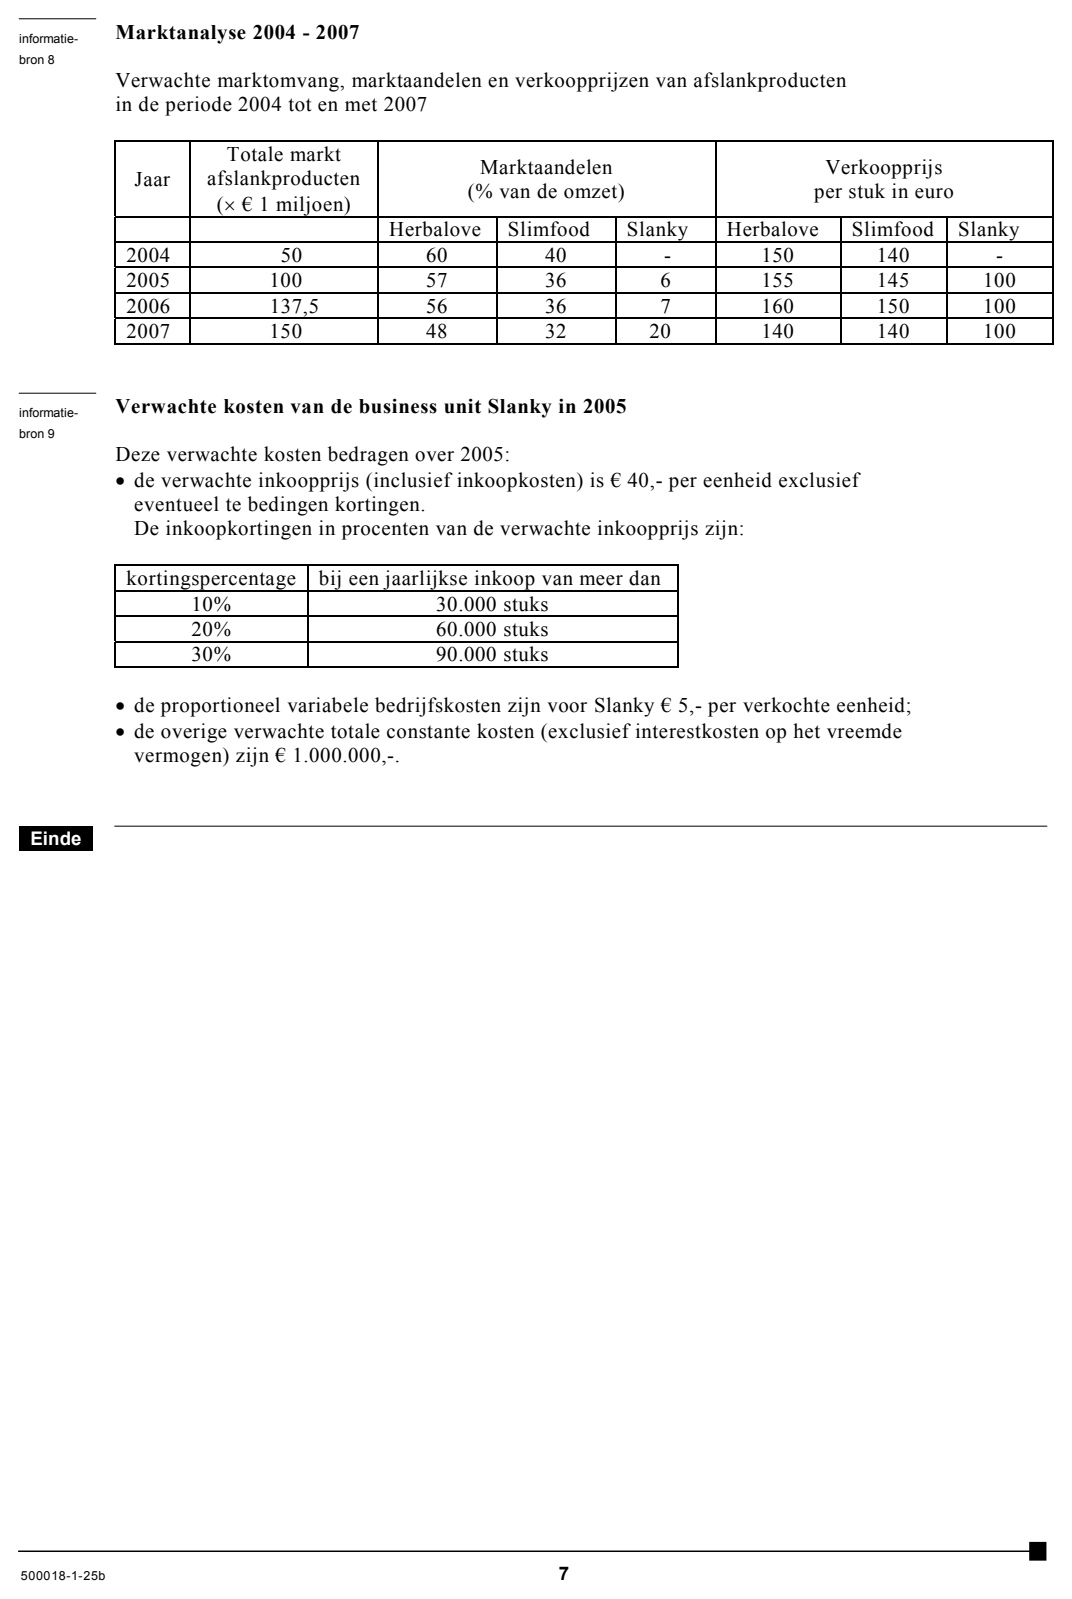
Toon met een berekening aan dat, indien Healthcare N.V. uitsluitend let op de
interestkosten, Healthcare N.V. de onderhandse lening prefereert boven de obligatielening.
Informatiebron 8 geeft informatie over de verwachte marktpositie van Slanky in de periode
2004 – 2007. De onderneming heeft gekozen om Slanky op de markt te brengen door
middel van een agressieve verkoopprijspolitiek waarbij de prijs onder de prijzen van de
twee andere aanbieders van afslankproducten (Herbalove en Slimfood) moet liggen. De
verkoopprijs van Slanky is vastgesteld op € 100,- per stuk.
231p
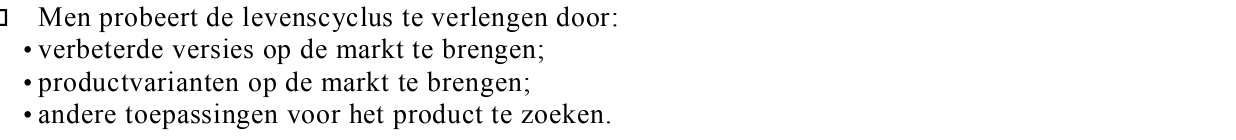
Hoe heet de prijspolitiek waarbij een onderneming de verkoopprijs van een nieuw product
onder die van de concurrenten vaststelt?
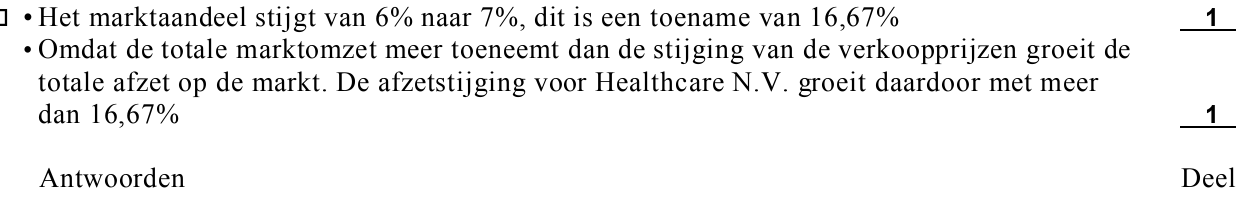
Uit het overzicht van de marktaandelen (zie informatiebron 8) blijkt dat het marktaandeel in
2006 ten opzichte van 2005 slechts stijgt van 6% naar 7%. Desondanks is het management
tevreden over de afzetontwikkeling van Slanky.
242p
Geef twee redenen waarom, ondanks een stijging van het marktaandeel van Healthcare N.V.
van 6% naar 7%, de groei van de afzet veel meer is dan 1%. Licht het antwoord toe.
Volgens informatiebron 9 krijgt Healthcare N.V. bij de leverancier korting op de
inkoopprijs.
253p
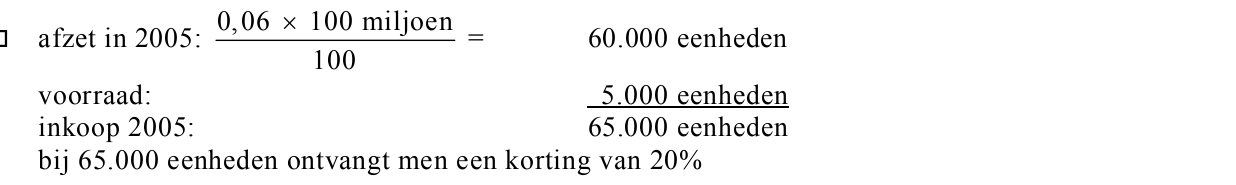
Bereken met behulp van informatiebron 7 en 8 welk kortingspercentage Healthcare N.V.
over de inkoop van 2005 ontvangt.
263puitwerkbijlage
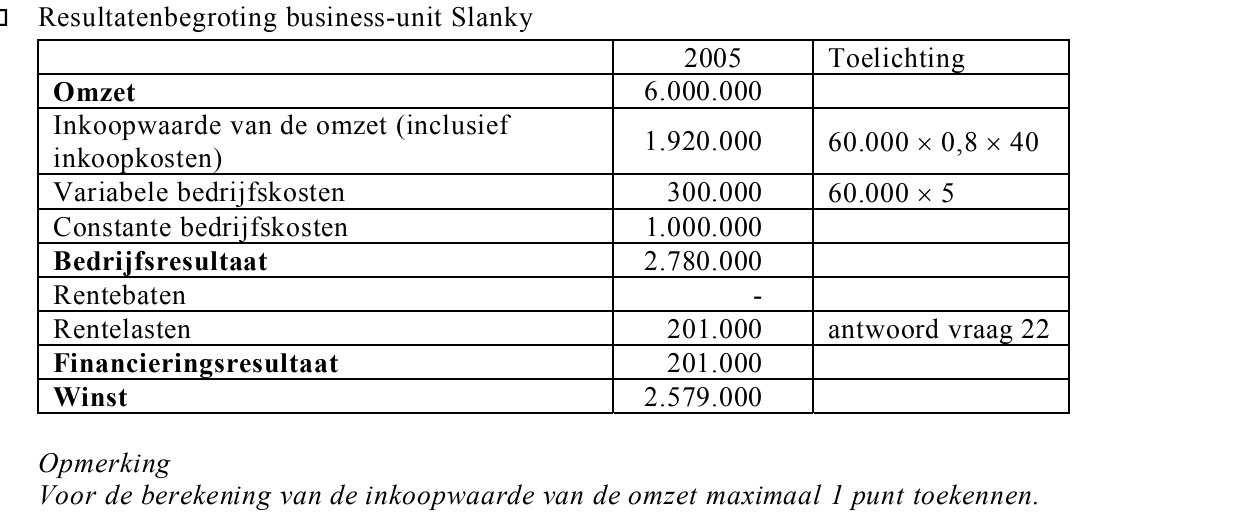
Bereken de verwachte winst over 2005 van de business unit Slanky indien Healthcare N.V.
gebruik maakt van de onderhandse lening en niet van de obligatielening. Vul hiertoe de
uitwerkbijlage die bij deze vraag hoort in.
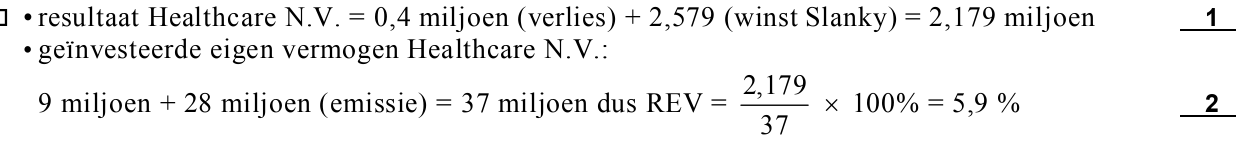
Het resultaat voor belasting van Healthcare N.V. over 2005 zal, indien niet in Slanky wordt
geïnvesteerd, € 0,4 miljoen negatief zijn.
273p
Bereken de rentabiliteit van het eigen vermogen (REV) van de onderneming over 2005, na
de introductie van Slanky (zie formuleblad).
281p
Zal Healthcare N.V. besluiten om Slanky op de markt te brengen? Motiveer het antwoord.
opgave 6Opgave 6
In deze opgave blijven de belastingen buiten beschouwing.
Italiaanse voetbalwet kan niet door de beugel
Van onze redactie economie
MILAAN - De Italiaanse regering moet van de Europese Commissie haar steun aan het betaald
voetbal intrekken. Daardoor hangt veel clubs alsnog een faillissement boven het hoofd.
Volgens de Europese commissaris voor mededingingszaken Monti is de "red-het-voetbal"-wet van de
regering Berlusconi in strijd met Europese regels voor overheidssteun. De wet creëert oneerlijke
concurrentie tussen de Europese voetbalclubs, meent hij.
Door het instorten van de spelersmarkt, de spelers zijn na de contracttermijn vrij om te vertrekken, het
kelderen van inkomsten uit televisierechten en het gebrek aan sponsors zijn veel voetbalclubs in
Europa in problemen geraakt. In Italië dreigde zelfs het grootste deel van de clubs in de Serie A, de
hoogste divisie, failliet te gaan. Om dit te voorkomen kwam de regering Berlusconi in februari met een
omstreden reddingsplan. Clubs hoefden het aankoopbedrag voor spelers niet in één jaar af te
schrijven, maar mochten de kosten spreiden over tien jaar. Het gezamenlijke verlies over het
afgelopen jaar van Lazio, AS Roma, AC Milan, Juventus en Inter daalde daardoor van ruim 1,1 miljard
naar 271 miljoen euro.
Aangezien clubs hierdoor financieel veel gezonder lijken, kunnen ze goedkoper nieuw vermogen
aantrekken. Daarmee kunnen weer nieuwe spelers gekocht worden. Omdat andere clubs in Europa
niet worden geholpen op de manier zoals Berlusconi wil, is er sprake van oneerlijke concurrentie.
bron: Trouw, 14 november 2003
Bij de beoordeling van de financiële gezondheid van een onderneming kan een
belanghebbende zich onder andere baseren op solvabiliteit, de cashflow en de rentabiliteit
van het totale vermogen (RTV). De Italiaanse regering wil het betaalde voetbal door middel
van de “red-het-voetbal”-wet een helpende hand toesteken.
292p
Leg uit dat door toepassing van de “red-het-voetbal”-wet het solvabiliteitspercentage van de
Italiaanse voetbalclubs in het jaar van invoering gunstig beïnvloed wordt (zie formuleblad).
Een aantal stakeholders vraagt zich af of de “red-het-voetbal”-wet van Berlusconi wel zo
positief uitwerkt.
302p
Zal de “red-het-voetbal”-wet een positieve, een negatieve of geen invloed hebben op de
cashflow van de Italiaanse voetbalclubs? Motiveer het antwoord.
Volgens het artikel bestaat er een verband tussen het “financieel gezonder lijken” van de
clubs en de kosten voor het aantrekken van nieuw vermogen.
311p
Leg uit waarom bedrijven goedkoper kunnen lenen als ze financieel gezond zijn.
opgave 7Opgave 7
Van Vleuten N.V. is een onderneming die ten aanzien van afschrijvingen op de vaste activa
de volgende uitgangspunten hanteert:
• Op terreinen wordt niet afgeschreven.
• Op al haar vaste activa, behalve terreinen, schrijft Van Vleuten N.V. af met een vast
percentage van de aanschafwaarde
• De onderneming gaat uit van een restwaarde van 10% van de aanschafprijs voor alle activa
waarop wordt afgeschreven.
• Over delen van een jaar wordt naar evenredigheid afgeschreven.
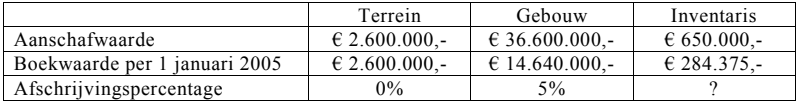
Uit de administratie van Van Vleuten blijkt het volgende:
322p
In welke situatie zal er op grond (terrein) wel afgeschreven worden? Licht het antwoord toe
met een voorbeeld.
332p
Bereken op welke datum Van Vleuten N.V. het gebouw heeft aangeschaft.
De inventaris is op 1 juli 2002 geheel vernieuwd.
342p
Bereken het afschrijvingspercentage dat Van Vleuten gebruikt voor de inventaris.