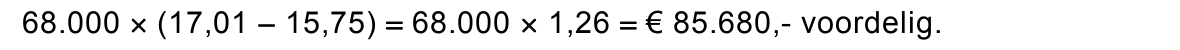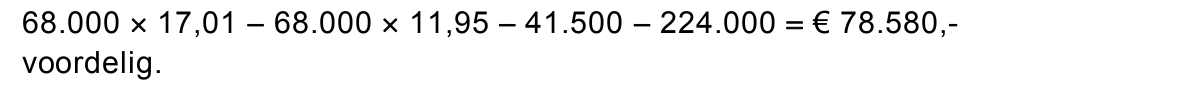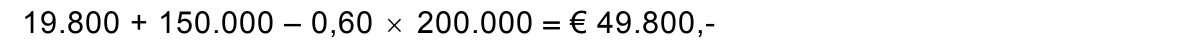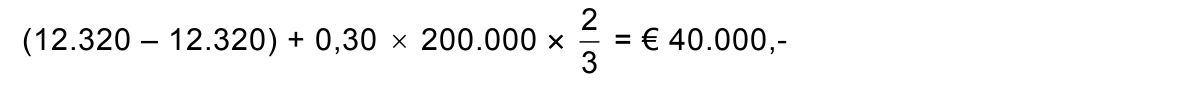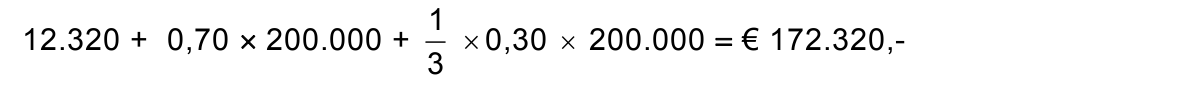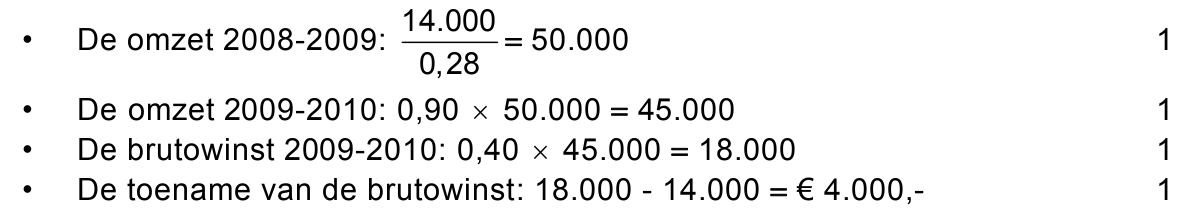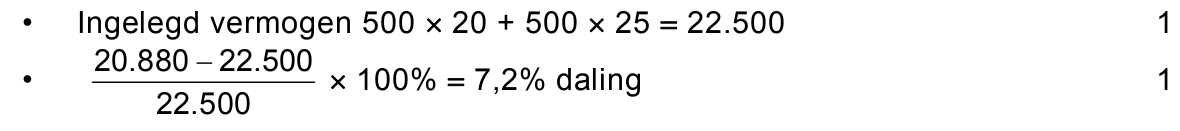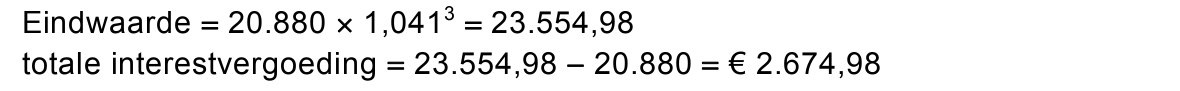opgave 2Opgave 2
Bij deze opgave horen de informatiebronnen 1 tot en met 4.
In deze opgave blijft de btw buiten beschouwing.
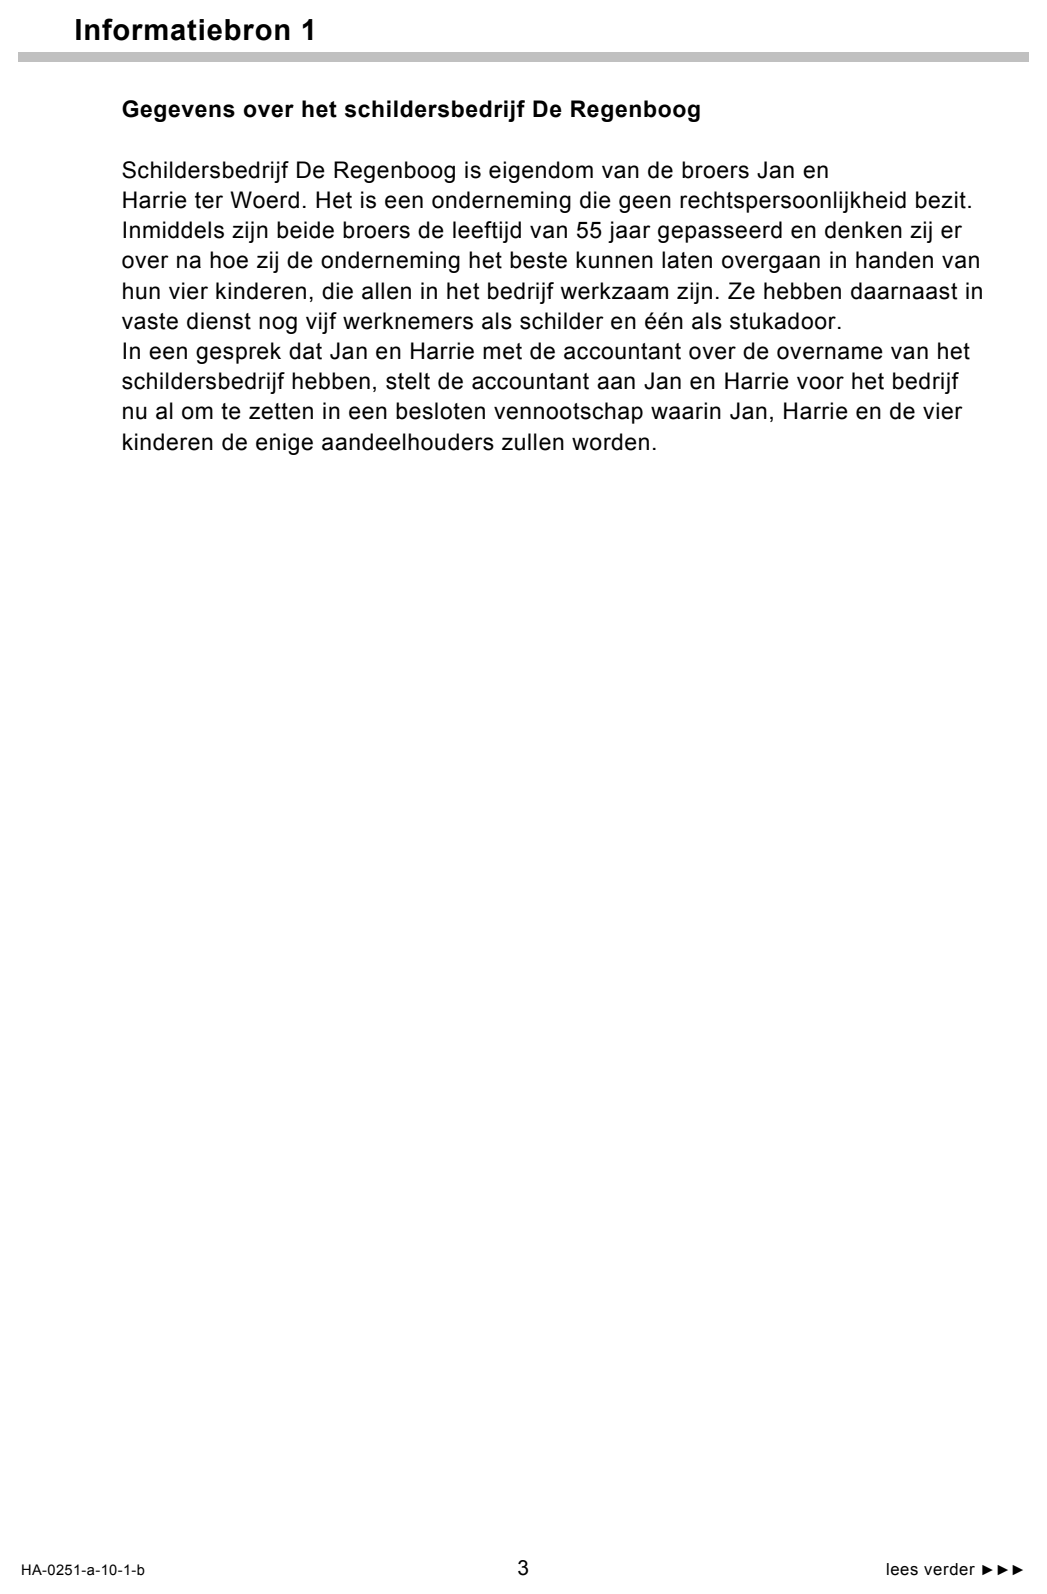
Schildersbedrijf De Regenboog (zie informatiebron 1) zal op advies van zijn
accountant zijn ondernemingsvorm omzetten in een besloten vennootschap (bv).
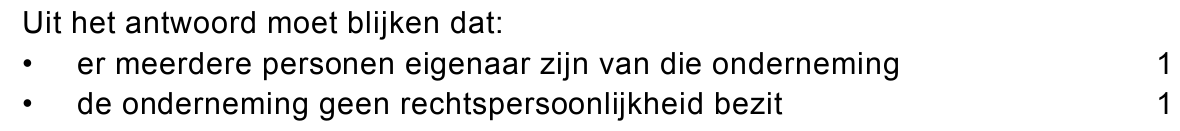
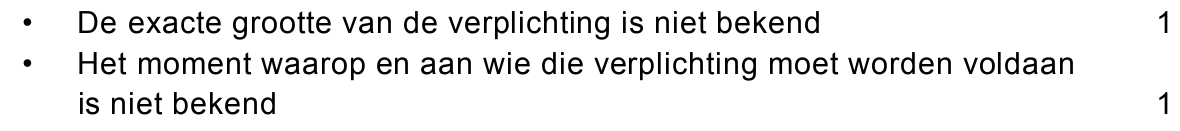
52pOp basis van welke twee gegevens uit informatiebron 1 blijkt dat schildersbedrijf
De Regenboog vóór de omzetting van haar ondernemingsvorm een
vennootschap onder firma (vof) is?
Door de omzetting van de vof in een bv zal er een verandering optreden in de
belasting die over de winst moet worden betaald.
61pHoe heet de belasting die door een bv over de winst betaald moet worden?
Naast de verandering van de belasting over de winst heeft een omzetting naar
een bv ook andere consequenties.
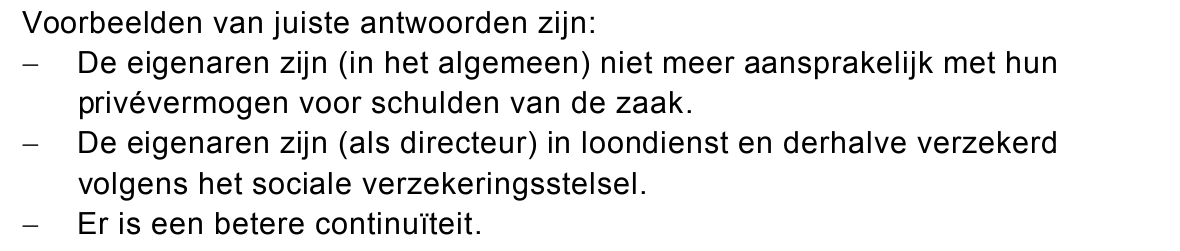
72pNoem twee voordelen voor de eigenaren van een bv vergeleken met een vof.
De heer H. Overmars van woningcorporatie Bosch & Lommer heeft in
oktober 2009 bij schildersbedrijf De Regenboog een offerte aangevraagd voor
het buitenschilderwerk in 2010 van het woningencomplex van de corporatie. Het
gaat om 50 woningen, type luxe twee-onder-een-kapwoningen, in de wijk
Sparrendal. De woningen zijn achttien jaar oud.
Het bedrag van de offerte bedraagt € 169.400,-.
Woningcorporatie Bosch & Lommer heeft een voorziening voor schilderwerk
opgebouwd van € 2.800,- per woning en kan op basis van deze opgebouwde
voorziening niet akkoord gaan met de offerte.
Een voorziening behoort evenals schulden tot het vreemd vermogen van een
onderneming.
82pNoem de twee kenmerkende verschillen van een voorziening ten opzichte van
schulden.
Schildersbedrijf De Regenboog wil toch graag deze grote klant binnenhalen. De
Regenboog gebruikt hiervoor als uitgangspunt de kortingsregelingen (zie
informatiebron 2). Daarnaast biedt zij deze klant een meerjaren-
onderhoudscontract aan (zie informatiebron 4).
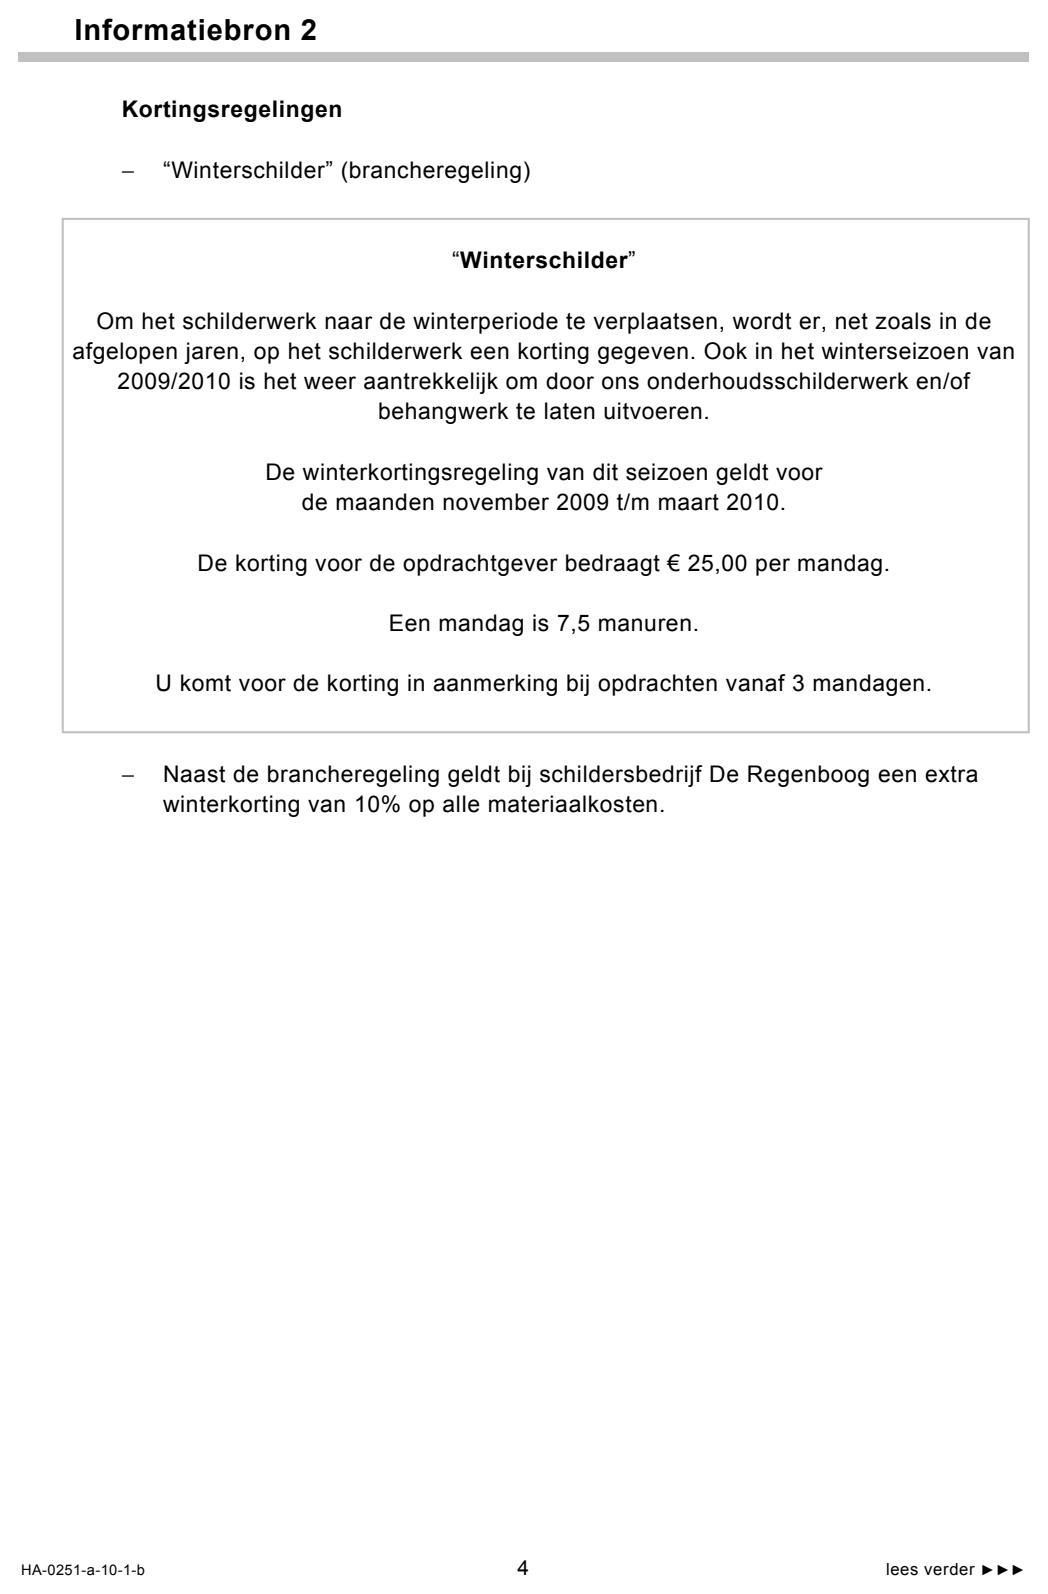
Kortingsregelingen
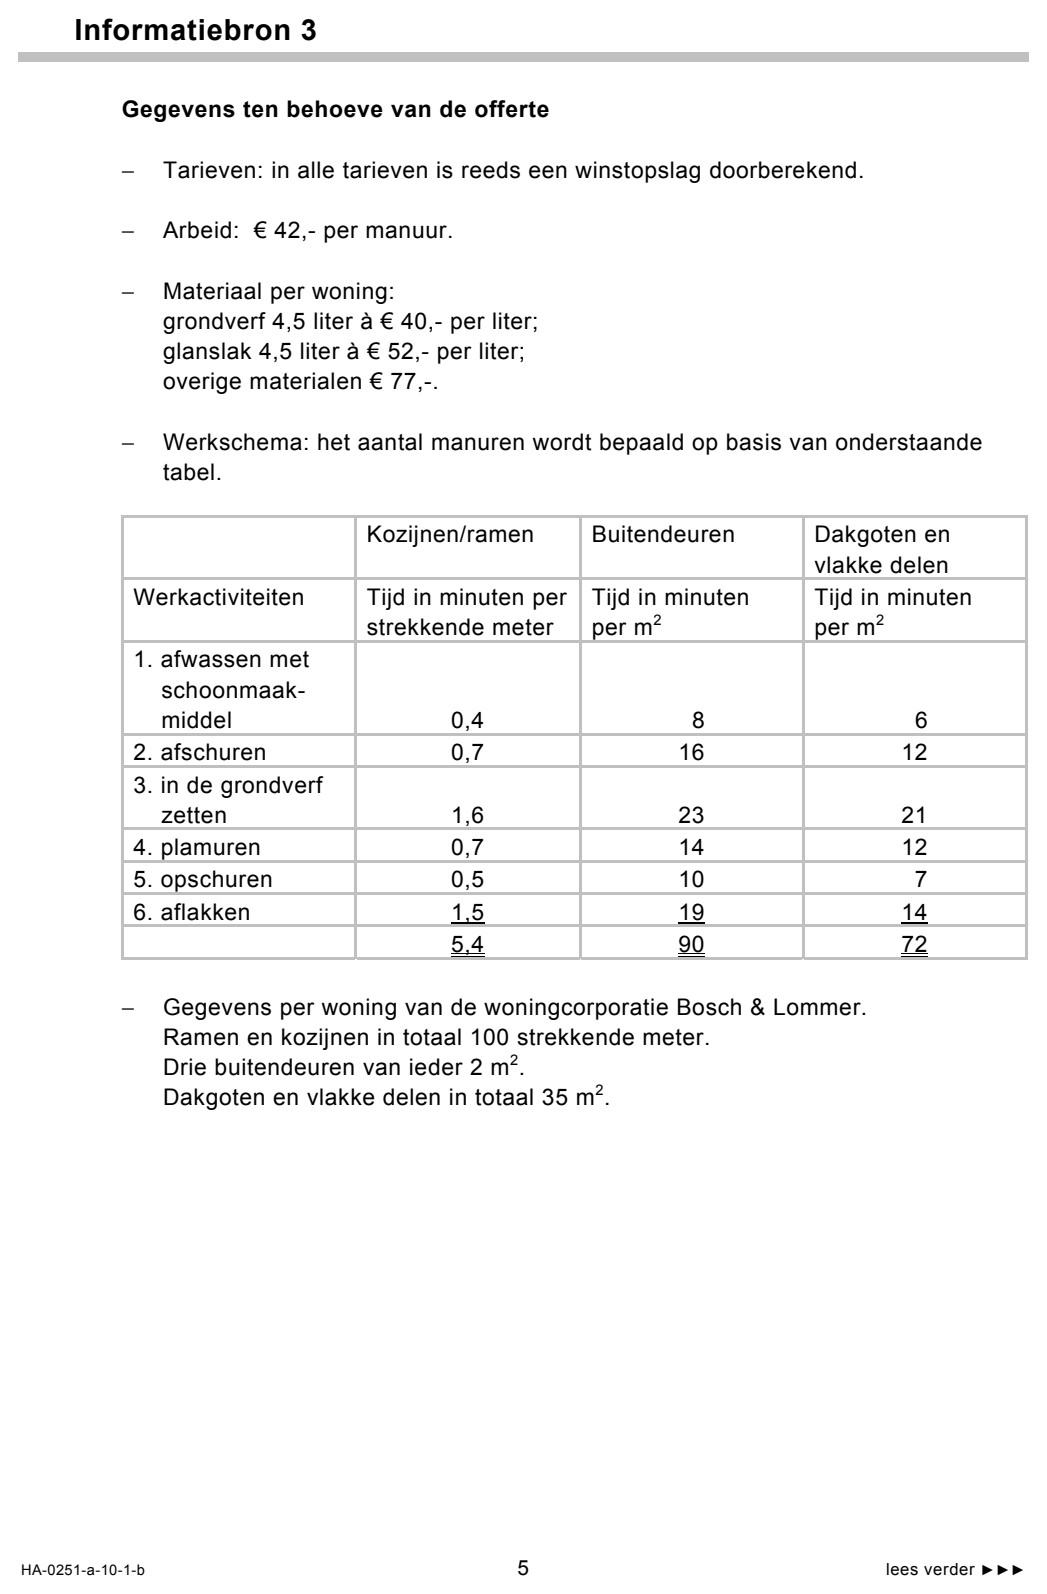
Schildersbedrijf De Regenboog maakt op basis van de kortingsregelingen en
verdere kostengegevens (zie informatiebron 3) een nieuwe offerte voor de
woningcorporatie.
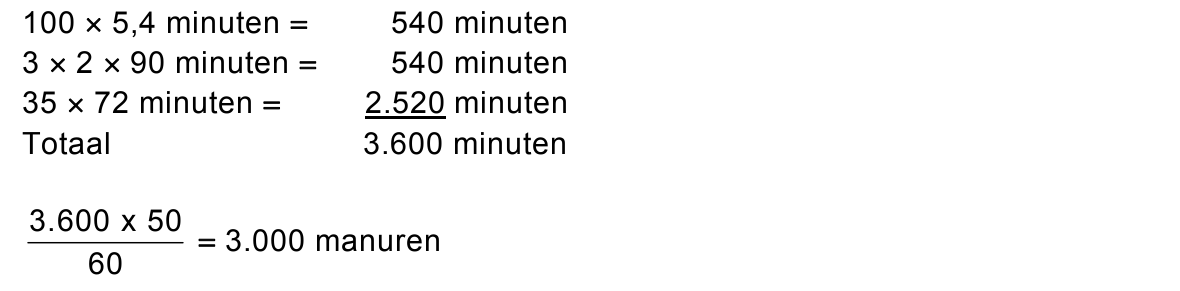
92pBereken het aantal manuren dat nodig is om alle woningen te schilderen.
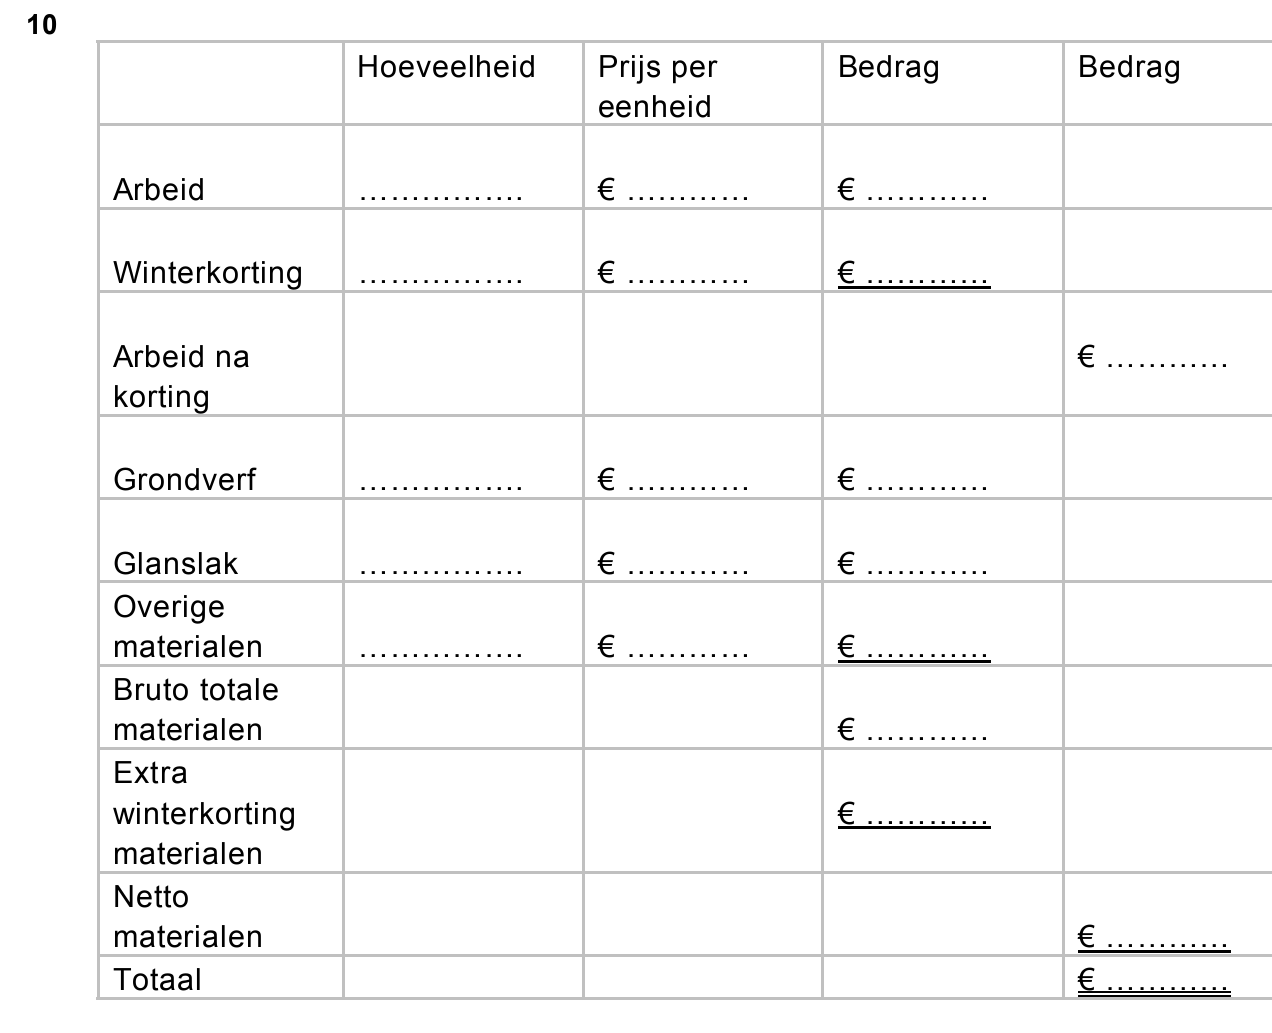
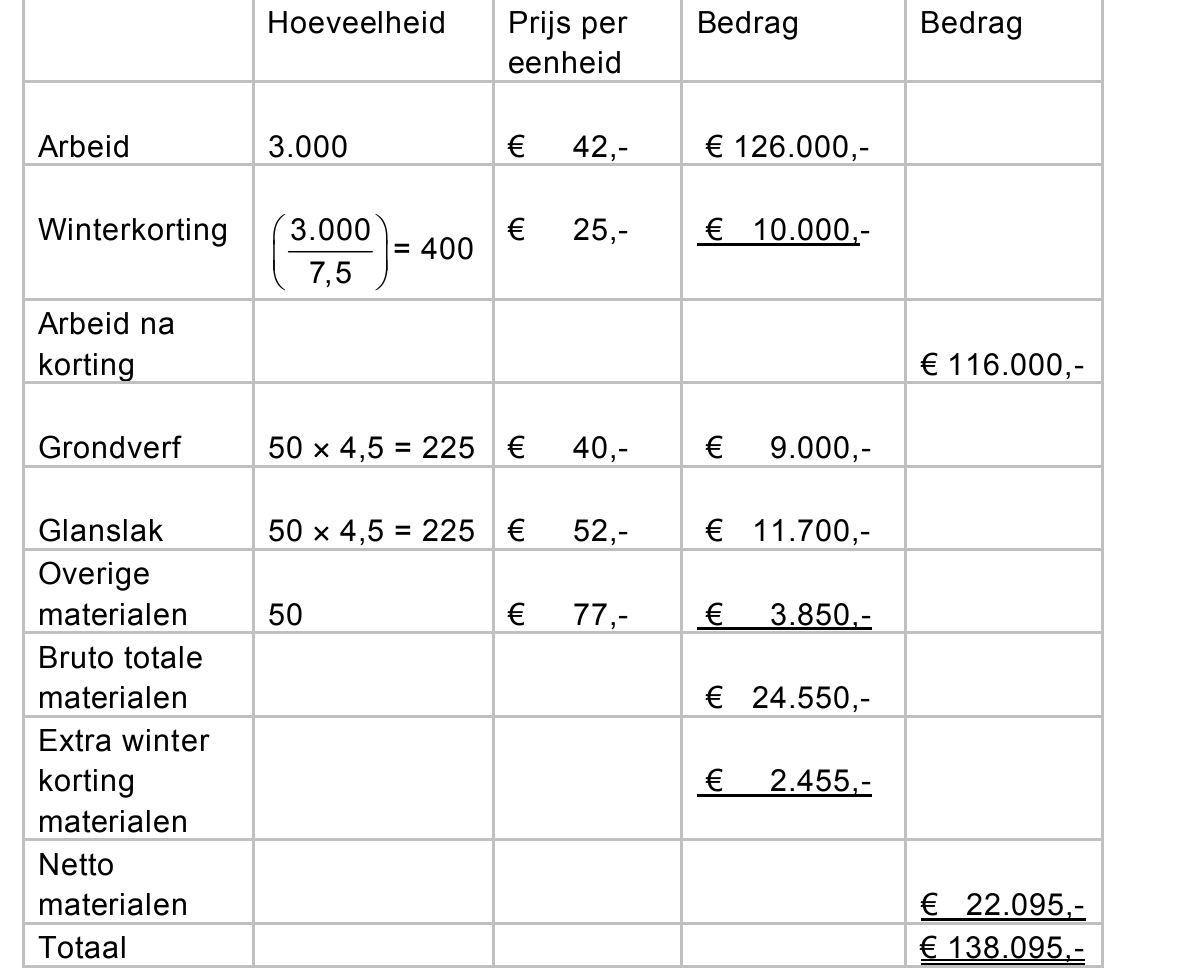
104puitwerkbijlageBereken het bedrag van de nieuwe offerte. Vul hiertoe de uitwerkbijlage
horende bij deze vraag in.
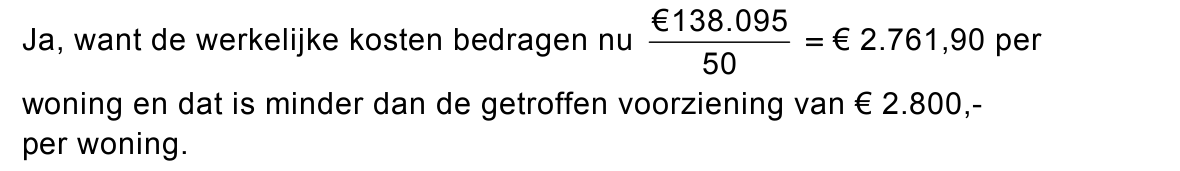
111pKan de woningcorporatie op basis van de opgebouwde voorziening nu wel
akkoord gaan met het bedrag van de nieuwe offerte? Motiveer het antwoord
door middel van een berekening.
Door het aanbieden van offertes op basis van de kortingsregeling van de
“Winterschilder” kan het schildersbedrijf meer opdrachten binnenhalen.
121pNoem een ander economisch voordeel voor schildersbedrijf De Regenboog om
deel te nemen aan de brancheregeling van de “Winterschilder”.
Onderhoudscontract
De woningcorporatie Bosch & Lommer wil, indien zij de offerte voor het
schilderen aanvaardt, ook een onderhoudscontract voor de komende 10 jaar
afsluiten bij De Regenboog.
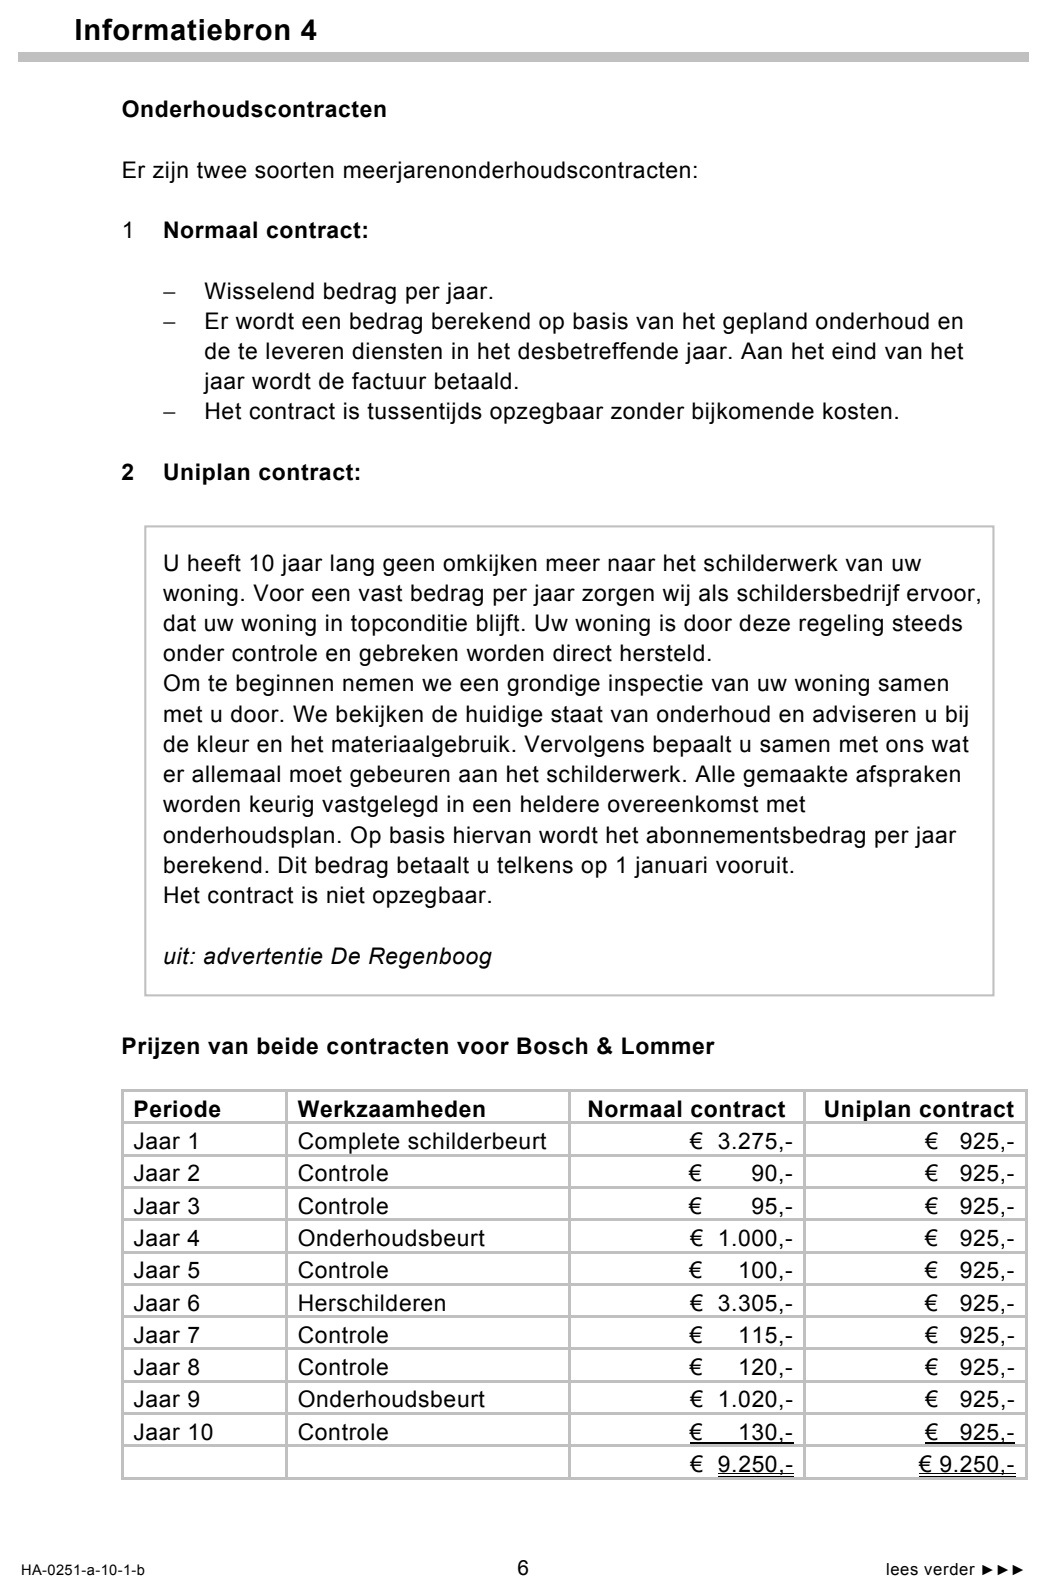
Schildersbedrijf De Regenboog biedt de woningcorporatie de volgende twee
mogelijkheden aan (zie informatiebron 4):
− Normaal contract
− Uniplan contract
Het maken van een vaste prijsafspraak bij het Uniplan contract levert risico’s op
voor het schildersbedrijf.
131pNoem een voorbeeld van een prijsrisico dat het schildersbedrijf loopt bij het
maken van vaste prijsafspraken.
De eindwaarden van de bedragen die bij de beide onderhoudscontracten
ontvangen moeten worden, zijn aan het eind van 10 jaar op basis van 6%
samengestelde interest per jaar:
Normaal contract € 13.027,16
Uniplan contract € 12.923,77
142pDoor welke twee oorzaken zijn de eindwaarden bij beide contracten niet aan
elkaar gelijk?
151pGeef, ondanks de risico’s en de lagere eindwaarde, een reden waarom De
Regenboog de voorkeur geeft aan een Uniplan contract boven een Normaal
contract.
opgave 3Opgave 3
In deze opgave blijft de btw buiten beschouwing.
Gegeven is:
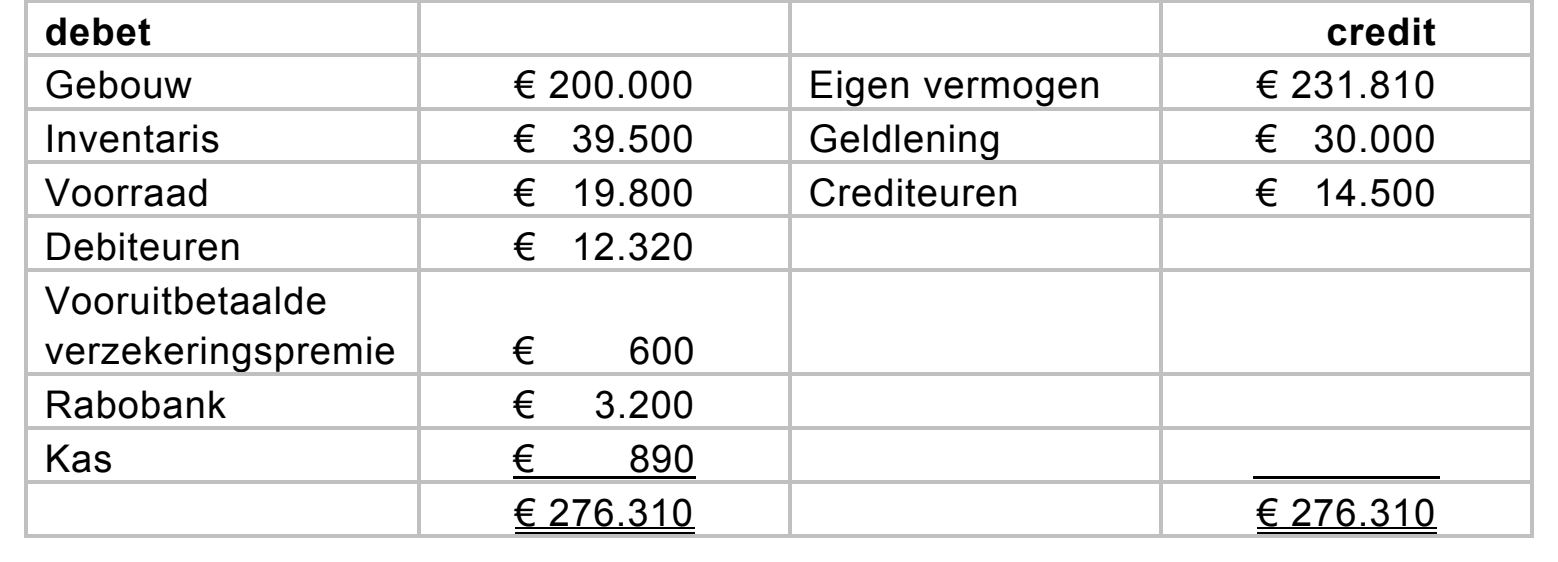
Balans van Gilba per 1 januari 2010
debet credit Gebouw € 200.000 Eigen vermogen € 231.810 Inventaris € 39.500 Geldlening € 30.000 Voorraad € 19.800 Crediteuren € 14.500 Debiteuren € 12.320 Vooruitbetaalde verzekeringspremie € 600 Rabobank € 3.200 Kas € 890 € 276.310 € 276.310
161pUit welke post op de balans blijkt dat Gilba de permanentie toepast?
Gilba heeft het volgende overzicht gemaakt van haar verwachte inkopen en
verwachte verkopen voor het eerste kwartaal van 2010.
De inkopen en verkopen vinden gelijkmatig gespreid binnen het kwartaal plaats.
Op de verkopen wordt een brutowinst behaald van 40% van de verkoopwaarde.
De goederen worden bij de inkopen direct ontvangen en bij de verkopen direct
afgeleverd.
De krediettermijnen van debiteuren en van crediteuren zijn ten opzichte van
2009 onveranderd.
Door de verwachte inkopen en verkopen in het eerste kwartaal van 2010 zullen
er mutaties optreden in balansposten.
172pBereken de verwachte waarde van de balanspost Voorraad aan het einde van
het eerste kwartaal van 2010.
182pBereken de verwachte waarde van de balanspost Debiteuren aan het einde van
het eerste kwartaal van 2010.
De verwachte inkopen en verkopen van het eerste kwartaal van 2010 hebben
gevolgen voor de liquiditeitsbegroting en de resultatenbegroting van het eerste
kwartaal van 2010.
193pBereken het totale bedrag dat als gevolg van de verkopen wordt opgenomen op
de liquiditeitsbegroting van het eerste kwartaal van 2010.
opgave 4Opgave 4
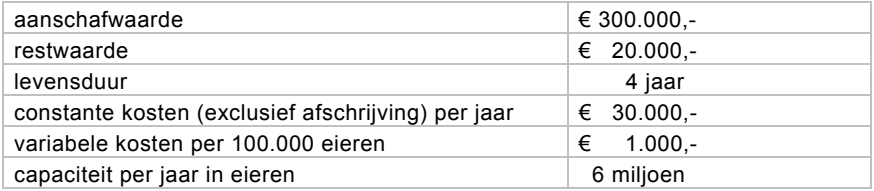
Firma Op den Berg is een handelsonderneming in eieren en maakt gebruik van
een eiersorteermachine. Omdat deze machine traag is en steeds meer storingen
gaat vertonen, zal Op den Berg deze machine gaan vervangen. Bij de aanschaf
van een nieuwe eiersorteermachine heeft Op den Berg de keuze uit de typen
SE I en SE II.
Van SE I is het volgende gegeven:
De firma verwacht jaarlijks 5 miljoen eieren te sorteren en te verkopen.
Op den Berg schrijft op haar machine af met jaarlijks gelijke bedragen.
201pBereken de jaarlijkse afschrijvingskosten van sorteermachine SE I.
Op den Berg rekent de afschrijvingskosten van de sorteermachine tot de
constante kosten.
211pWaarom zal Op den Berg deze afschrijvingskosten tot de constante kosten
rekenen?
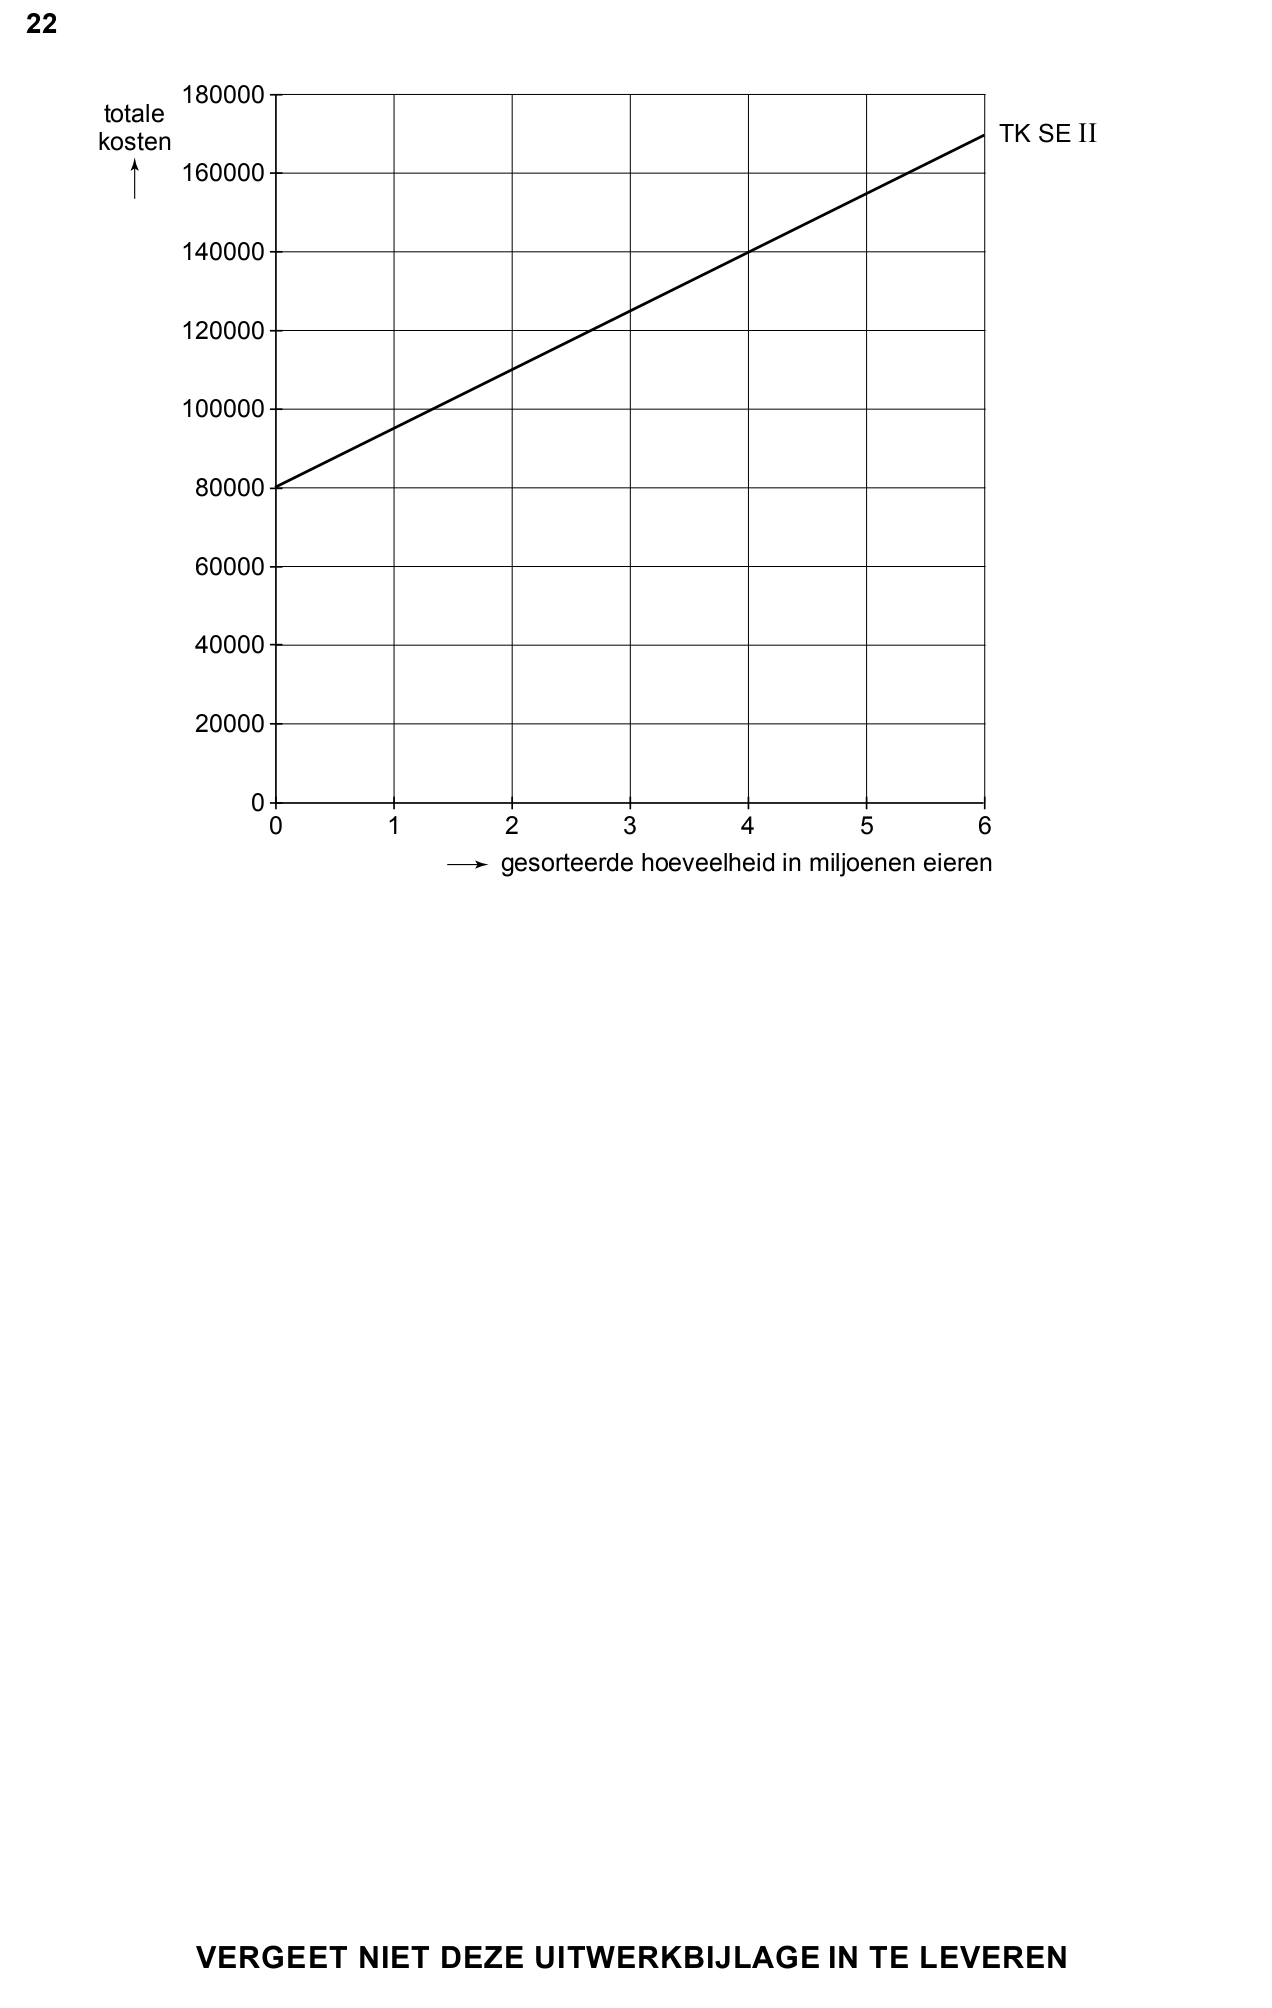
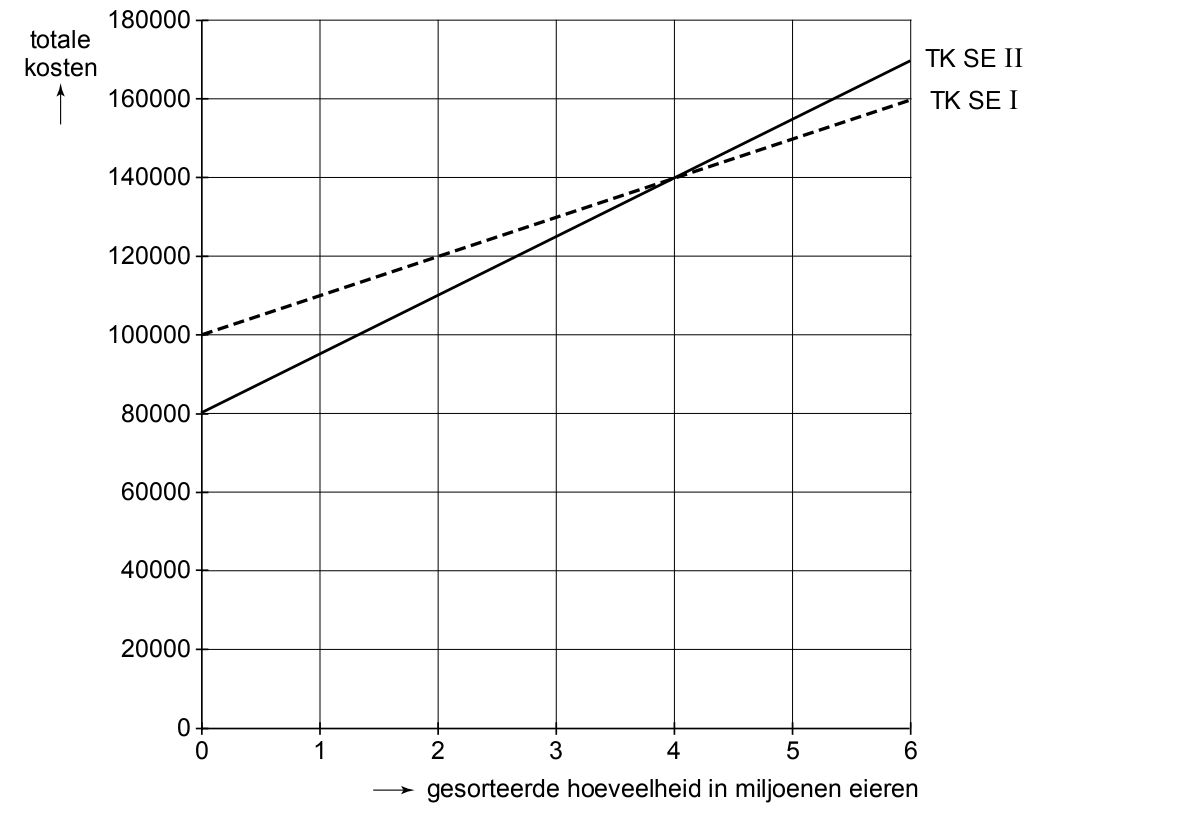
In de uitwerkbijlage bij deze opgave is de grafiek van de totale kosten van
sorteermachine SE II weergegeven.
222puitwerkbijlageTeken in deze uitwerkbijlage de totale kostenlijn van sorteermachine SE I.
Op den Berg baseert haar keuze van de machine op de jaarlijkse totale kosten.
232puitwerkbijlageWelke sorteermachine zal Op den Berg aanschaffen? Motiveer het antwoord
met behulp van de ingevulde uitwerkbijlage.
opgave 5Opgave 5
Bij deze opgave horen de informatiebronnen 5 tot en met 7.
De Gelderse voetbalvereniging VmK 88 (Voetballers met Karakter) heeft als
doel: “Het doen beoefenen en begunstigen van de voetbalsport in al zijn
verschijningsvormen”.
241pIn welk officieel document wordt het doel van een vereniging vastgelegd?
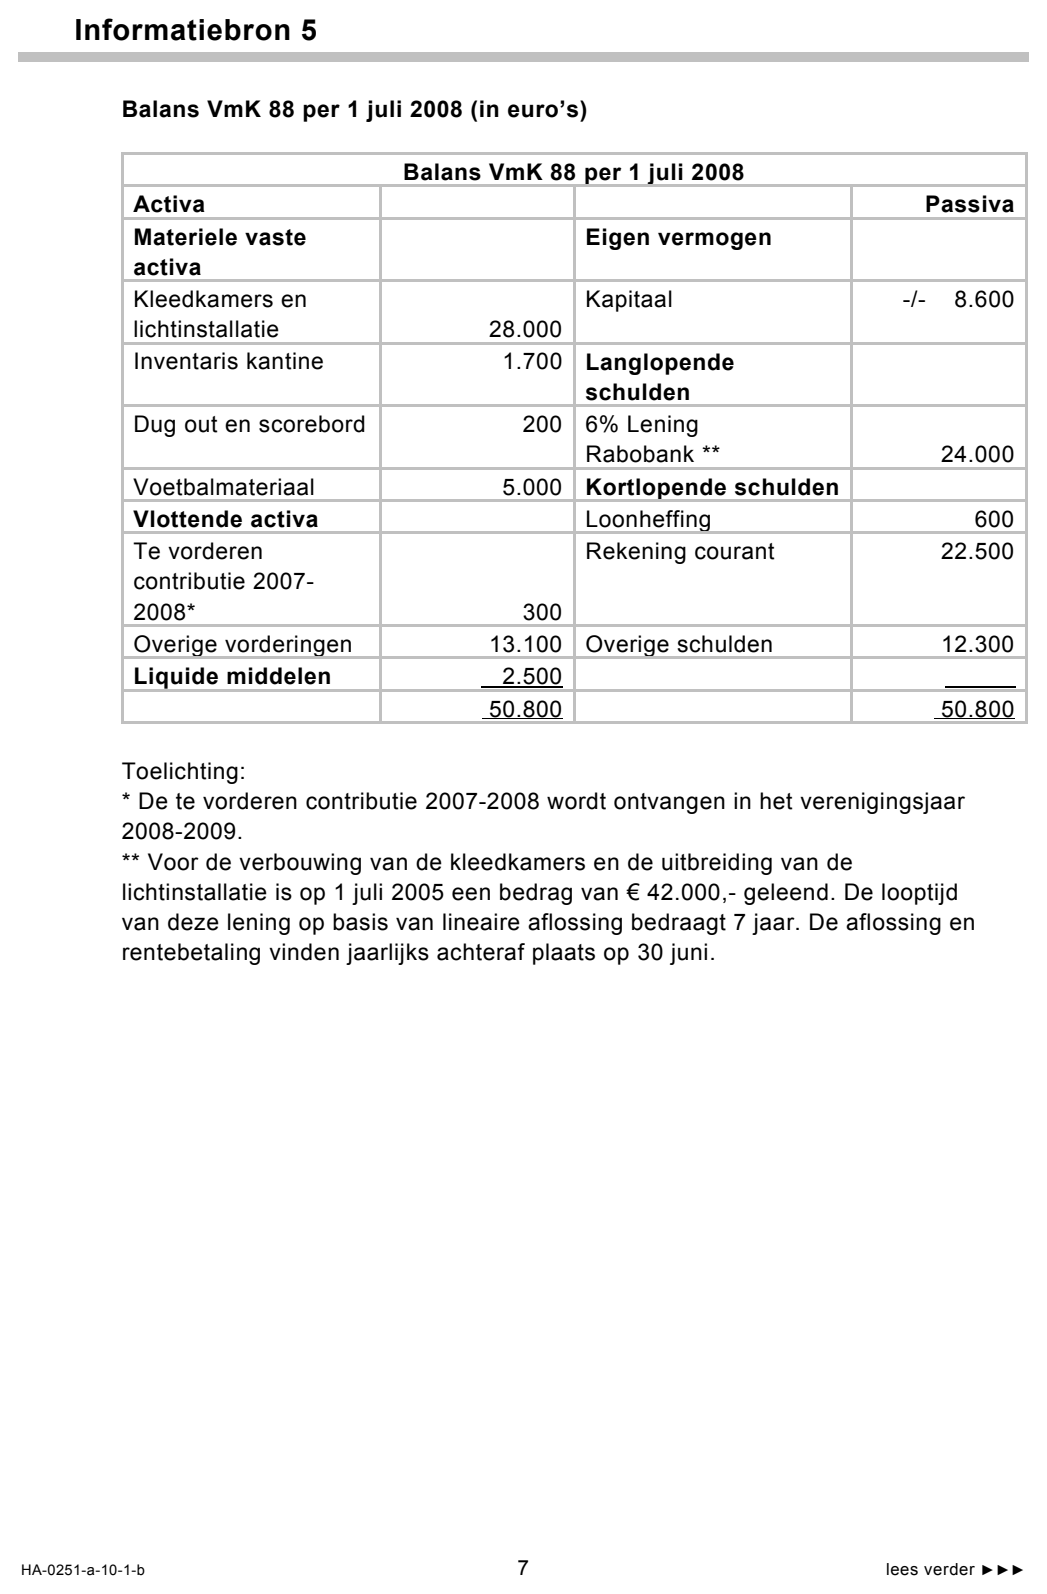
In informatiebron 5 is de balans per 1 juli 2008 van de vereniging opgenomen en
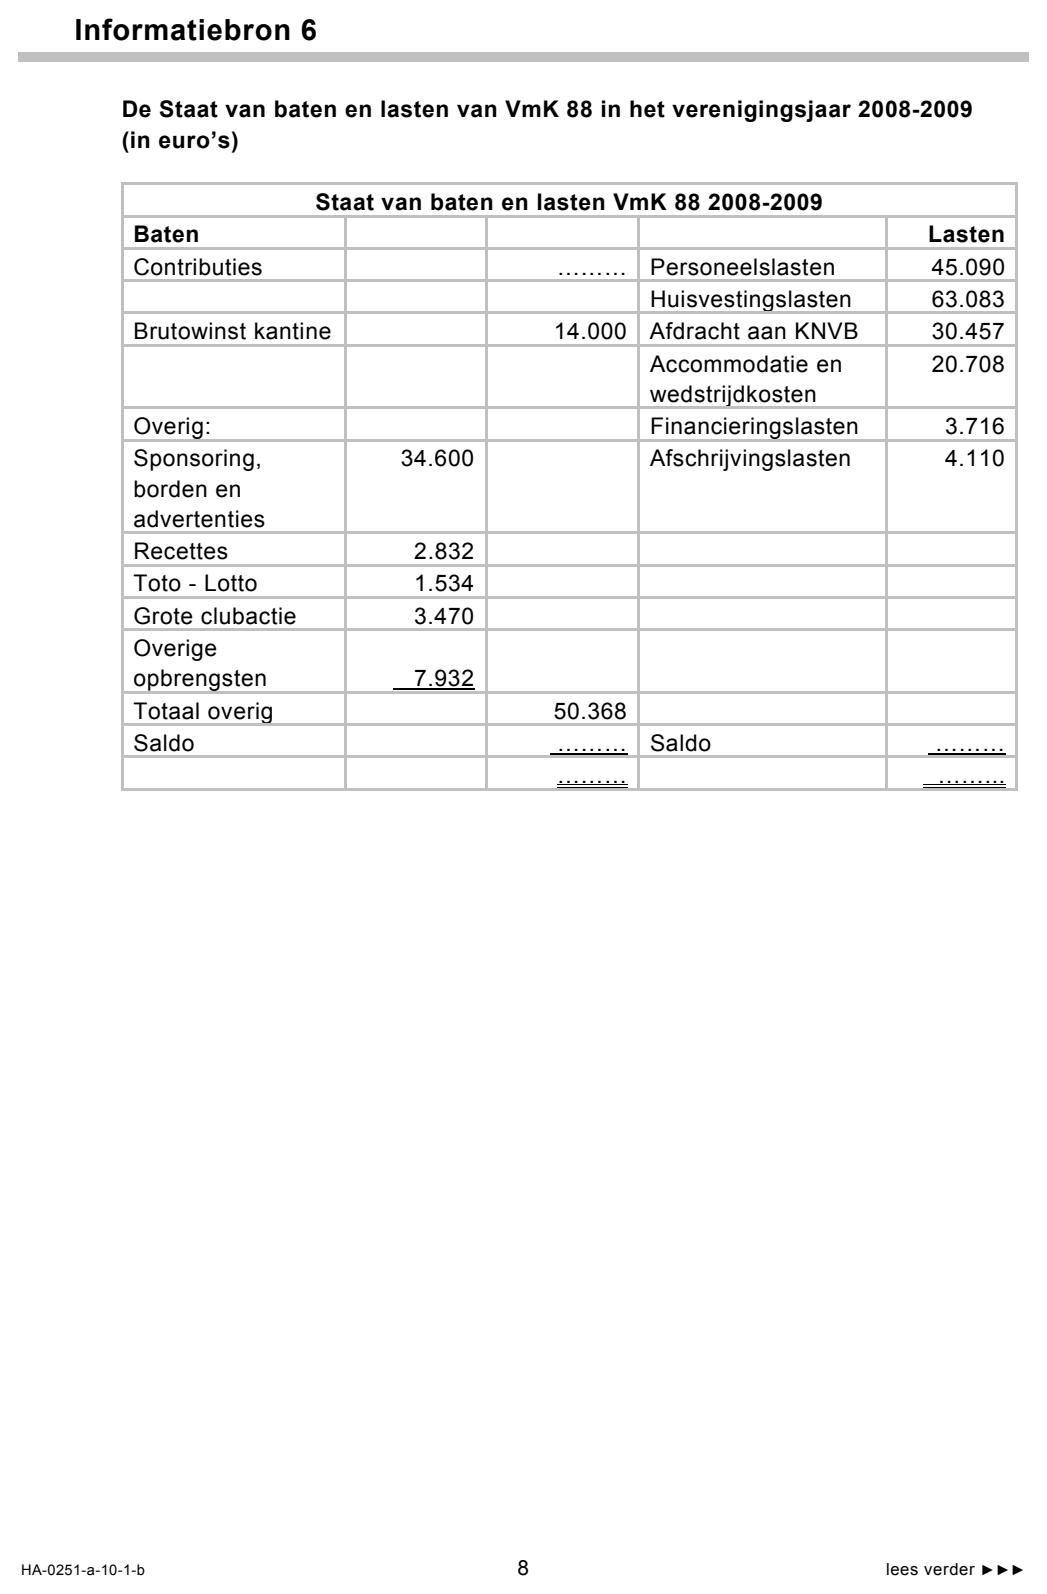
in informatiebron 6 staat de (gedeeltelijke) staat van baten en lasten voor het
verenigingsjaar 2008-2009 (1 juli 2008 – 30 juni 2009). Informatiebron 7 geeft
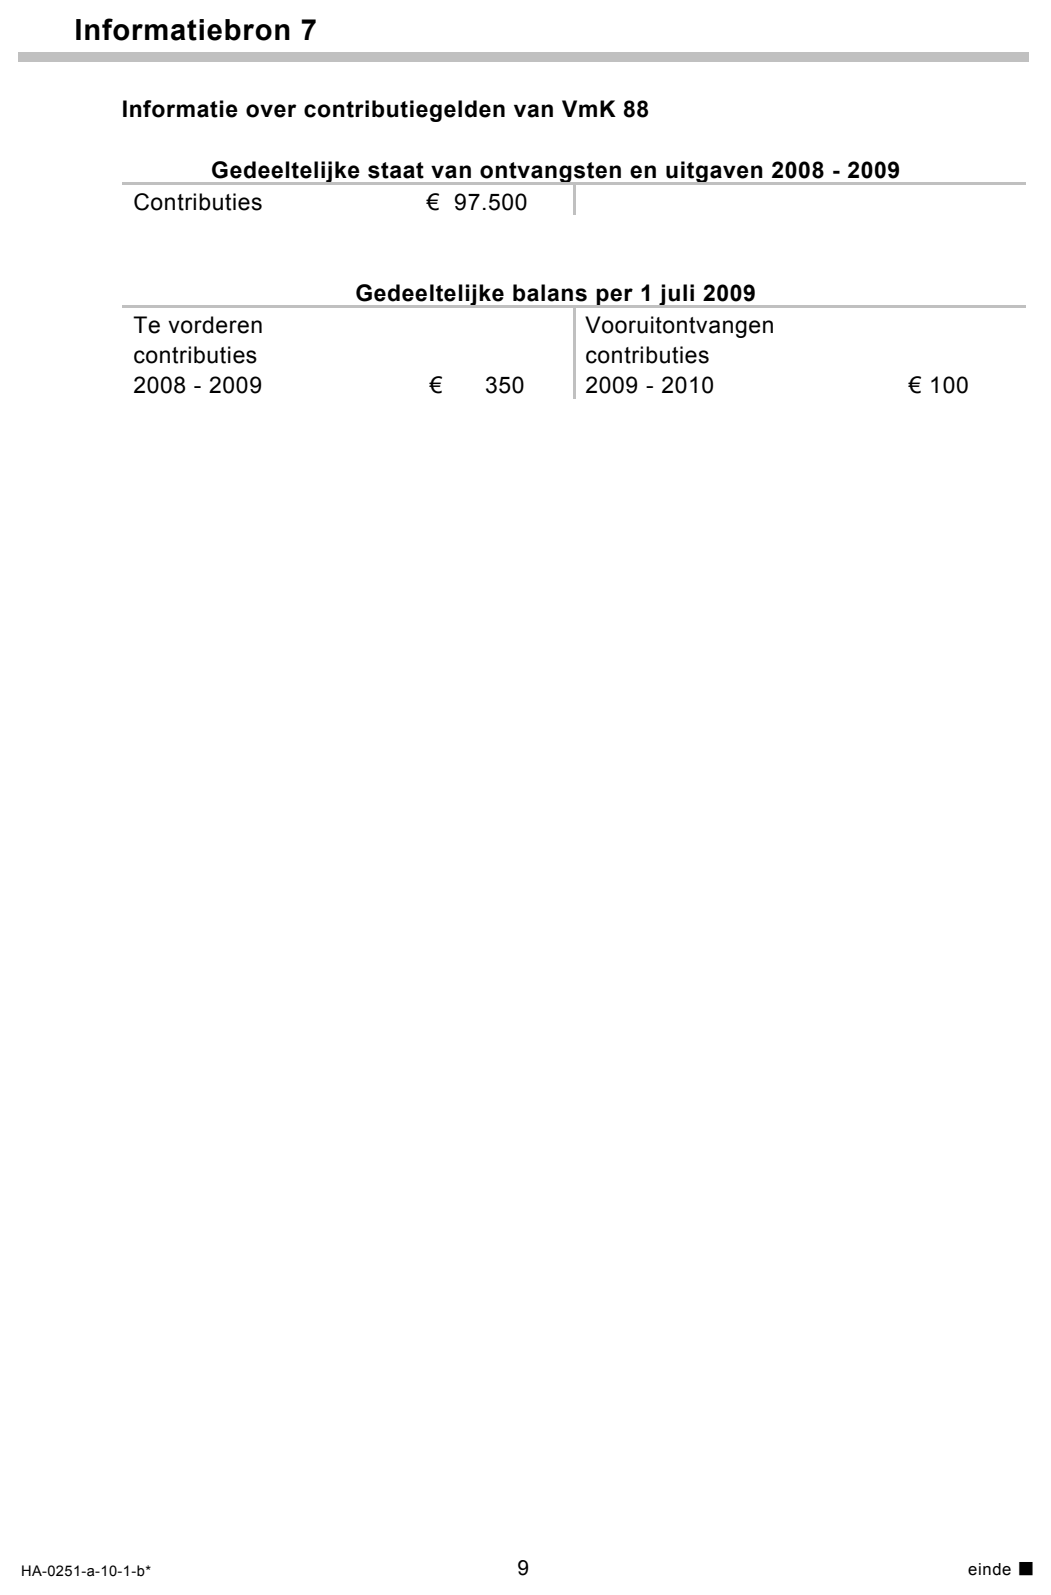
aanvullende informatie over de contributies.
253pBereken de contributiebaten over het verenigingsjaar 2008-2009.
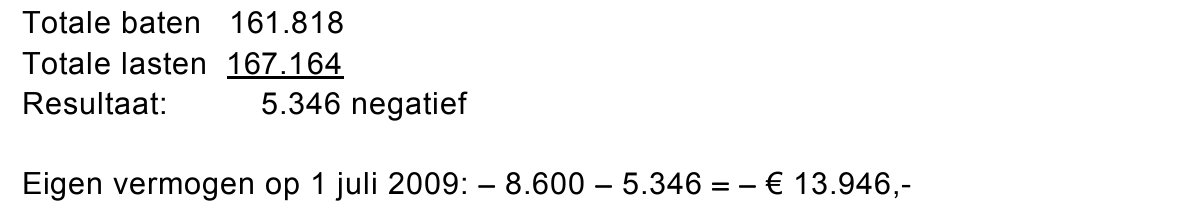
262pBereken het eigen vermogen op 1 juli 2009.
In de Algemene Ledenvergadering van 12 september 2009 heeft het bestuur van
VmK 88 haar zorg uitgesproken over de prestaties van de voetbalvereniging.
Niet alleen de sportieve prestaties (het eerste elftal is het afgelopen
verenigingsjaar gedegradeerd), maar ook de financiële situatie is verre van
rooskleurig.
Het eigen vermogen is negatief en het bestuur doet in de vergadering daarom
twee voorstellen ter verbetering van deze vermogenspositie per 1 juli 2010.
a Het verhogen van de sponsorbijdrage
b Het verhogen van de brutowinstmarge op de kantineverkoop
a. Het verhogen van de sponsorbijdrage
Baro bv sponsort al jaren VmK 88 en betaalt voor de vereniging de interest over
de lening bij de Rabobank. De sponsorcommissie zal proberen die afspraak
ongedaan te maken en Baro bv te overreden om in plaats daarvan VmK 88
jaarlijks voor € 2.000,- te sponsoren.
De geschatte opbrengst van overige nieuwe sponsors zal in totaal
€ 5.000,- zijn.
272pBereken het bedrag dat de hoofdsponsor Baro bv in het verenigingsjaar
2009 - 2010 extra moet betalen, indien zij akkoord gaat met het voorstel van de
sponsorcommissie.
b. Het verhogen van de brutowinstmarge op de kantineverkoop
De penningmeester vindt dat de brutowinstmarge op de kantineverkoop aan de
lage kant is. Hij stelt voor deze marge te verhogen van 28% naar 40% van de
omzet. Verwacht wordt wel dat de omzet in het verenigingsjaar 2009 - 2010
hierdoor met 10% zal dalen ten opzichte van het verenigingsjaar 2008 - 2009.
284pBereken met welk bedrag de brutowinst in het verenigingsjaar 2009 - 2010 naar
verwachting zal toenemen door de verhoging van de brutowinstmarge op de
kantineverkoop.
De penningmeester van de vereniging meldt dat er bij ongewijzigd beleid een
negatief saldo van € 6.054,- van baten en lasten over het verenigingsjaar
2009 - 2010 te verwachten is.
Na alle plannen van het bestuur te hebben aangehoord, steekt één van de
leden, Els Stekelenburg, geëmotioneerd haar vinger op. Zij twijfelt sterk aan de
haalbaarheid van de voorstellen. Els stelt voor om uit te rekenen hoe groot een
eventuele eenmalige contributieverhoging voor het verenigingsjaar 2009 - 2010
voor alle 800 leden zou moeten zijn om zo het verwachte negatieve eigen
vermogen per 1 juli 2010 volledig weg te werken.
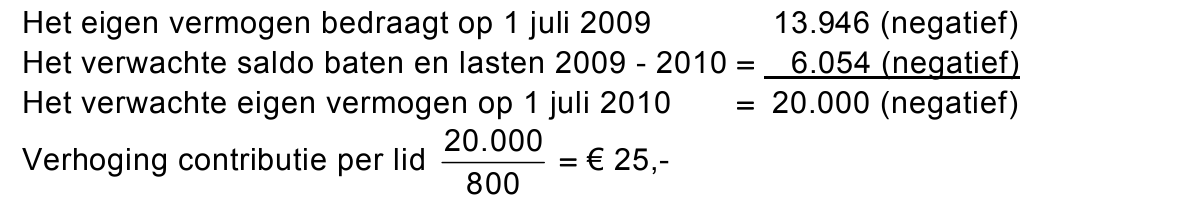
292pBereken de benodigde contributieverhoging per lid in het verenigingsjaar
2009 - 2010.
Het bestuur waardeert het voorstel van Els, maar is het er niet mee eens.
301pGeef een bezwaar dat het bestuur zou kunnen hebben tegen het voorstel van
Els.
opgave 6Opgave 6
In deze opgave blijven beleggingskosten en dividend buiten beschouwing.
Riska Loos heeft een beleggingsrekening geopend bij haar bank en kocht op
1 februari 2006 en op 1 februari 2008 telkens een pakket van 500 aandelen
Fartis tegen de op dat moment geldende beurskoers.
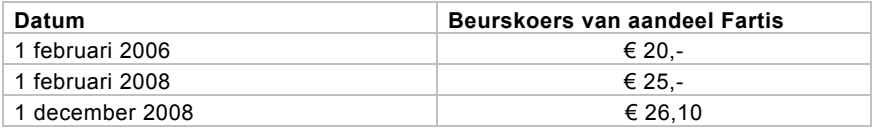
De ontwikkeling van de beurskoers van het aandeel Fartis is als volgt:
Op 31 december 2008 noteerde het aandeel Fartis 20% lager dan op
1 december 2008.
312pBereken de waarde van de beleggingsportefeuille van Riska op
31 december 2008.
322pBereken met hoeveel procent de waarde van de beleggingsportefeuille van
Riska op 31 december 2008 is veranderd ten opzichte van het oorspronkelijk
ingelegde vermogen. Geef aan of er sprake is van een daling of stijging.
Riska besluit om minder risicovol te beleggen en zoekt op het internet naar een
geschikte spaarrekening. Zij ziet dat de GIN bank 4,1% samengestelde interest
per jaar vergoedt op een spaarrekening met een vaste looptijd van 3 jaar. Riska
zal haar aandelenportefeuille per 31 december 2008 verkopen tegen de dan
geldende beurskoers en het gehele bedrag per 1 januari 2009 op deze
spaarrekening storten.
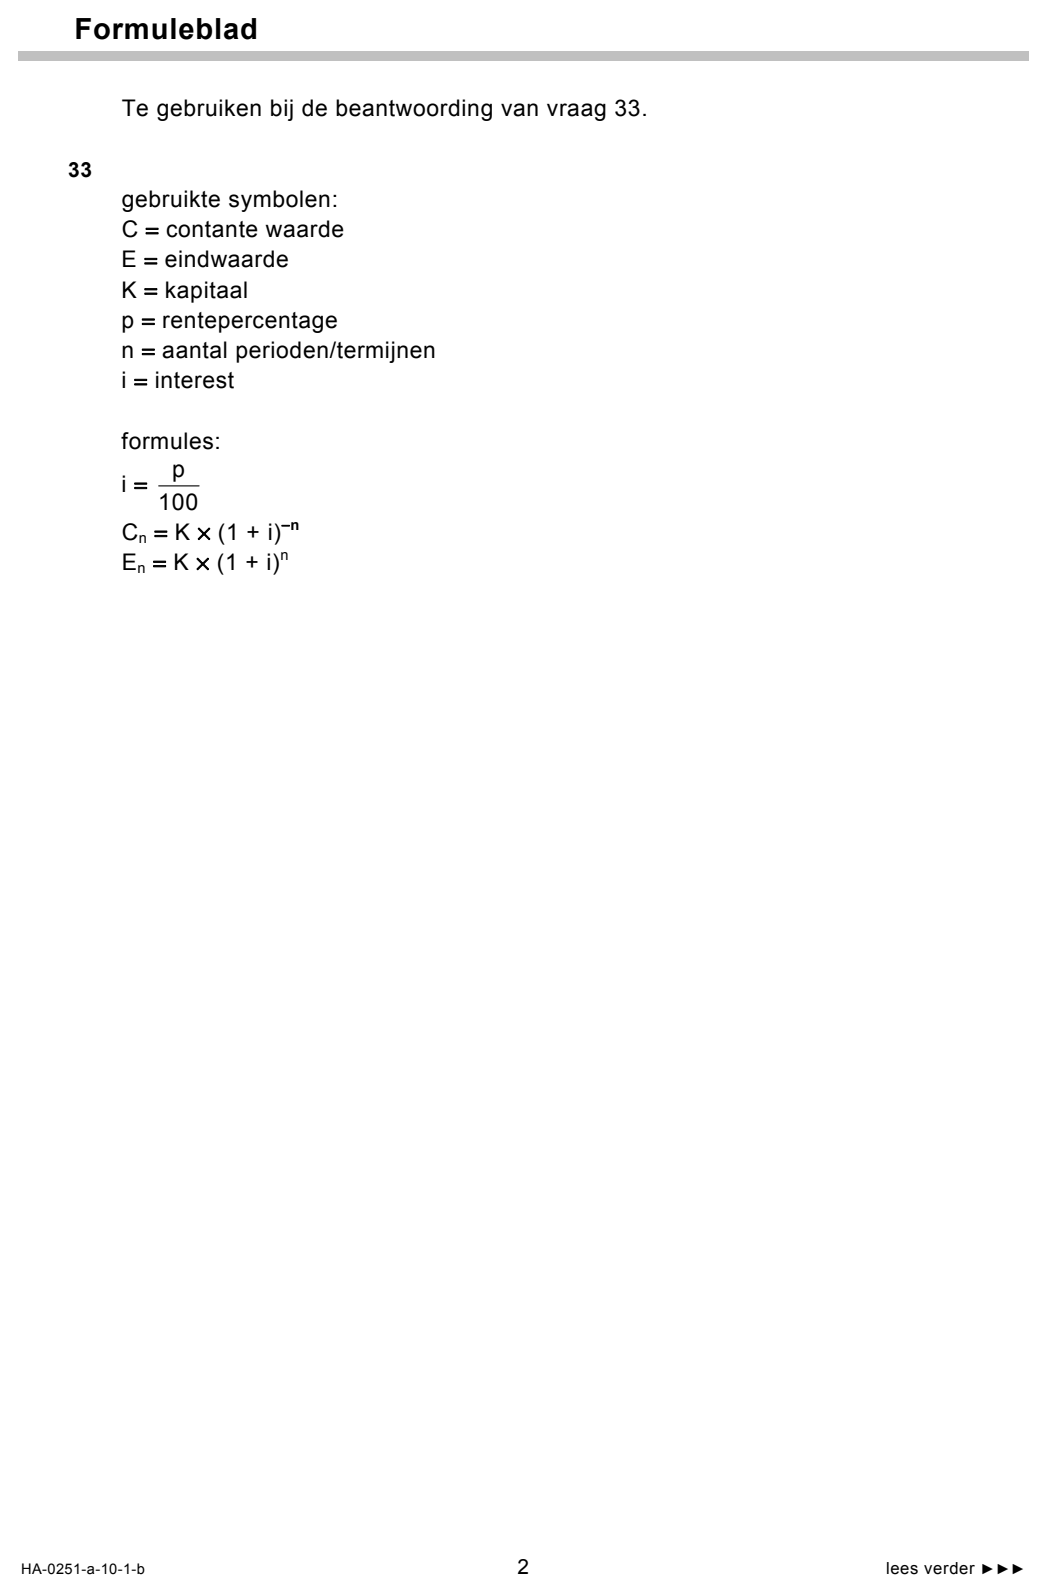
332pBereken het bedrag van de totale verwachte interest op deze spaarrekening
over de gehele looptijd (zie formuleblad).
Een alternatief voor de spaarrekening is het beleggen in obligaties. Deze geven
ook een vaste interestvergoeding. Stel dat Riska het gehele bedrag van de
beleggingsportefeuille op 1 januari 2009 in obligaties zou hebben belegd
gedurende 3 jaar met een gelijk interestpercentage als bij de spaarrekening.
341pLeg uit waarom de totale interestvergoeding in euro’s op deze obligaties lager is
dan op de spaarrekening.