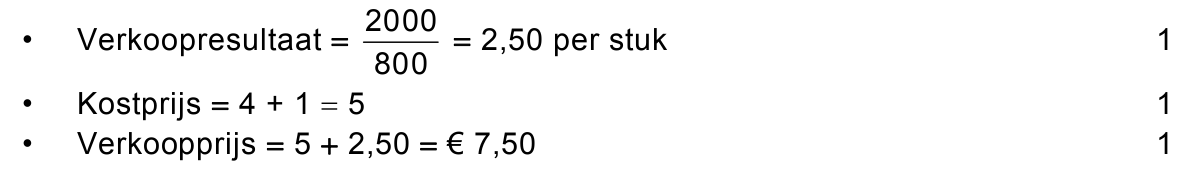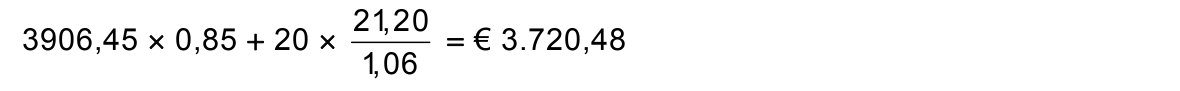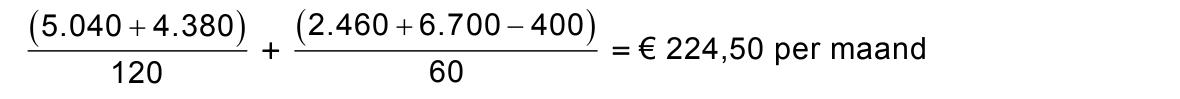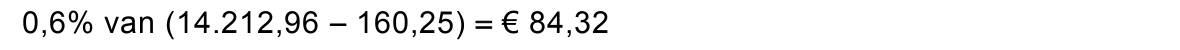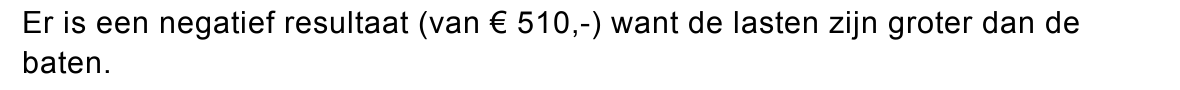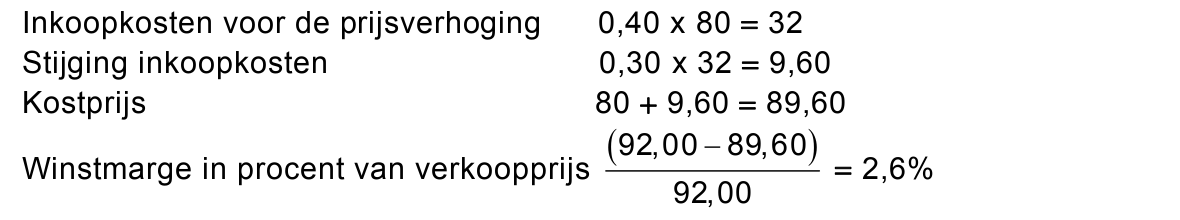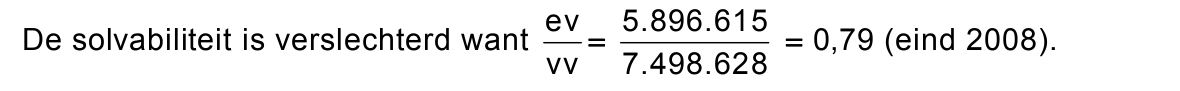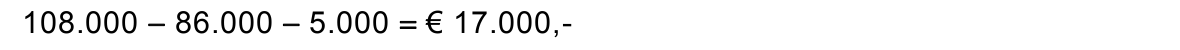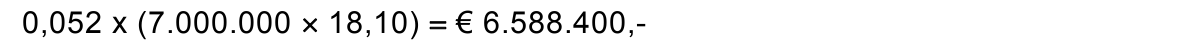opgave 1Opgave 1
In deze opgave blijft de btw buiten beschouwing.
Nika Osram handelt in het product Rokus. De voorraad Rokus wordt in 2009
geadministreerd tegen een vaste verrekenprijs van € 4,- per eenheid.
De opslag voor overheadkosten is € 1,- per eenheid. De verkoopprijs van een
eenheid Rokus wordt berekend door de kostprijs te verhogen met een
winstopslag.
De voorraad Rokus bestaat op 1 januari 2009 uit 875 eenheden.
Op 1 februari 2009 was deze voorraad 175 eenheden minder. In de maand
januari 2009 zijn er 625 eenheden ingekocht.
12pBereken het aantal verkochte eenheden Rokus in de maand januari 2009.
Nika heeft voor januari 2009 het resultaat op overheadkosten, het resultaat op
inkopen (inclusief inkoopkosten) en het verkoopresultaat in het onderstaande
overzicht weergegeven:
2400
eu

s
1200
800
400
0

-400
-800
-1200
resultaat op resultaat op verkoop-
overheadkosten inkopen resultaat
(inclusief
inkoopkosten)
23pBereken de verkoopprijs van het product Rokus in januari 2009.
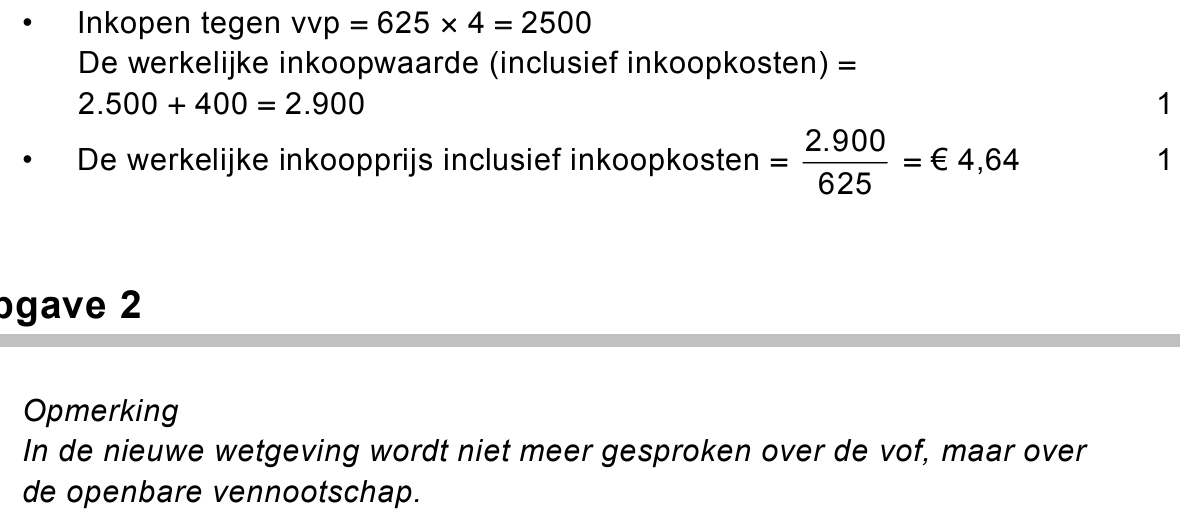
32pBereken de werkelijk betaalde inkoopprijs inclusief inkoopkosten van een
eenheid Rokus in januari 2009.
opgave 2Opgave 2
Bij deze opgave horen de informatiebronnen 1 tot en met 4.
Kapsalon “Vink en Janssen” (V&J) is gevestigd in een pand gelegen in een
buitenwijk van Nijmegen. In het najaar van 2008 komt er in het centrum van de
stad een fraai pand beschikbaar. Kapsalon V&J overweegt een verhuizing in
2009 naar dit pand.
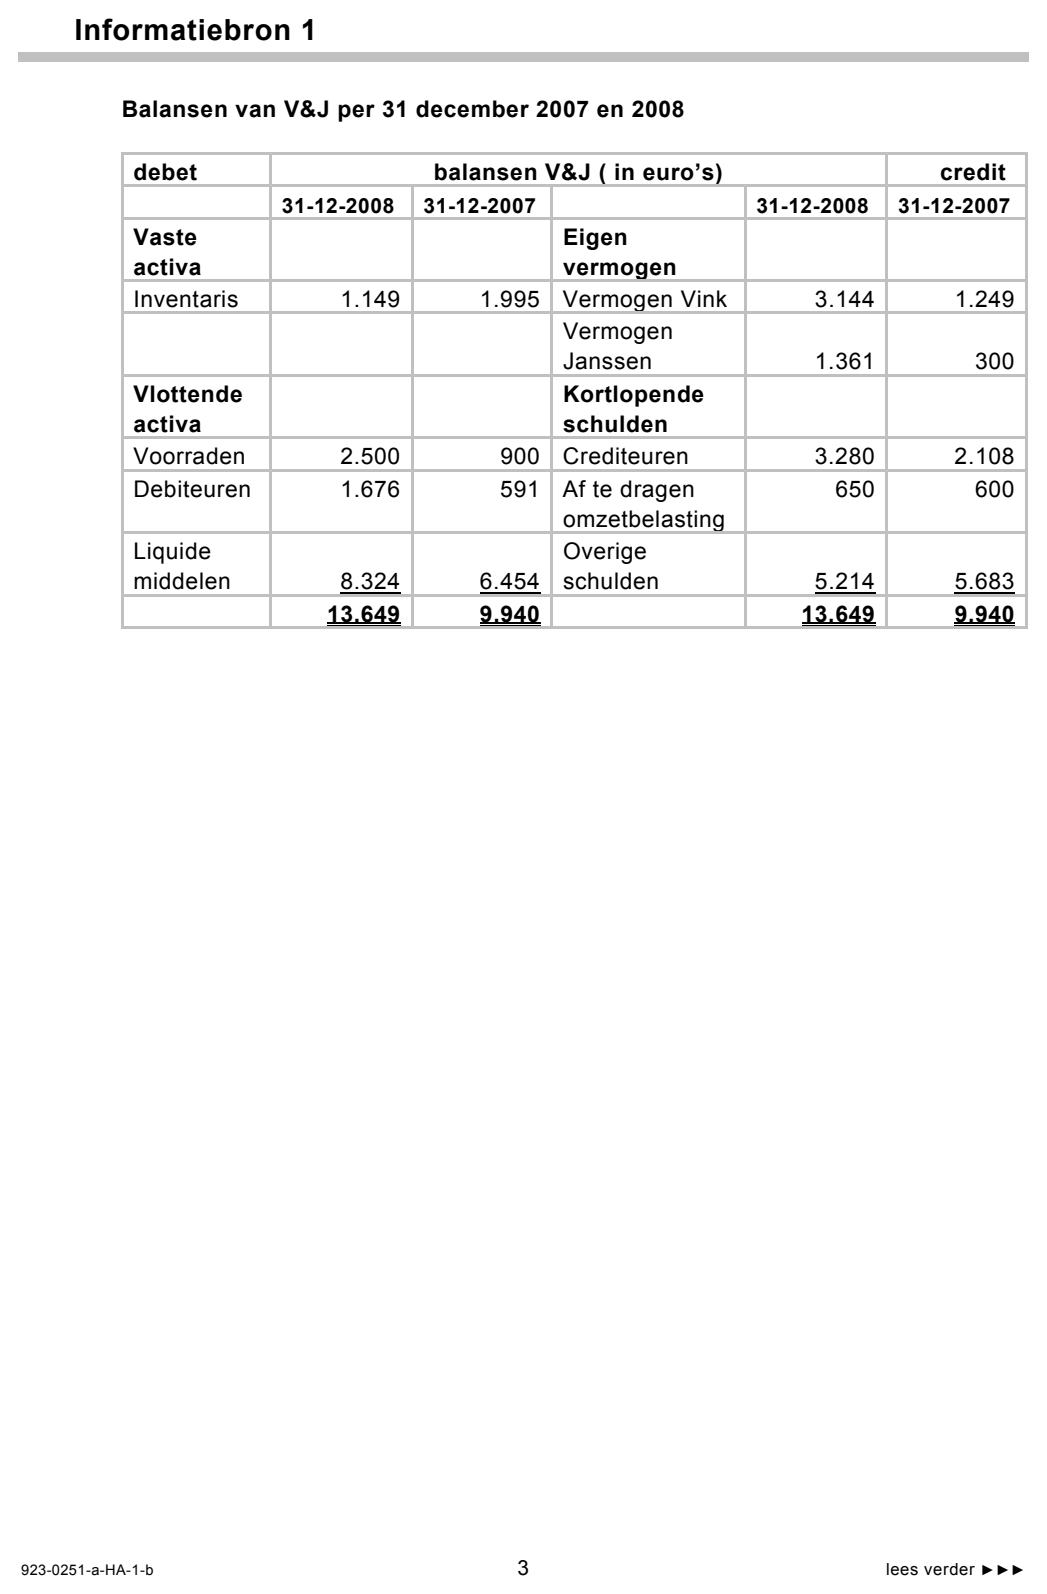
42pWelke rechtsvorm heeft de kapsalon V&J? Motiveer het antwoord met behulp
van informatiebron 1.
V&J is aangesloten bij de Algemene Nederlandse Kappersorganisatie (ANKO).
De ANKO is een vereniging voor de Nederlandse kappers.
51pWelk verschil bestaat er tussen de doelstelling van V&J en die van de ANKO,
gelet op de rechtsvorm van beide organisaties?
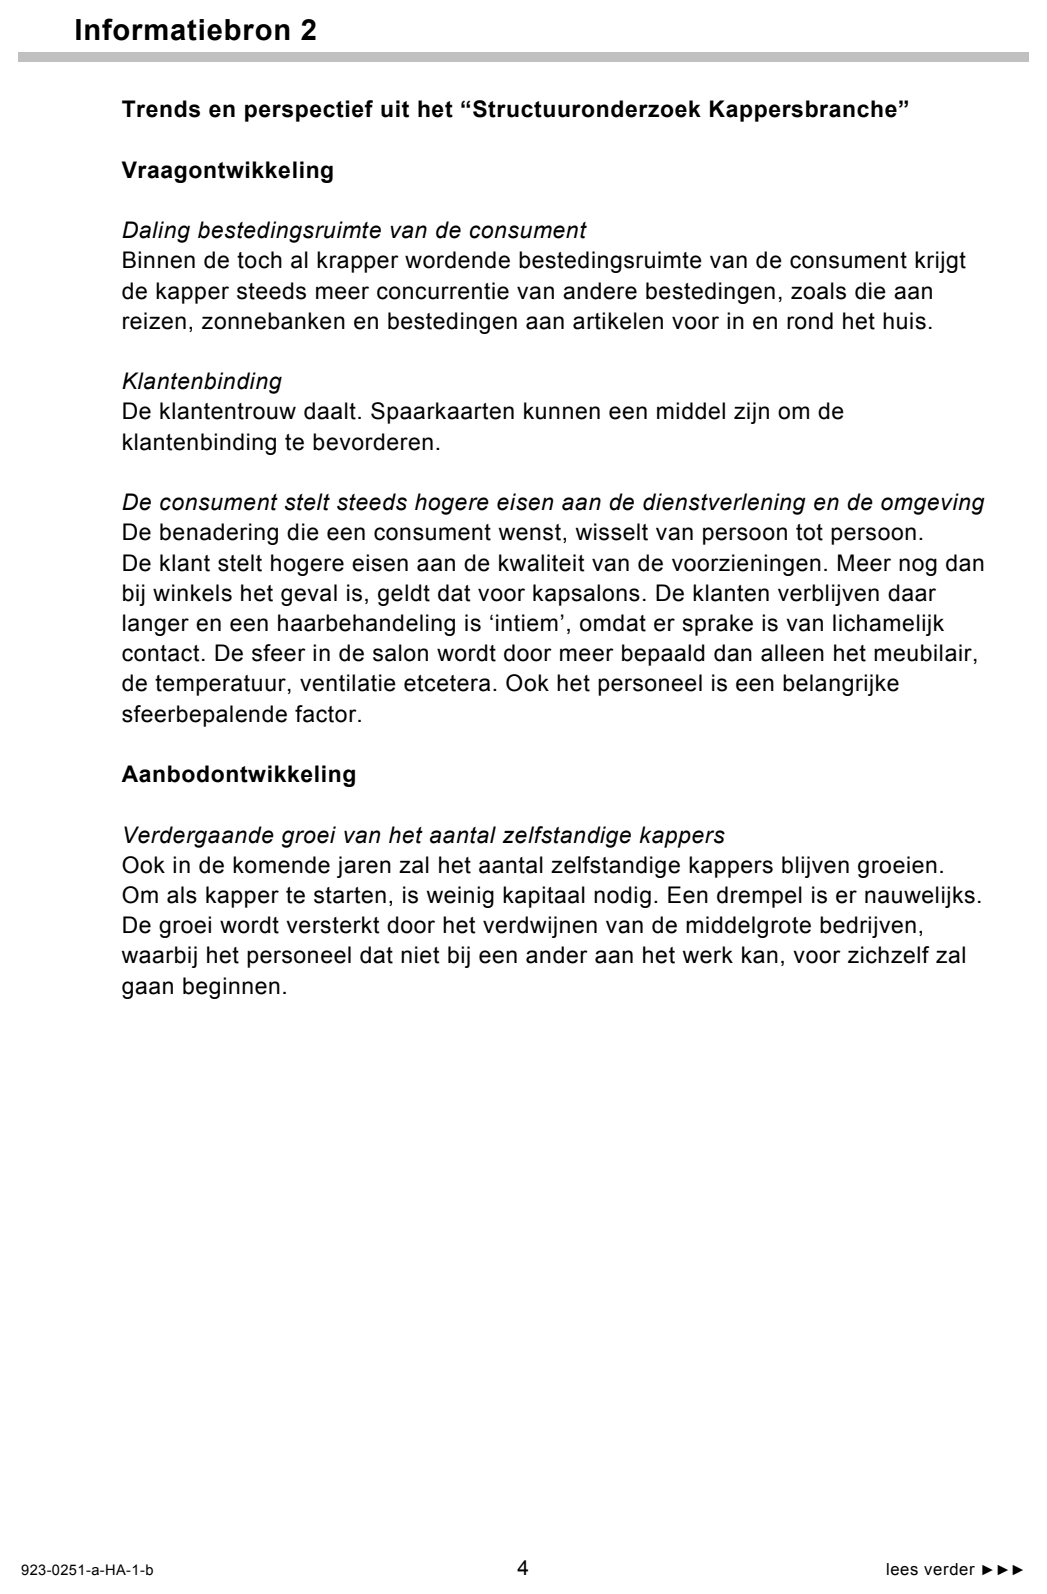
In verband met de mogelijke verhuizing heeft V&J advies gevraagd bij de ANKO.
Deze heeft V&J gewezen op het rapport “Structuuronderzoek Kappersbranche”.
In informatiebron 2 zijn enkele passages uit dit rapport opgenomen.
In dit rapport is bij het onderwerp “Vraagontwikkeling” sprake van een
afnemende klanttrouwheid. Dit kan zowel een bedreiging zijn als een kans
bieden voor V&J als ze gaat verhuizen.
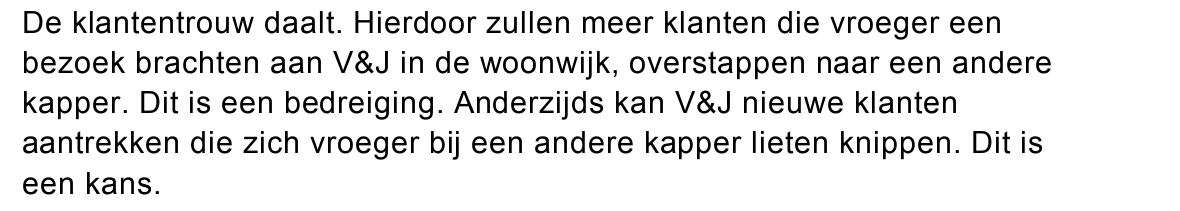
62pGeef een verklaring waarom de afnemende klanttrouwheid zowel een bedreiging
kan zijn als een kans kan bieden voor V&J bij verhuizing.
V&J houdt in het geval van verhuizing rekening met een aanlooptijd van een half
jaar, waarin de klantenkring opgebouwd wordt. Daarom stelt V&J als
voorwaarde om te verhuizen dat in de zevende maand ná de verhuizing de
maandwinst hoger moet zijn dan de gemiddelde maandwinst van vóór de
verhuizing.
V&J heeft gegevens verzameld ten behoeve van de bepaling van de
opbrengsten en kosten ten gevolge van een eventuele verhuizing.
Opbrengstgegevens ten behoeve van de resultatenberekening
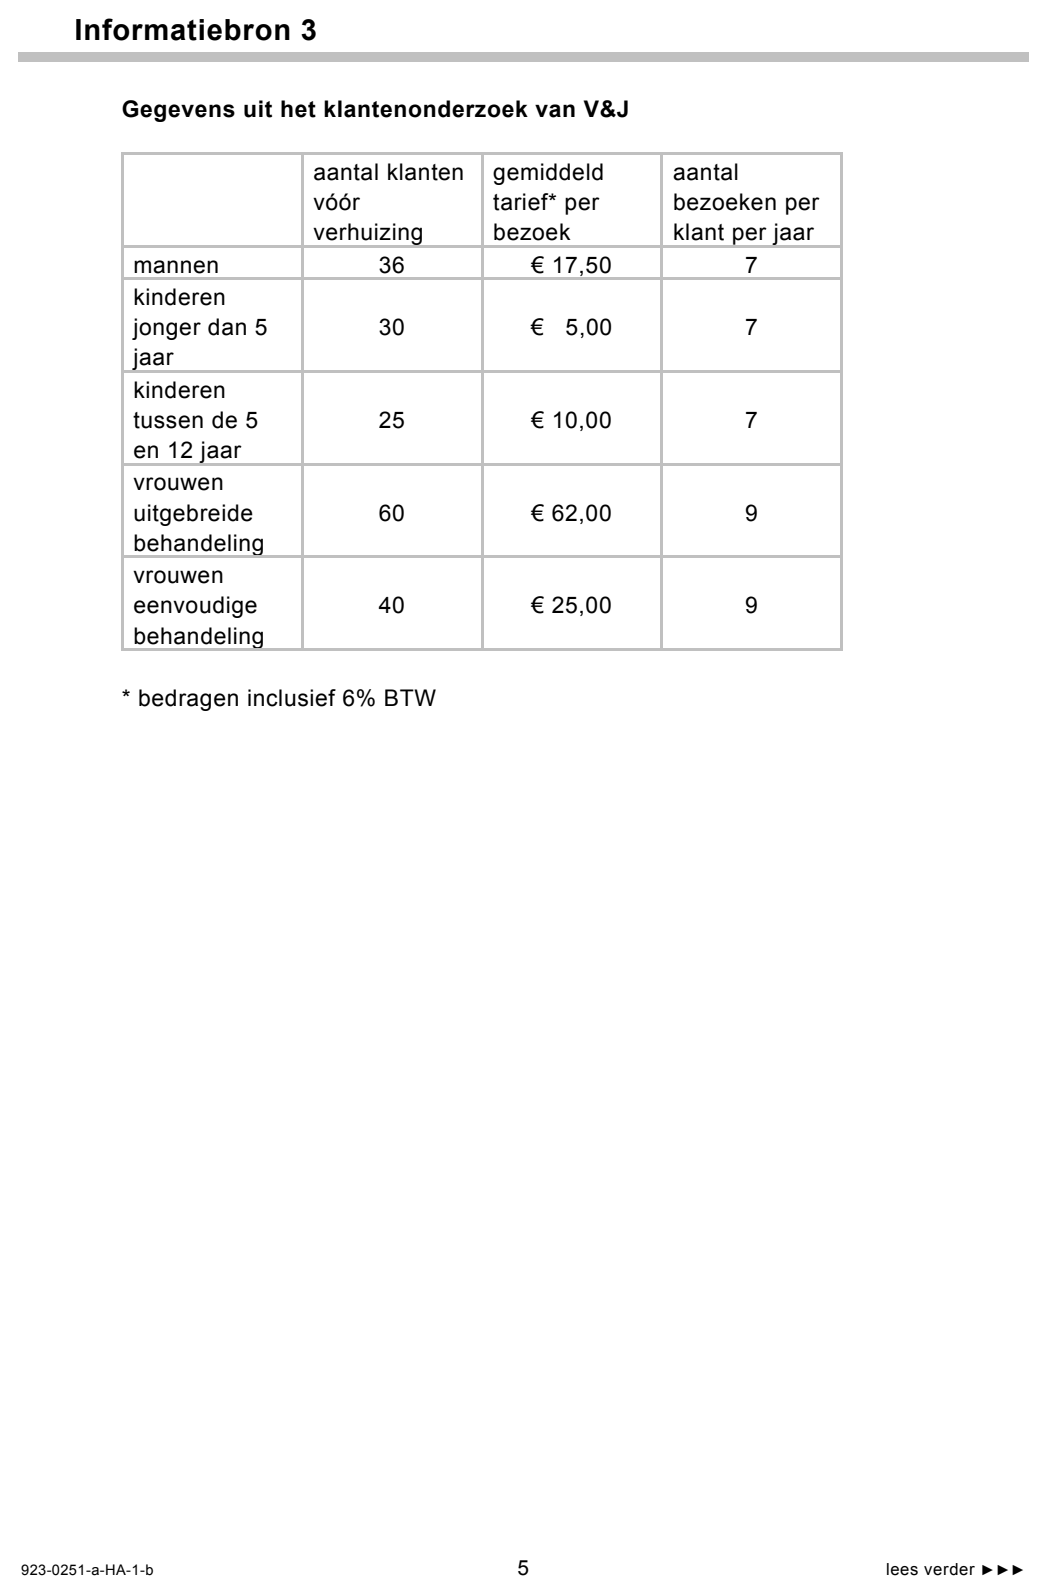
Informatiebron 3 laat een door V&J uitgevoerd klantenonderzoek zien. Daarin
wordt onder andere het bestaande klantenbestand getoond vóór de verhuizing.
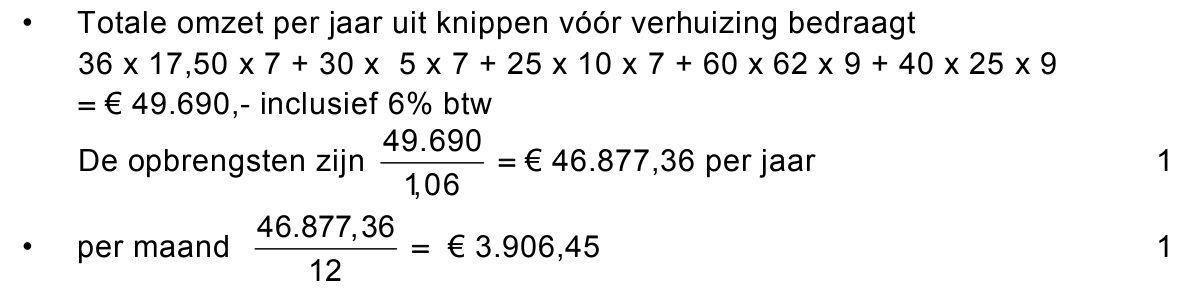
72pToon met behulp van informatiebron 3 aan dat de gemiddelde maandopbrengst
vóór de verhuizing € 3.906,45 bedraagt.
V&J verwacht dat in de eerste maand ná de verhuizing de opbrengst van de
huidige klanten met 15% daalt ten opzichte van de gemiddelde maandopbrengst
vóór de verhuizing. Verder gaat V&J ervan uit dat in de eerste maand ná de
verhuizing er 20 nieuwe klanten zullen bijkomen die in deze maand een
gemiddeld bedrag besteden van € 21,20 (inclusief 6% btw).
82pBereken de verwachte opbrengst in de eerste maand ná de verhuizing.
Vanaf de tweede tot en met de zevende maand ná de verhuizing verwacht V&J
dat de maandopbrengst telkens met 3% zal toenemen ten opzichte van de
voorafgaande maand. Deze groei ontstaat doordat de toename van nieuwe
klanten de afname van de huidige klanten zal overtreffen.
91pBereken de verwachte maandopbrengst in de zevende maand ná de verhuizing.
Kostengegevens ten behoeve van de resultatenberekening
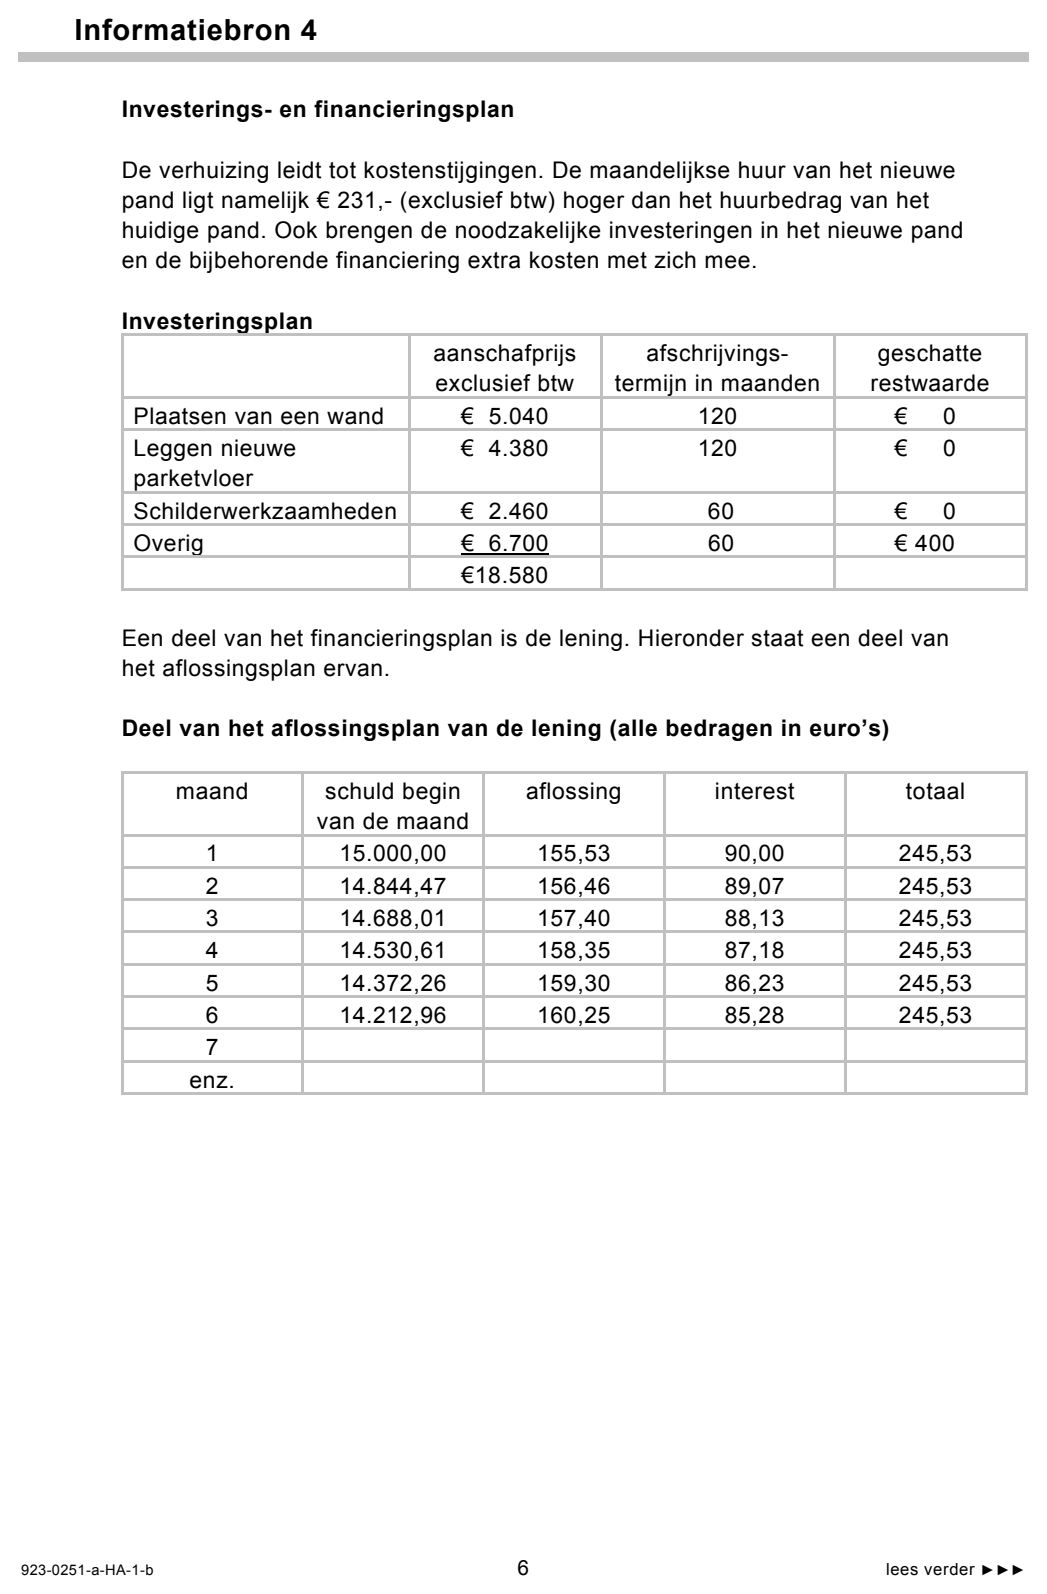
In informatiebron 4 is het investerings- en financieringsplan opgenomen voor het
nieuwe pand in het centrum. V&J zal ter gedeeltelijke financiering een lening
van € 15.000,- afsluiten indien er verhuisd wordt.
103pBereken, indien V&J afschrijft op basis van een vast percentage van de
aanschafwaarde, de maandelijkse afschrijving op de totale investering.
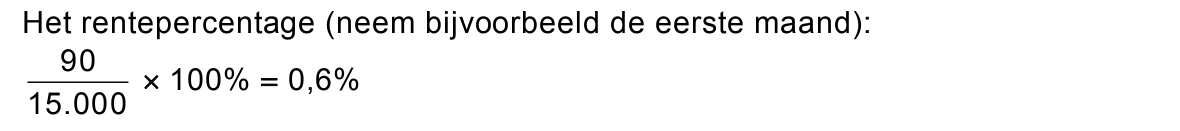
111pBereken het maandelijkse interestpercentage van de lening.
122pBereken van de lening de verwachte kosten voor de zevende maand ná de
verhuizing.
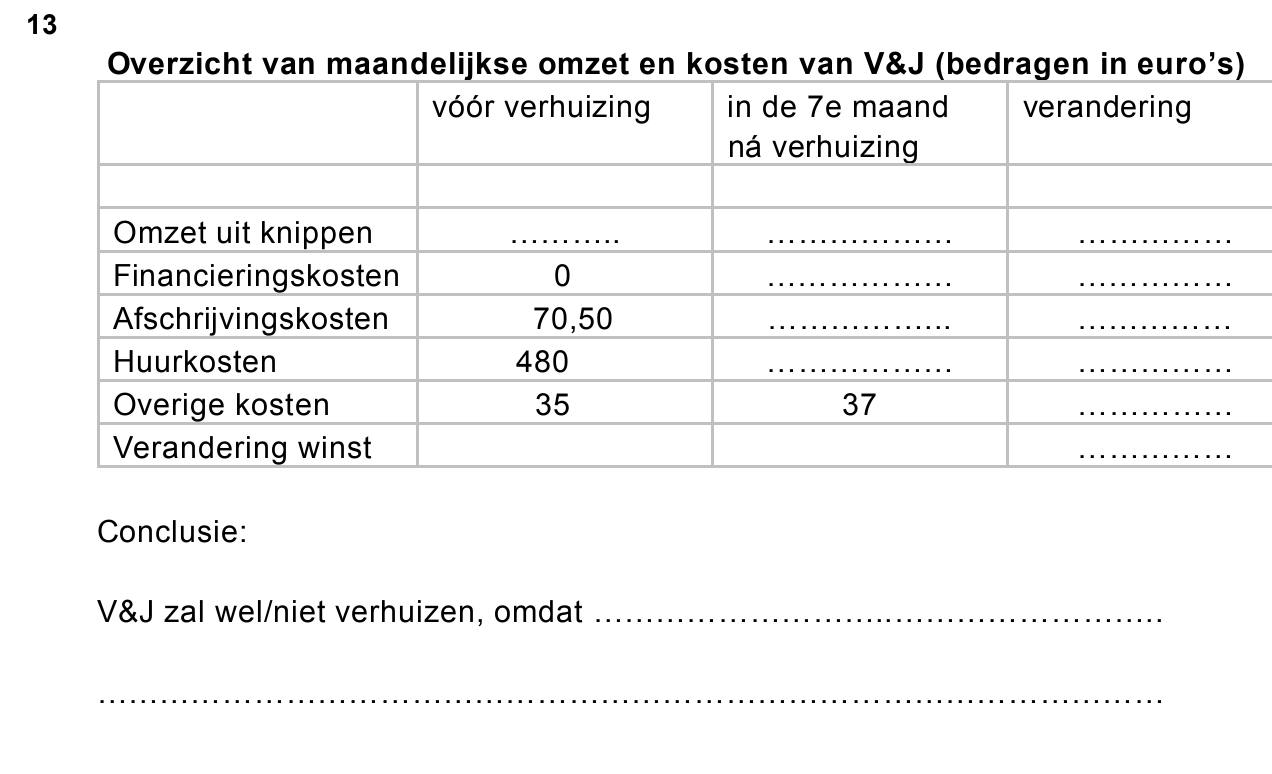
133puitwerkbijlageZal V&J verhuizen? Vul de uitwerkbijlage behorende bij deze vraag in.
opgave 3Opgave 3
Mevrouw Pietersen heeft recht op een verzekeringsuitkering van € 4.000,- te
ontvangen op 1 januari 2025. Zij wil deze uitkering echter ontvangen op
1 januari 2020. De verstrekker van de uitkering gaat hiermee akkoord en brengt
haar 5% samengestelde interest per jaar in rekening.
141pBereken welk bedrag mevrouw Pietersen op 1 januari 2020 zal ontvangen
(zie formuleblad).
Naast de verzekeringsuitkering van € 4.000,-, wil mevrouw Pietersen op
1 januari 2020 kunnen beschikken over een spaarsaldo van € 10.000,-. Hiertoe
opent zij een spaarrekening. Zij zal op 1 januari 2010 en op 1 januari 2015 een
gelijk bedrag op deze spaarrekening storten.
Op deze spaarrekening wordt jaarlijks 4,5% samengestelde interest vergoed.
De interest zal op 31 december van elk jaar op deze spaarrekening worden
bijgeschreven.
152pBereken welk bedrag op 1 januari 2010 en op 1 januari 2015 door
mevrouw Jansen op deze spaarrekening gestort zal moeten worden
(zie formuleblad).
opgave 4Opgave 4
Loes Markering is penningmeester van de rijvereniging “Jolly Jumper”. Aan de
boekhouding van de vereniging ontleent ze de volgende gegevens (bedragen in
euro’s).
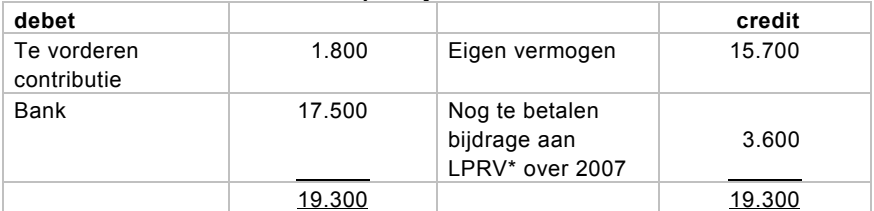
Balans per 1 januari 2008
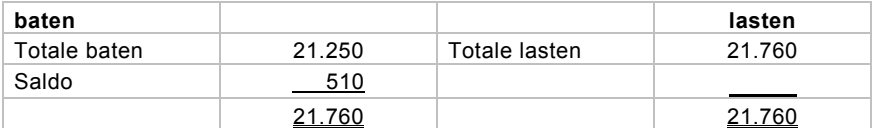
Staat van baten en lasten over 2008
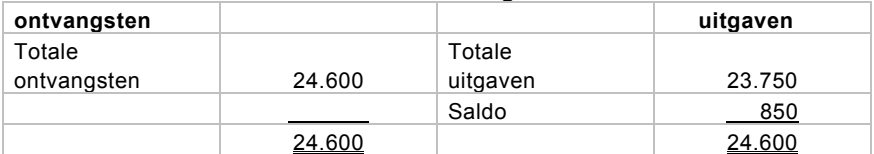
Overzicht van inkomsten en uitgaven over 2008
* LPRV staat voor Landelijke Pony Rij Vereniging
Daarnaast zijn er enkele andere gegevens:
− De contributie van Jolly Jumper voor 2008 bedraagt € 75,- per lid per jaar.
− De contributie van Jolly Jumper voor 2009 bedraagt € 85,- per lid per jaar.
− De totale baten bestaan voor 30% uit contributies.
161pHeeft Jolly Jumper het jaar 2008 met een positief of met een negatief resultaat
afgesloten? Motiveer het antwoord.
172pBereken het aantal leden van Jolly Jumper in 2008.
Aanvullende gegevens van Jolly Jumper zijn:
− In 2008 is alle achterstallige contributie over eerdere jaren ontvangen.
− Per 31 december 2008 hebben 4 leden hun contributie over 2008 nog niet
betaald.
− Per 31 december 2008 hebben 8 leden hun contributie over 2009 reeds
betaald.
− Alle ontvangsten en uitgaven gaan via de bank.
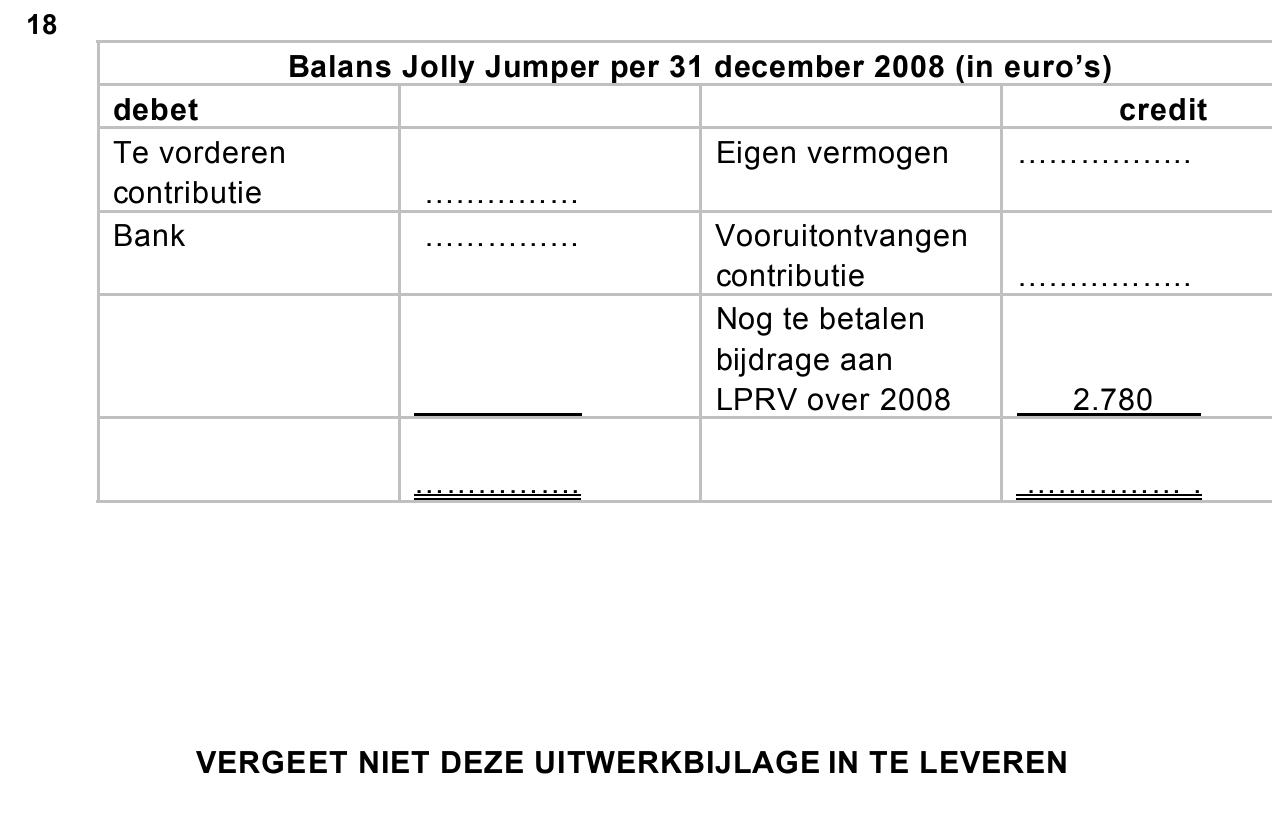
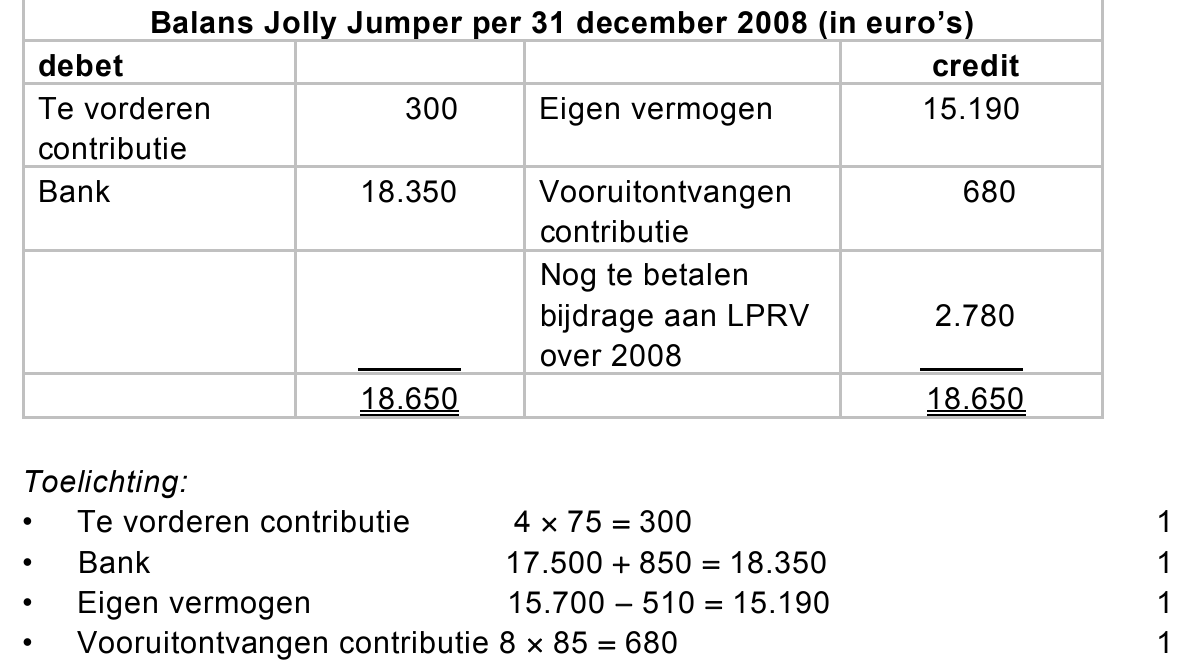
184puitwerkbijlageStel met behulp van de verstrekte gegevens de balans van Jolly Jumper per
31 december 2008 samen. Vul de uitwerkbijlage bij deze vraag in.
opgave 5Opgave 5
Bij deze opgave horen de informatiebronnen 5 tot en met 7.
In deze opgave blijft de btw buiten beschouwing.
Flexia bv is een handelsonderneming in meubels die enkele verkoopvestigingen
verspreid over het gehele land heeft.
Flexia is gespecialiseerd in flexibele kastsystemen, waarvan het product
Flexikast - een eenvoudige boekenkast met verstelbare schappen - grote
populariteit geniet en de belangrijkste bijdrage aan het resultaat van de
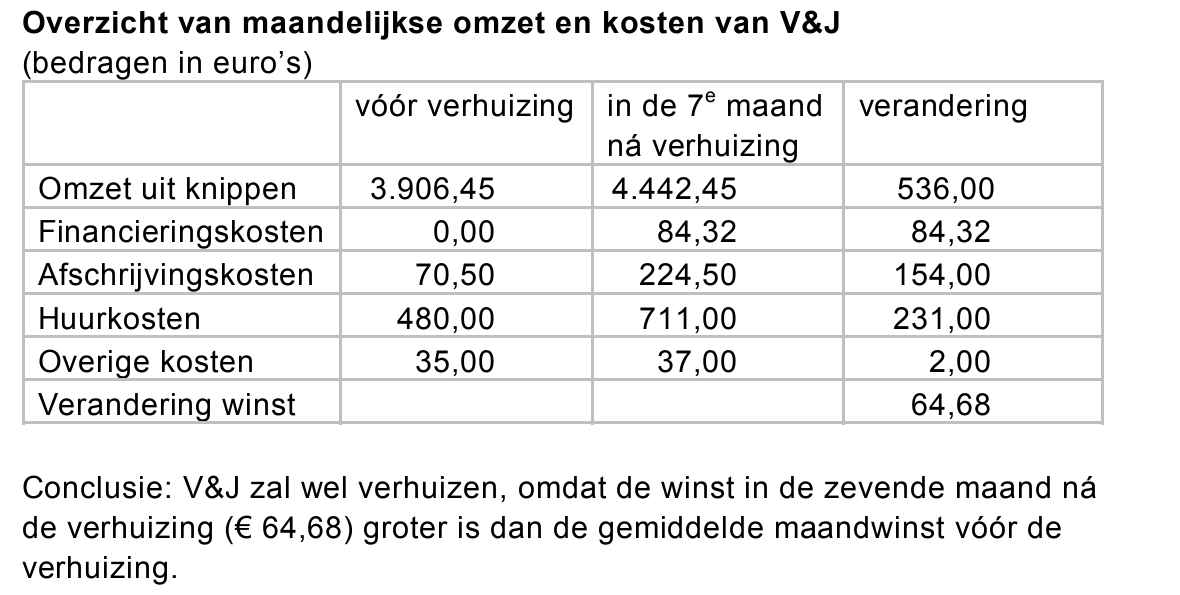
onderneming levert.
Flexia hanteert voor de bepaling van de verkoopprijzen een nettowinstopslag
van 15% op de kostprijs. De verkoopprijs van de Flexikast is € 92,00.
191pBereken de kostprijs van de Flexikast.
Tot 1 januari 2008 maken de inkoopprijzen 40% van de kostprijs uit. Sinds het
begin van het jaar 2008 zijn deze inkoopprijzen met 30% gestegen zonder dat
Flexia de verkoopprijzen van haar Flexikasten heeft aangepast. Hierdoor is de
nettowinstmarge, als percentage van de verkoopprijs op de Flexikast, fors
gedaald. Andere kosten per product bleven onveranderd.
202pBereken voor de Flexikast de nettowinstmarge in procenten van de verkoopprijs
na de stijging van de inkoopprijzen.
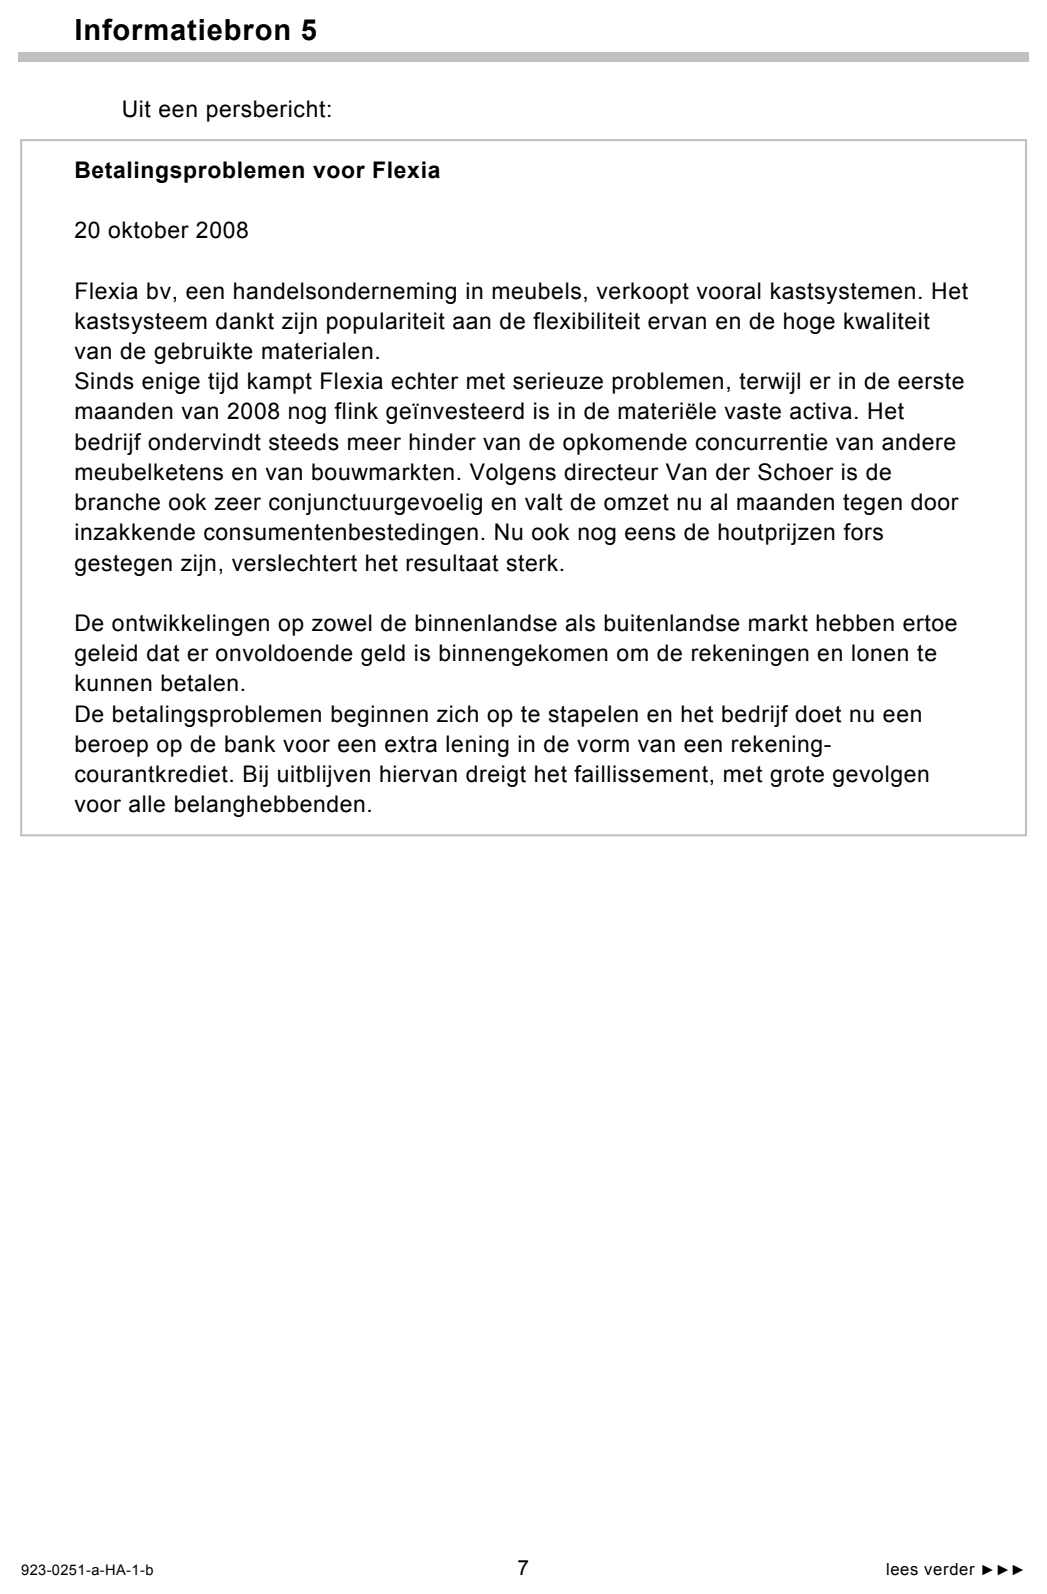
212pNoem twee ontwikkelingen uit informatiebron 5 die er toe geleid hebben dat
Flexia de verkoopprijs van de Flexikast in 2008 niet heeft kunnen verhogen.
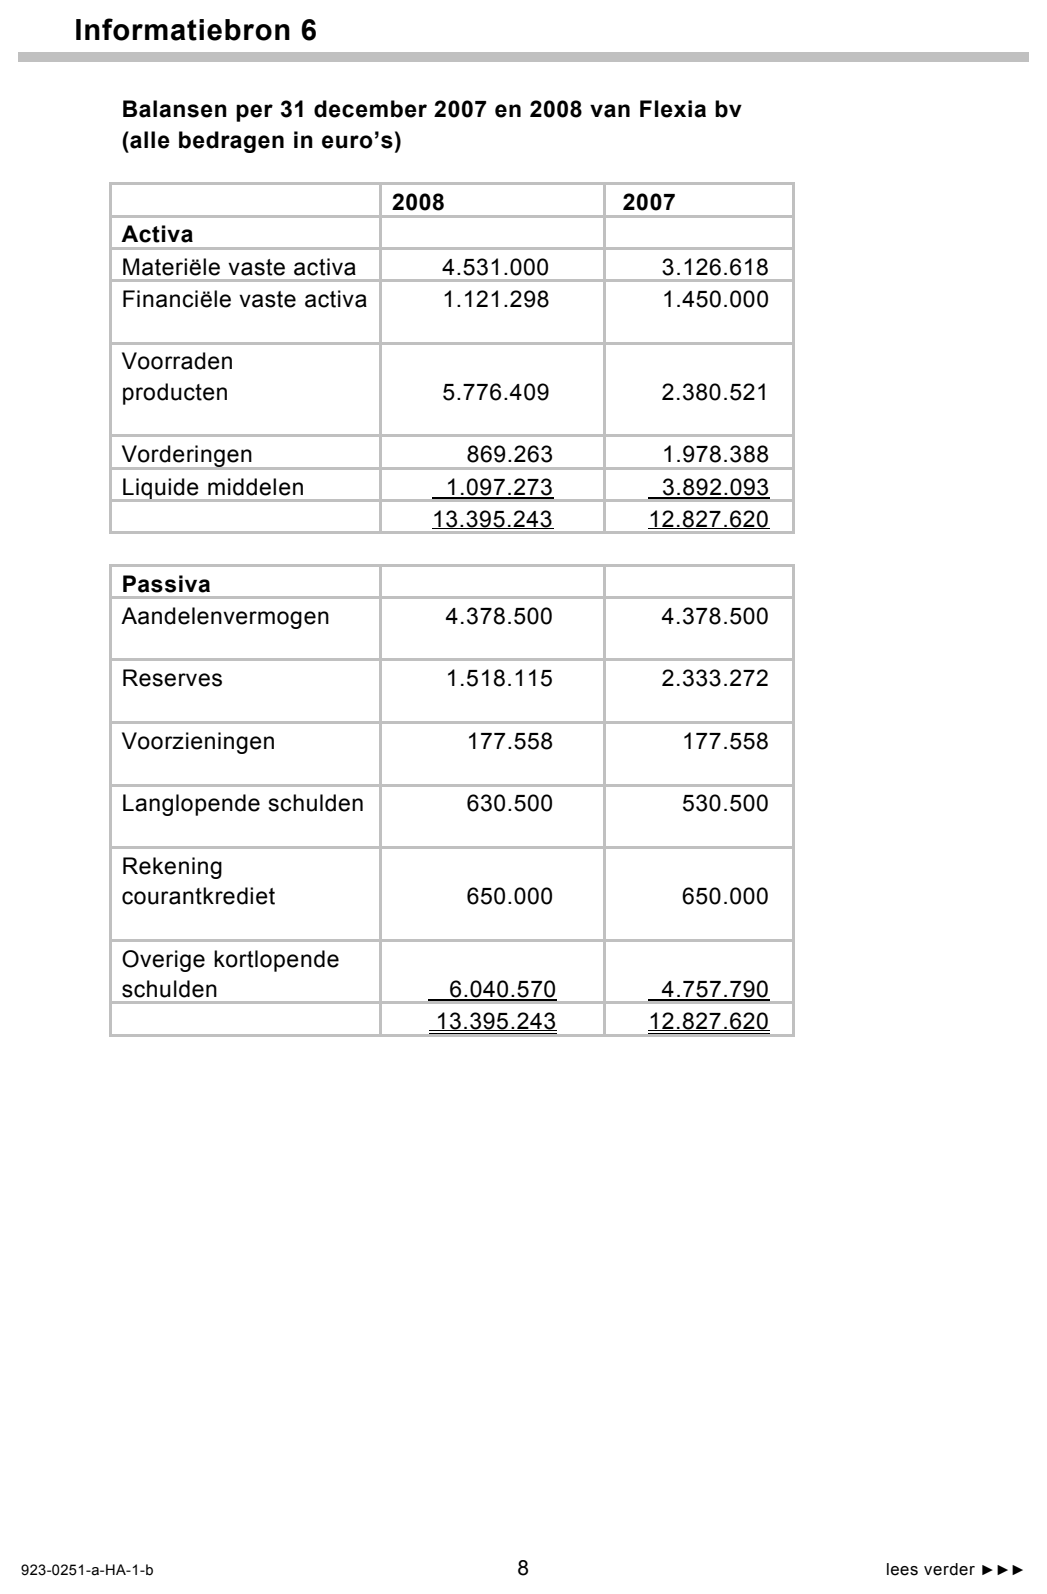
223pWelke balansposten aan de activakant (informatiebron 6) hebben duidelijk de
invloed ondervonden van de genoemde ontwikkelingen van vraag 21? Motiveer
het antwoord.
Flexia heeft in de laatste maanden van 2008 geen betalingen kunnen verrichten
en doet daarom een verzoek aan de bank om het rekening-courantkrediet te
verhogen. De bank zal hierbij een aantal aspecten in ogenschouw nemen:
− de ontwikkeling van de liquiditeit in 2008
− de ontwikkeling van de solvabiliteit in 2008
− rol van andere belanghebbenden.
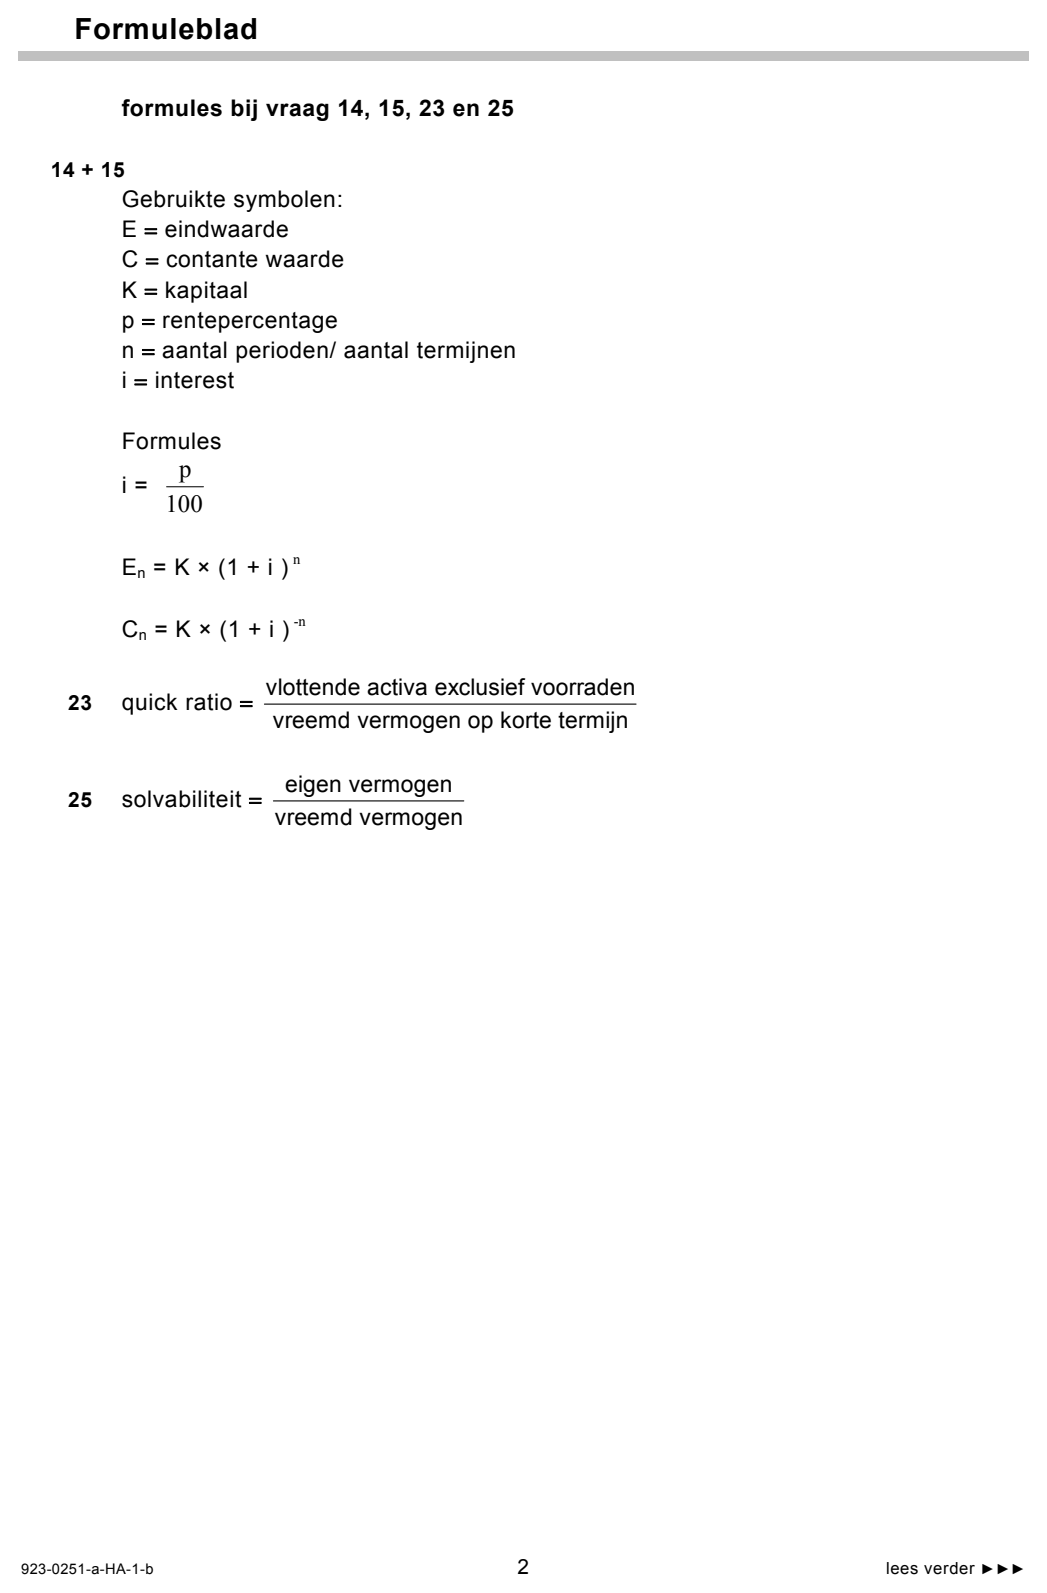
232pIs de liquiditeit, op basis van de quick ratio in 2008 verbeterd of verslechterd?
Motiveer het antwoord zonder berekening. Gebruik het formuleblad en
informatiebron 6.
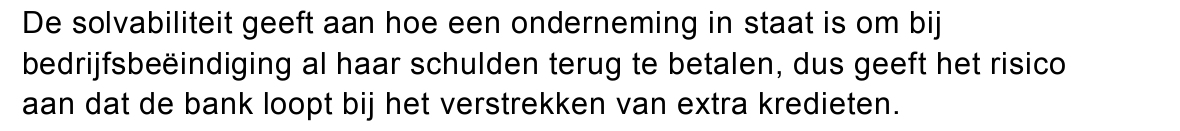
242pLeg uit waarom banken bij de beoordeling van een kredietaanvraag naar de
ontwikkeling van de solvabiliteit van een onderneming kijken.
Op 31 december 2007 bedroeg de solvabiliteit (zie formuleblad) van Flexia 1,10.
252pIs de solvabiliteit van Flexia in 2008 verbeterd of verslechterd?
Bereken hiertoe de solvabiliteit op 31 december 2008.
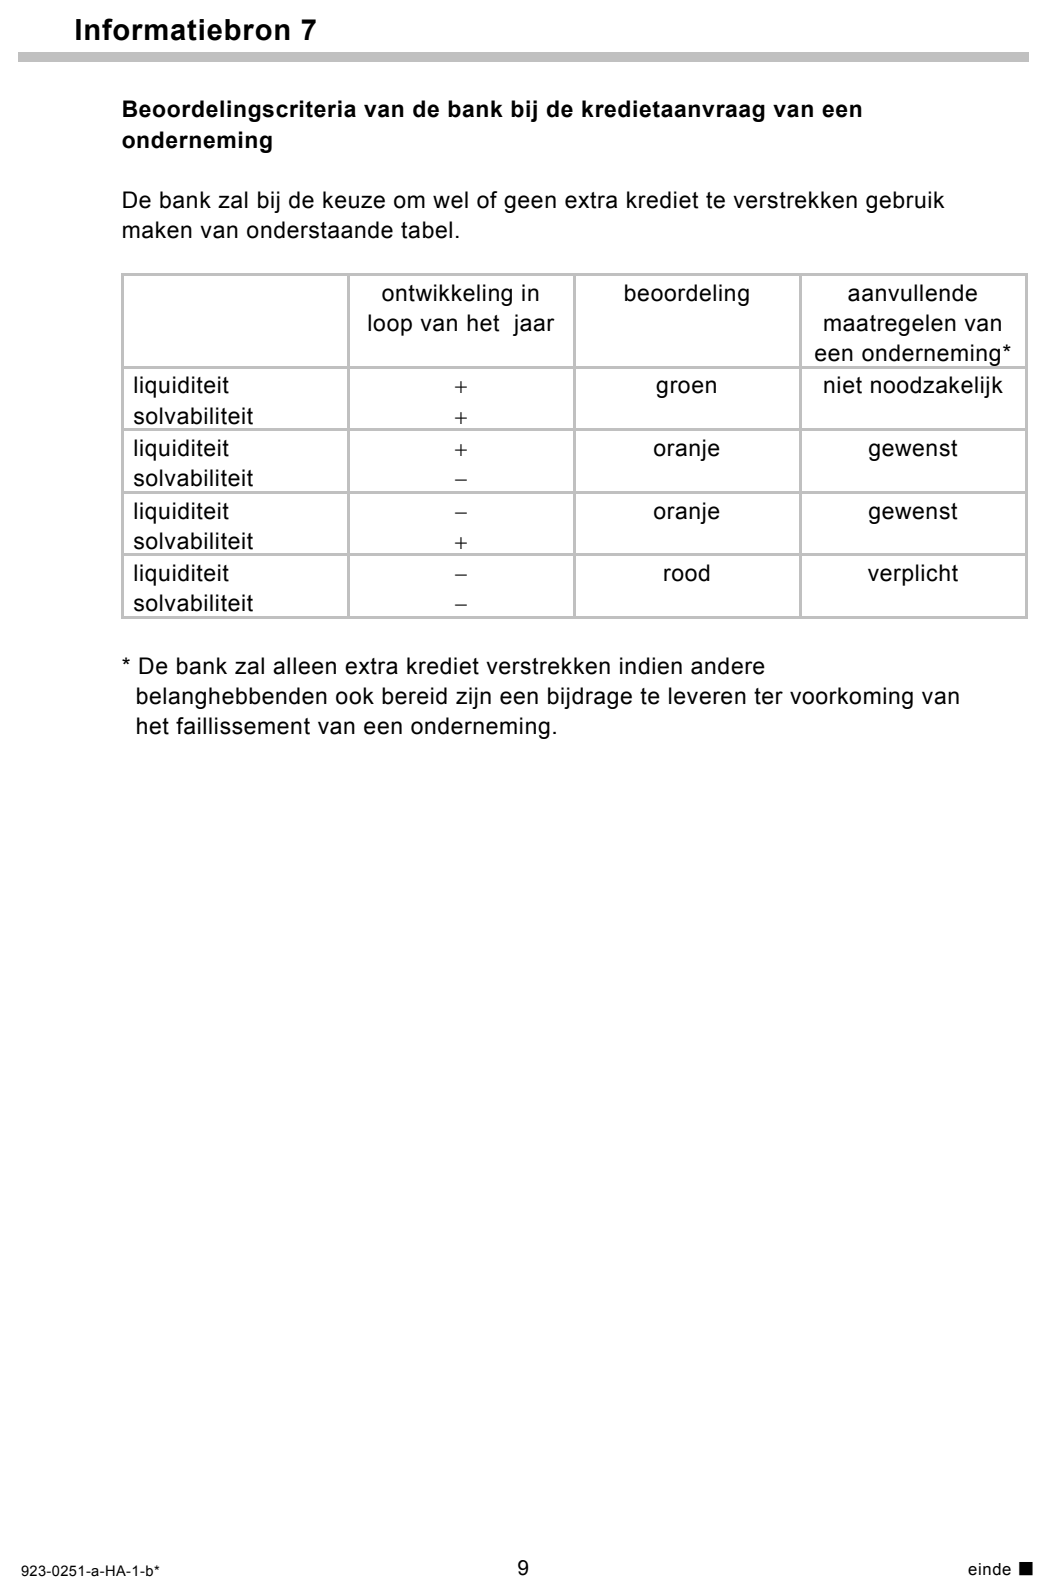
In informatiebron 7 staat informatie over de wijze van beoordeling door de bank
van de kredietaanvraag van Flexia.
262pWelke beoordeling zal de bank geven ten aanzien van de kredietaanvraag van
Flexia? Motiveer het antwoord met behulp van informatiebron 7.
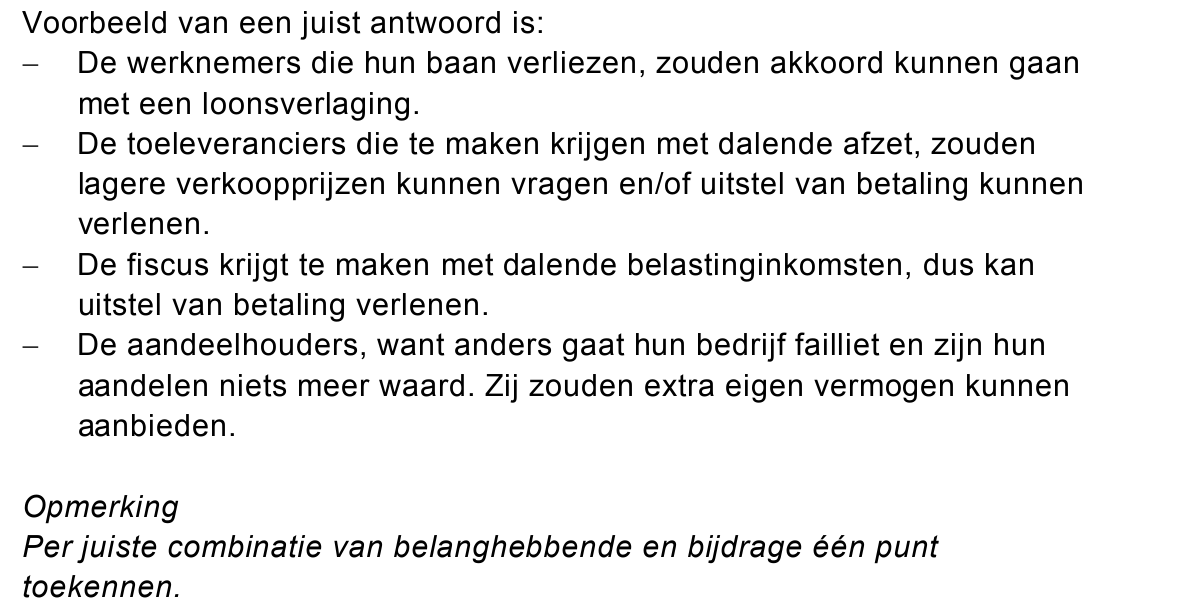
272pNoem naast de bank nog twee andere groepen belanghebbenden van Flexia en
leg uit hoe zij een bijdrage kunnen leveren ter voorkoming van een faillissement
van Flexia.
opgave 6Opgave 6
NEWBRAINS nv is een onderneming die zich bezighoudt met innovatie.
Gegeven is:
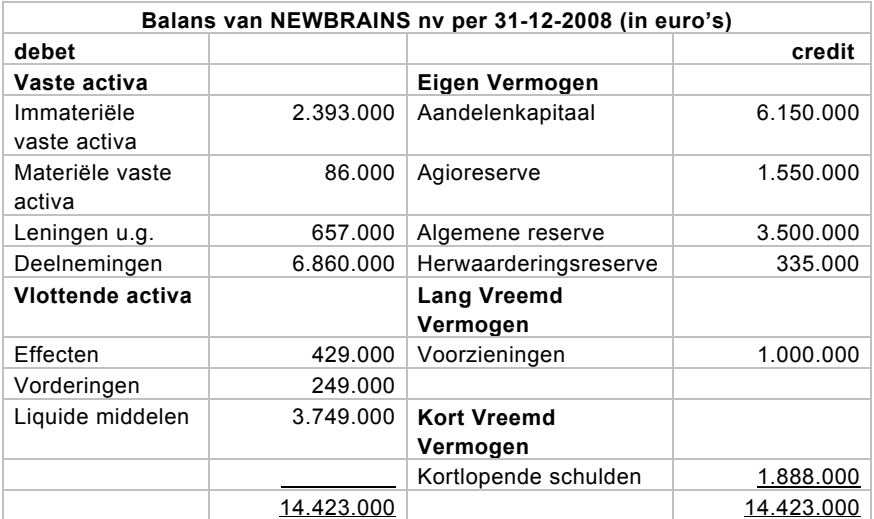
Balans van NEWBRAINS nv per 31-12-2008 (in euro’s) debet credit Vaste activa Eigen Vermogen Immateriële vaste activa 2.393.000 Aandelenkapitaal 6.150.000 Materiële vaste activa 86.000 Agioreserve 1.550.000 Leningen u.g. 657.000 Algemene reserve 3.500.000 Deelnemingen 6.860.000 Herwaarderingsreserve 335.000 Vlottende activa Lang Vreemd Vermogen Effecten 429.000 Voorzieningen 1.000.000 Vorderingen 249.000 Liquide middelen 3.749.000 Kort Vreemd Vermogen Kortlopende schulden 1.888.000 14.423.000 14.423.000
NEWBRAINS heeft van een andere onderneming, Inventive nv, aandelen
gekocht met als doel zeggenschap in deze onderneming te verkrijgen.
281pOnder welke balanspost zijn deze aandelen opgenomen op de balans van
NEWBRAINS?
De post ‘Materiële vaste activa’ komt op de balans van NEWBRAINS op
31 december 2007 voor met een waarde van € 108.000,-. In 2008 is er niet in
materiële vaste activa geïnvesteerd en zijn er materiële vaste activa met een
boekwaarde van € 5.000,-, verkocht voor € 7.500,-. Er zijn geen
herwaarderingen van de materiële vaste activa geweest.
292pBereken met welk bedrag de post ‘Afschrijvingskosten materiële vaste activa’
voorkomt op de resultatenrekening over 2008.
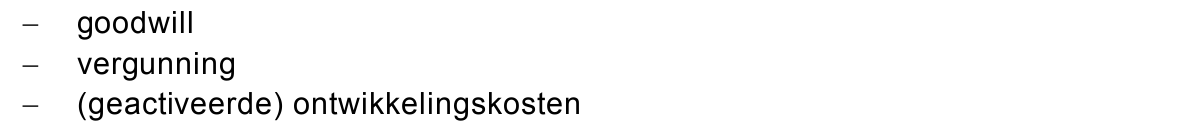
301pGeef een voorbeeld van een immaterieel vast actief.
opgave 7Opgave 7
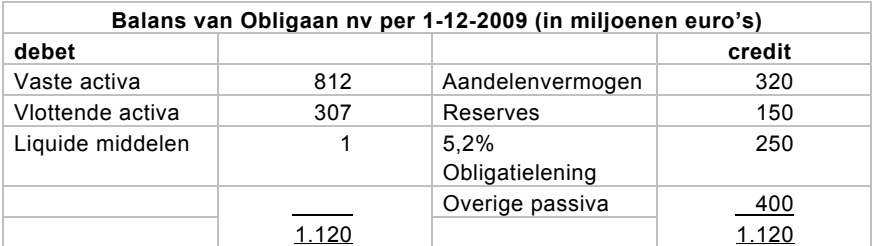
Van onderneming Obligaan nv is de onderstaande balans gegeven.
Overige gegevens:
− De nominale waarde van een aandeel bedraagt € 5,-.
− De nominale waarde van een obligatie bedraagt € 1.000,-.
− In de prospectus van de obligatielening is opgenomen dat er vervroegd mag
worden afgelost op de obligatielening.
− De beurskoers van het aandeel Obligaan bedraagt op 28 november 2009
€ 20,10.
Obligaan zal in december 2009 zeven miljoen nieuwe aandelen plaatsen tegen
een koers die € 2,- onder de beurskoers van 28 november 2009 ligt. De gehele
opbrengst van deze plaatsing zal worden gebruikt om een deel van de
obligatielening vervroegd af te lossen op 31 december 2009.
312pLeg uit waarom Obligaan de uitgiftekoers van de aandelenemissie onder de
beurskoers vaststelt.
Het vervroegd aflossen op de obligatielening levert een besparing op de
interestkosten van de obligatielening op.
322pBereken het bedrag waarmee over 2010 de interestkosten op de obligatielening
verlaagd worden als gevolg van de vervroegde aflossing.